Autocorrelação

Análise de séries temporais em Python

Rob Reider

Adjunct Professor, NYU-Courant Consultant, Quantopian

O que é autocorrelação?

  • Correlação de uma série temporal com uma cópia defasada de si mesma
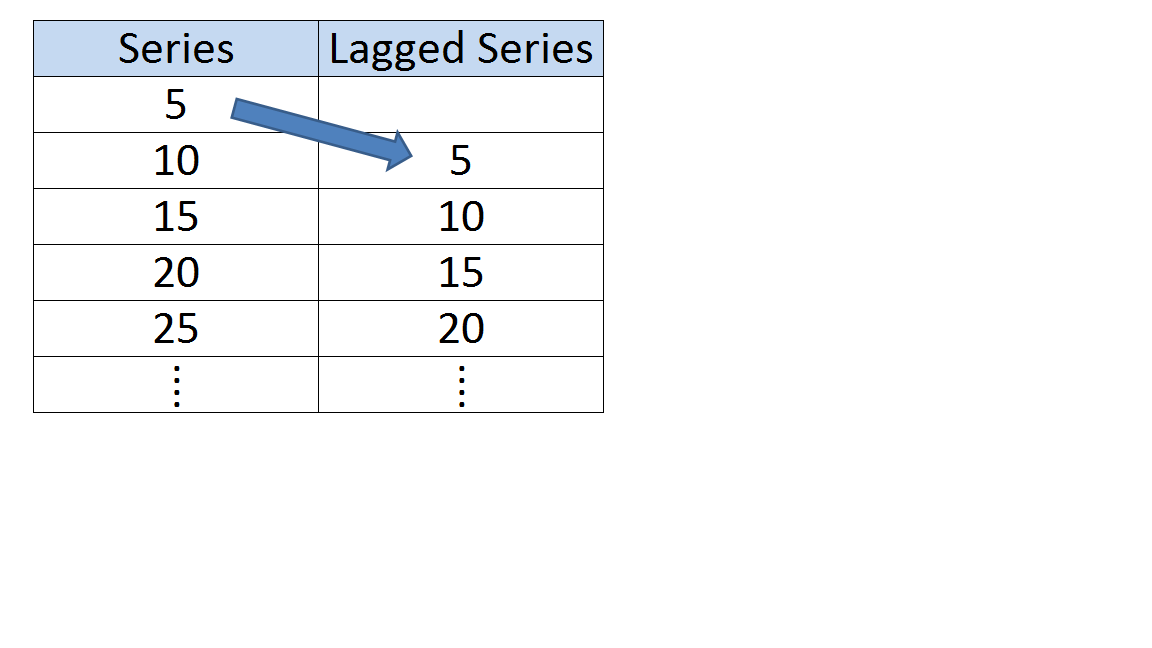
  • Também chamada de correlação serial
  • Autocorrelação de defasagem 1
Análise de séries temporais em Python

Interpretação da autocorrelação

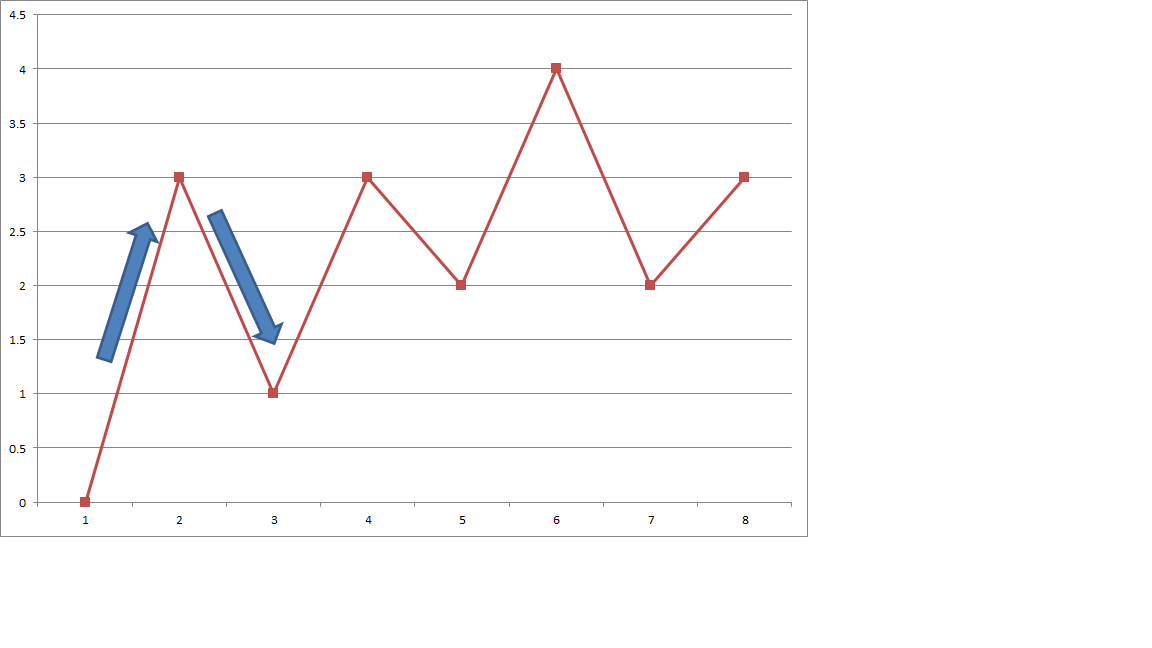
  • Retorno à média — Autocorrelação negativa
Análise de séries temporais em Python

Interpretação da autocorrelação

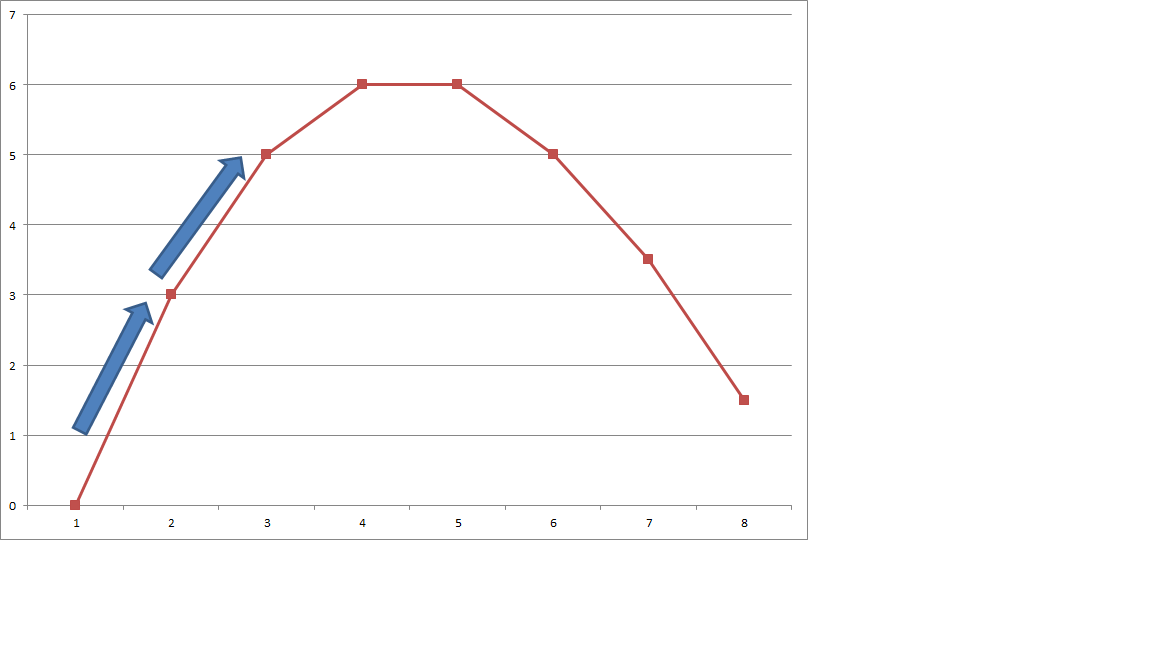
  • Momentum, ou seguimento de tendência — Autocorrelação positiva
Análise de séries temporais em Python

Traders usam autocorrelação para lucrar

  • Ações individuais
    • Historicamente têm autocorrelação negativa
    • Medidas em horizontes curtos (dias)
    • Estratégia: comprar perdedoras e vender vencedoras
  • Commodities e moedas
    • Historicamente têm autocorrelação positiva
    • Medidas em horizontes mais longos (meses)
    • Estratégia: comprar vencedoras e vender perdedoras
Análise de séries temporais em Python

Exemplo de autocorrelação positiva: câmbio

  • Use taxas diárias $\yen$/$ no DataFrame df do FRED
  • Converta o índice para datetime
# Convert index to datetime
df.index = pd.to_datetime(df.index)

# Downsample from daily to monthly data df = df.resample(rule='M').last()
# Compute returns from prices df['Return'] = df['Price'].pct_change()
# Compute autocorrelation autocorrelation = df['Return'].autocorr() print("The autocorrelation is: ",autocorrelation)
The autocorrelation is: 0.0567
Análise de séries temporais em Python

Vamos praticar!

Análise de séries temporais em Python

Preparing Video For Download...