Estimando e prevendo um modelo AR

Análise de séries temporais em Python

Rob Reider

Adjunct Professor, NYU-Courant Consultant, Quantopian

Estimando um modelo AR

  • Para estimar parâmetros a partir de dados (simulados)

    from statsmodels.tsa.arima_model import ARMA
    mod = ARMA(data, order=(1,0))
    result = mod.fit()
    
  • ARMA foi descontinuado e substituído por ARIMA

    from statsmodels.tsa.arima.model import ARIMA
    mod = ARIMA(data, order=(1,0,0))
    result = mod.fit()
    
  • Para ARMA, order=(p,q)

  • Para ARIMA, order=(p,d,q)
Análise de séries temporais em Python

Estimando um modelo AR

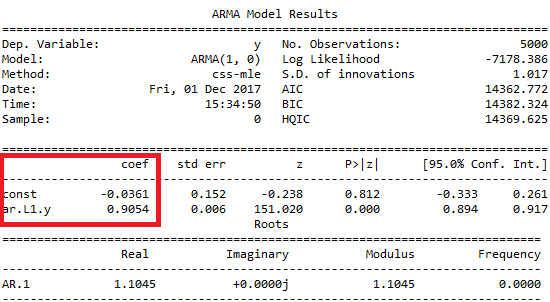
  • Saída completa (valores verdadeiros $\large \mu=0$ e $\large \phi=0.9$)
    print(result.summary())
    

Análise de séries temporais em Python

Estimando um modelo AR

  • Apenas as estimativas de $\large \mu$ e $\large \phi$ (valores verdadeiros $\large \mu=0$ e $\large \phi=0.9$)
    print(result.params)
    
array([-0.03605989,  0.90535667])
Análise de séries temporais em Python

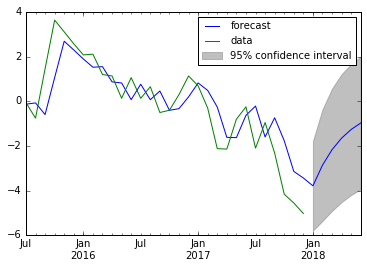
Previsões com um modelo AR

from statsmodels.graphics.tsaplots import plot_predict
fig, ax = plt.subplots()
data.plot(ax=ax)
plot_predict(result, start='2012-09-27', end='2012-10-06', alpha=0.05, ax=ax)
plt.show()
  • Argumentos da função plot_predict()
    • Primeiro argumento é o modelo ajustado
    • Defina alpha=None para não ter intervalo de confiança
    • Defina ax=ax para plotar dados e previsão no mesmo eixo
Análise de séries temporais em Python

Vamos praticar!

Análise de séries temporais em Python

Preparing Video For Download...