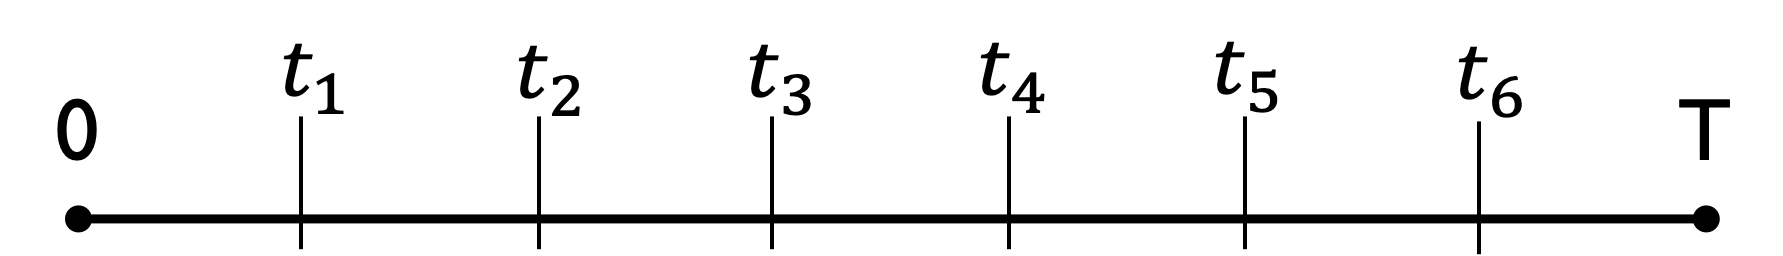Teoria de valores extremos

Gerenciamento Quantitativo de Risco em Python

Jamsheed Shorish

Computational Economist

Valores extremos

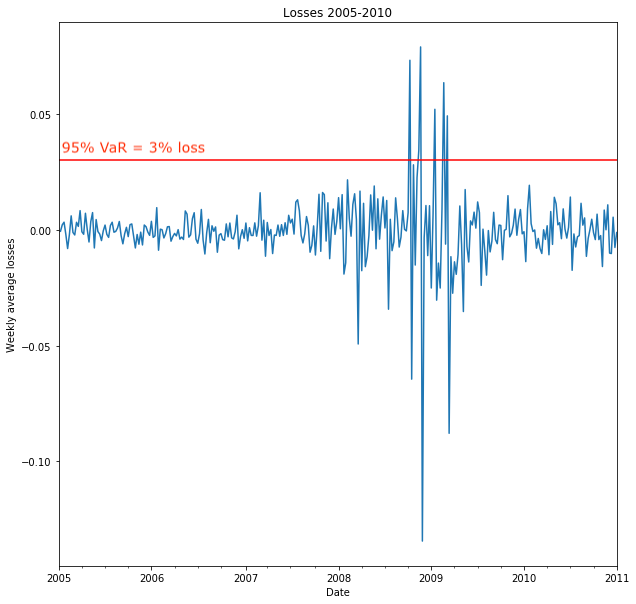
  • Perdas do portfólio: valores extremos
  • imagem de eventos extremos excedendo o limite de VaR
  • Valores extremos: cauda da distribuição
    • Perdas na cauda: perdas acima de um valor
    • Modelar a cauda => melhor gestão de risco
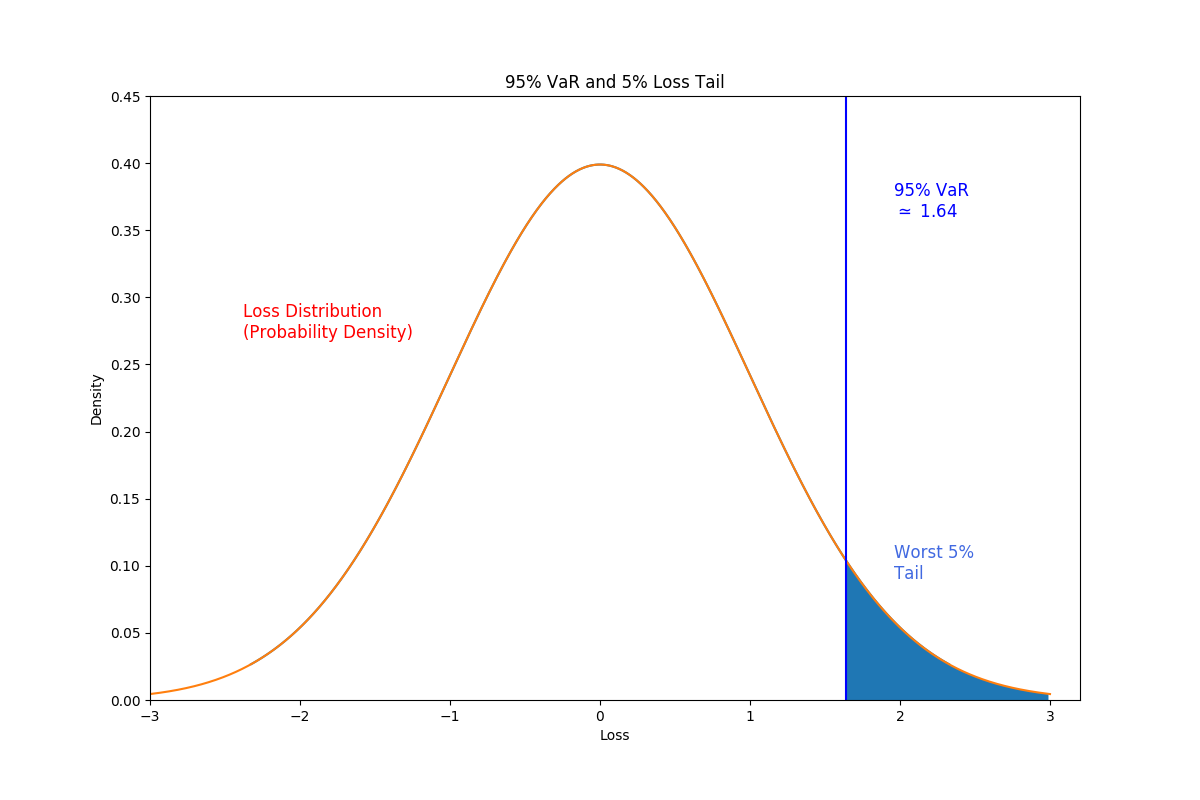
  • imagem de risco de cauda e VaR
Gerenciamento Quantitativo de Risco em Python

Teoria de valores extremos

  • Teoria de valores extremos: distribuição estatística dos valores extremos
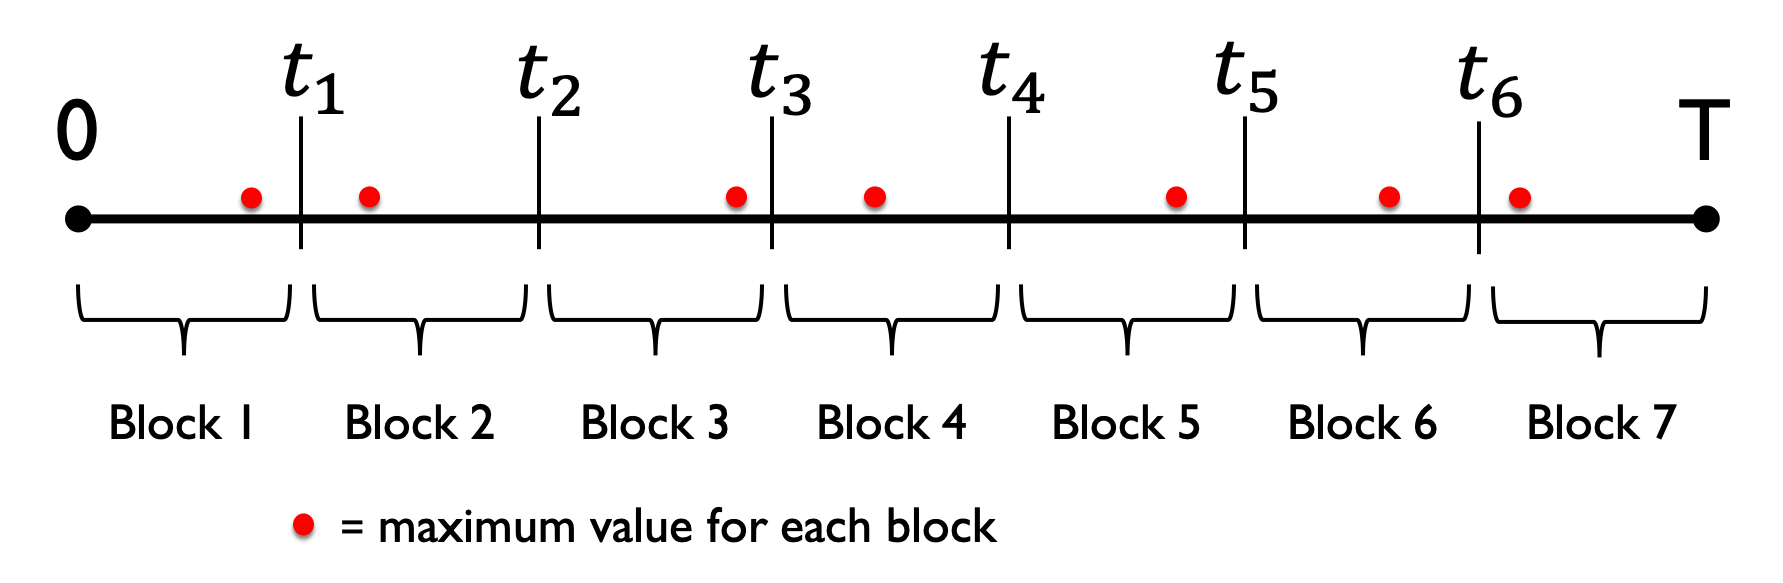
  • Máximos por bloco

intervalo de 0 a T

Gerenciamento Quantitativo de Risco em Python

Teoria de valores extremos

  • Teoria de valores extremos: distribuição estatística dos valores extremos
  • Máximos por bloco:
    • Dividir o período em subperíodos

linha de 0 a T dividida em subintervalos

Gerenciamento Quantitativo de Risco em Python

Teoria de valores extremos

  • Teoria de valores extremos: distribuição estatística dos valores extremos
  • Máximos por bloco:
    • Dividir o período em subperíodos
    • Formar um bloco a partir de cada subperíodo

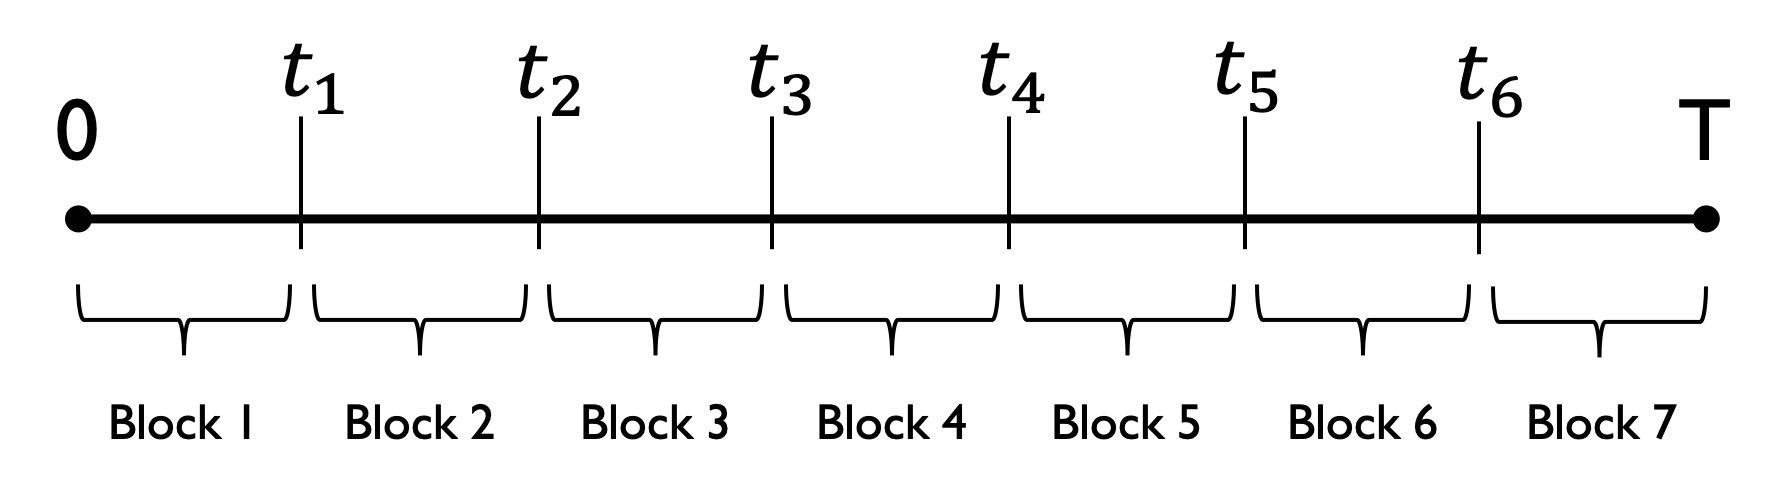
intervalo de tempo mostrando blocos

Gerenciamento Quantitativo de Risco em Python

Teoria de valores extremos

  • Teoria de valores extremos: distribuição estatística dos valores extremos
  • Máximos por bloco:
    • Dividir o período em subperíodos
    • Formar blocos a partir de cada subperíodo
    • Conjunto dos máximos por bloco = conjunto de dados
  • Pico acima do limite (POT):
    • Encontrar todas as perdas acima de um nível
    • Conjunto dessas perdas = conjunto de dados

intervalo com blocos e perda máxima por bloco

Gerenciamento Quantitativo de Risco em Python

Distribuição Generalizada de Valores Extremos

  • Exemplo: Máximos por bloco para 2007 - 2009

    • Reamostrar perdas no período desejado (ex.: semanal)
      maxima = losses.resample("W").max()
      
  • Distribuição Generalizada de Valores Extremos (GEV)

    • Distribuição dos máximos dos dados
    • Exemplo: estimação paramétrica usando scipy.stats.genextreme
      from scipy.stats import genextreme
      params = genextreme.fit(maxima)
      
Gerenciamento Quantitativo de Risco em Python

VaR e CVaR a partir da distribuição GEV

  • VaR de 99% a partir da distribuição GEV
    • Use a função de ponto percentual .ppf() para achar o VaR de 99%
    • Requer params da GEV ajustada
    • Encontra a perda máxima em uma semana com 99% de confiança
  • CVaR de 99% a partir da distribuição GEV
    • CVaR é a expectativa condicional da perda dado o VaR como perda mínima
    • Use o método .expect() para obter o valor esperado
VaR_99 = genextreme.ppf(0.99, *params)
CVar_99 = ( 1 / (1 - 0.99) ) * genextreme.expect(lambda x: x, *params, lb = VaR_99)
Gerenciamento Quantitativo de Risco em Python

Cobertura de perdas

  • Gestão de risco: cobrir perdas
    • Exigência regulatória (bancos, seguradoras)
    • Reservas devem estar disponíveis para cobrir perdas
      • Para um período especificado (ex.: uma semana)
      • Em um nível de confiança especificado (ex.: 99%)
  • VaR da distribuição GEV:
    • estima a perda máxima
      • dado o período
      • dado o nível de confiança
Gerenciamento Quantitativo de Risco em Python

Cobertura de perdas

  • Exemplo: Valor inicial do portfólio = $1,000,000
  • Reserva para uma semana com 99% de confiança
    • $\text{VaR}_{99}$ da distribuição GEV: perda máxima em uma semana com 99% de confiança
  • Exigência de reserva: Valor do portfólio x $\text{VaR}_{99}$
    • Suponha $\text{VaR}_{99}$ = 0,10, ou seja, perda máxima de 10%
    • Exigência de reserva = $100,000
  • Valor do portfólio muda => a exigência de reserva muda
  • A regulação define a frequência de atualização da reserva
Gerenciamento Quantitativo de Risco em Python

Vamos praticar!

Gerenciamento Quantitativo de Risco em Python

Preparing Video For Download...