Fatores de risco e a crise financeira

Gerenciamento Quantitativo de Risco em Python

Jamsheed Shorish

Computational Economist

Fatores de risco
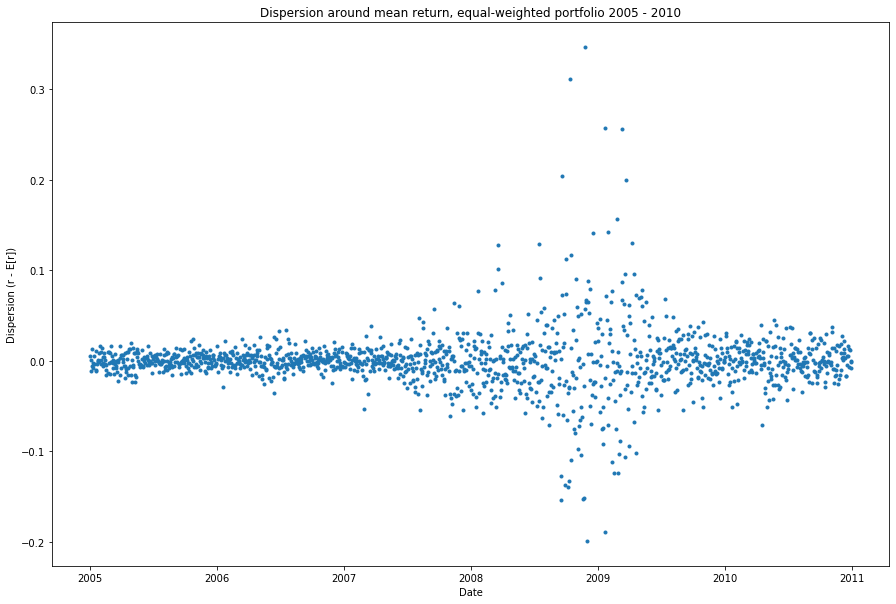
  • Volatilidade: medida da dispersão dos retornos em torno do valor esperado
  • Série temporal: valor esperado = média amostral
  • O que determina expectativa e dispersão?
  • Fatores de risco: variáveis/eventos que influenciam retorno e volatilidade da carteira

Gráfico de dispersão, desvio dos retornos da média da série temporal

Gerenciamento Quantitativo de Risco em Python

Exposição ao risco

  • Exposição ao risco: medida da possível perda da carteira

    • Fatores de risco determinam a exposição
  • Exemplo: Seguro contra enchentes

    • Franquia: valor pago do próprio bolso, independentemente da perda
    • Cobertura de 100% ainda deixa a franquia a pagar
    • Logo, a franquia é a exposição ao risco
    • Enchentes frequentes => resultado mais volátil
    • Enchentes frequentes => maior exposição ao risco
Gerenciamento Quantitativo de Risco em Python

Risco sistemático

  • Risco sistemático: fator(es) que afetam a volatilidade de todos os ativos da carteira

    • Risco de mercado: risco sistemático por movimentos gerais do mercado financeiro
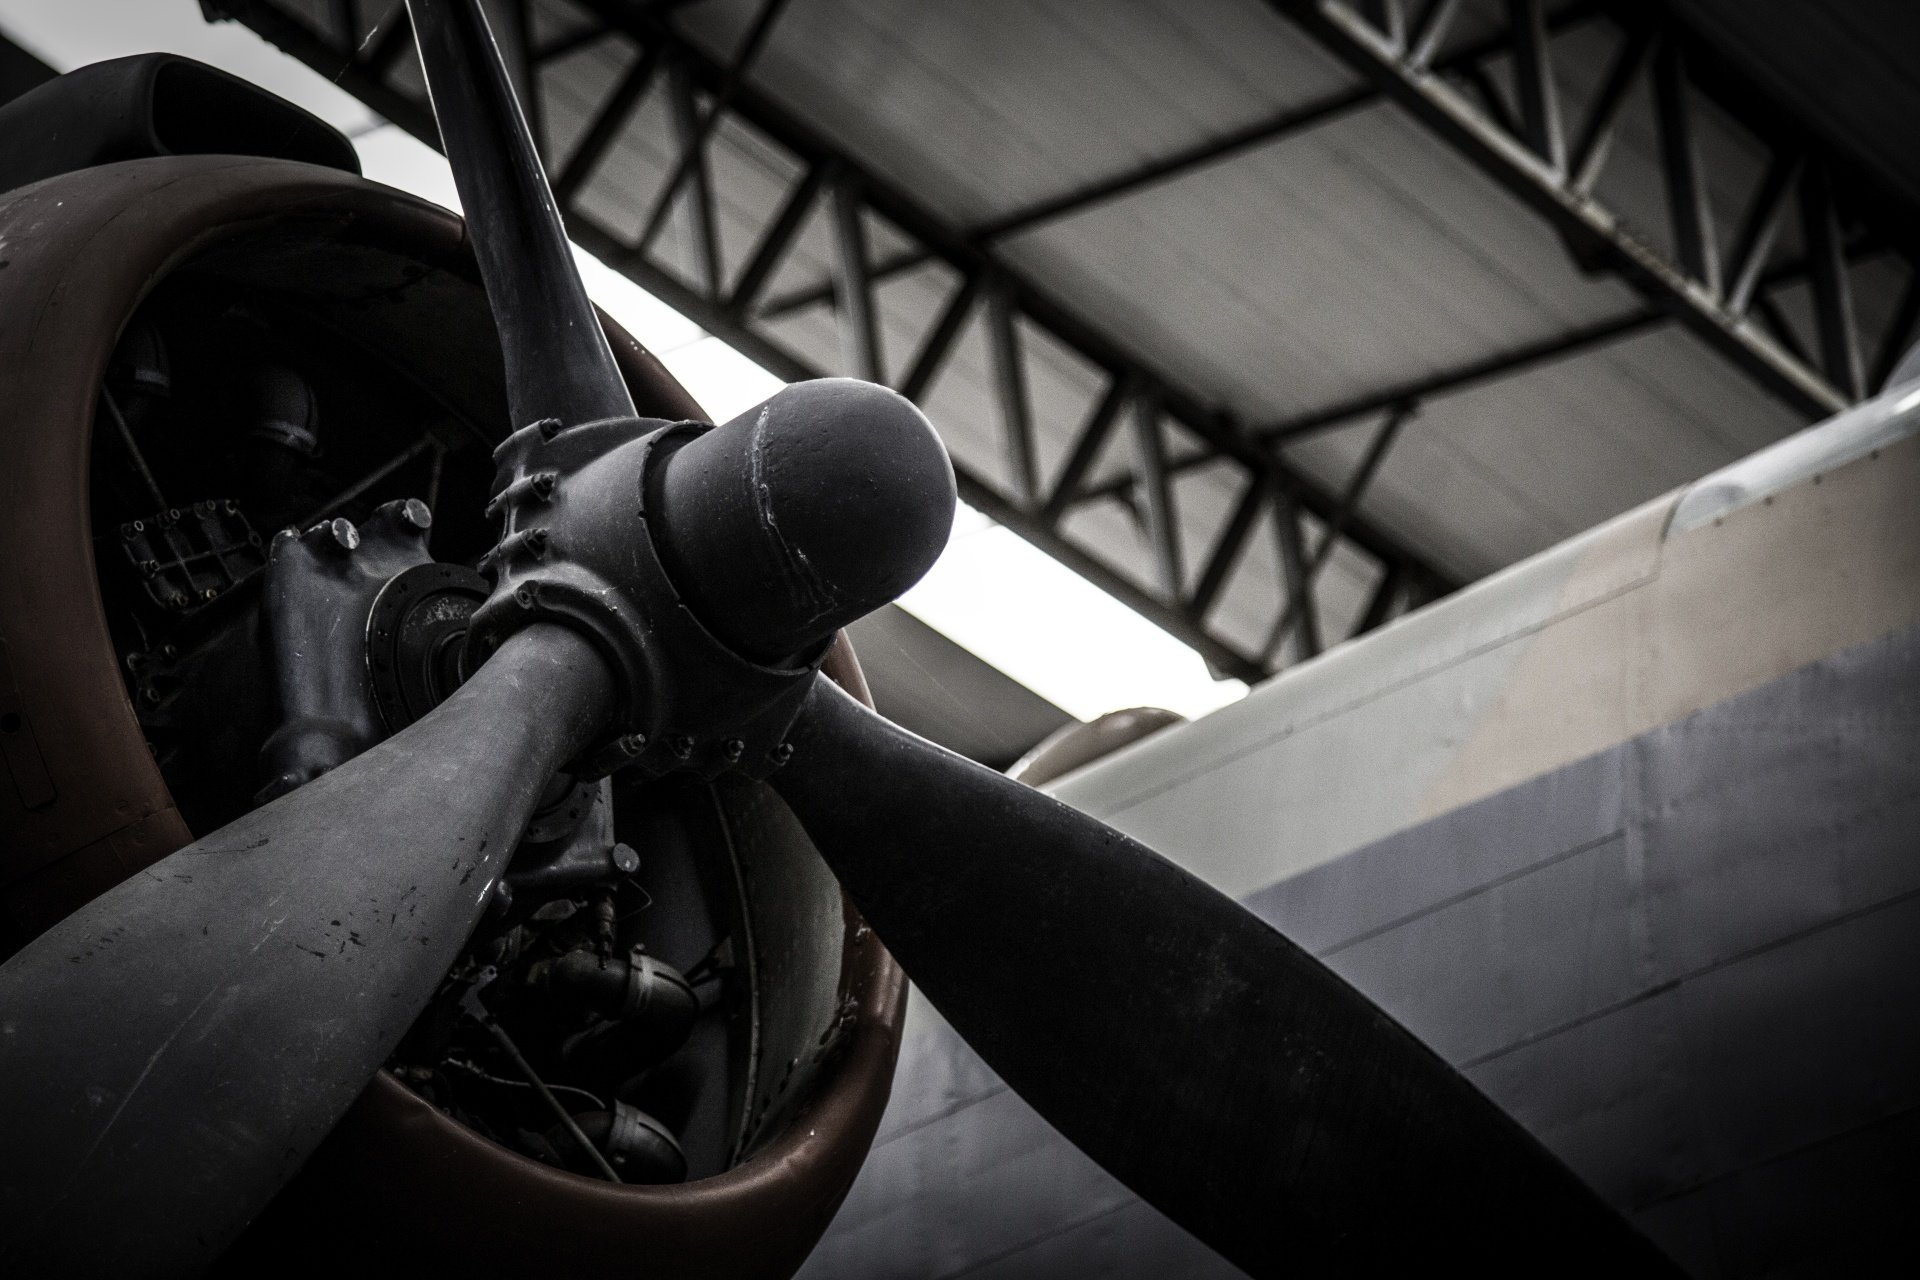
  • Falha no motor do avião: risco sistemático!

  • Exemplos de fatores de risco sistemático financeiro:

    • Mudanças no nível de preços, ou seja, inflação
    • Mudanças nas taxas de juros
    • Mudanças no ciclo/ambiente econômico

Motor de avião com hélice

Gerenciamento Quantitativo de Risco em Python

Risco idiossincrático

  • Risco idiossincrático: risco específico de um ativo/classe de ativos.

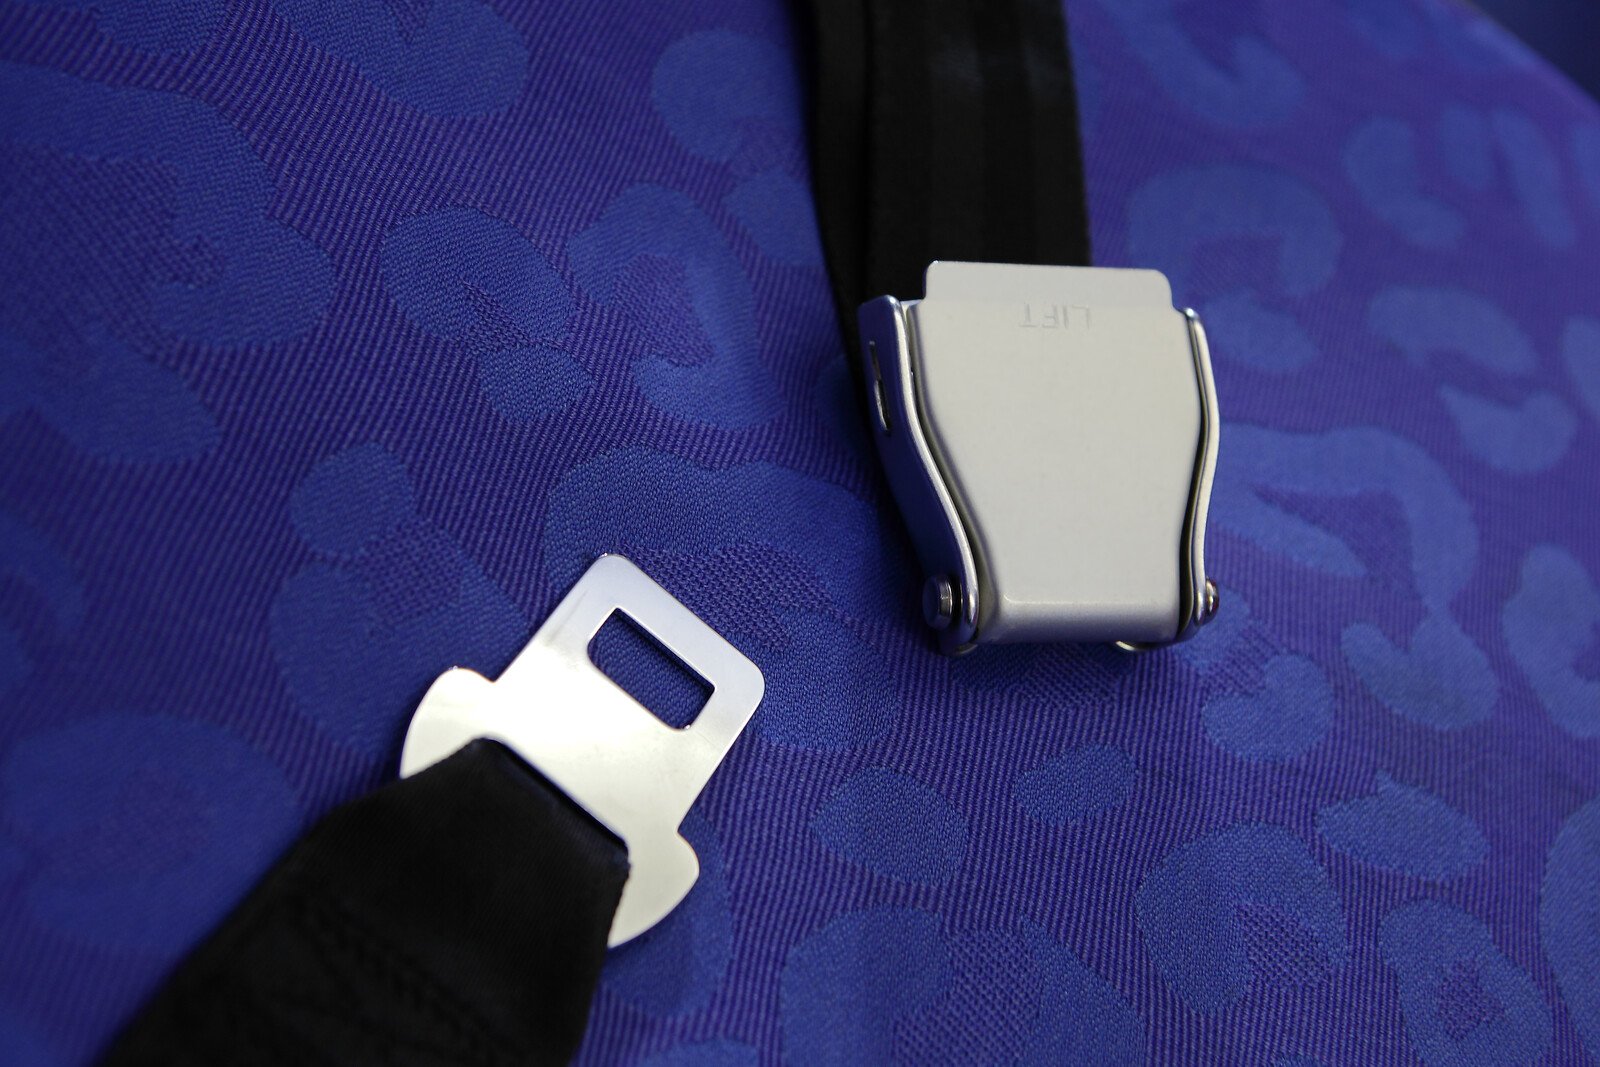
  • Turbulência e cinto desafivelado: risco idiossincrático!

  • Exemplos de risco idiossincrático:

    • Carteira de títulos: risco de inadimplência do emissor
    • Características da empresa/setor
      • Tamanho da empresa (capitalização de mercado)
      • Índice book-to-market
      • Choques setoriais

Cinto de segurança de avião

Gerenciamento Quantitativo de Risco em Python

Modelos de fatores

  • Modelo de fatores: avaliação dos fatores que afetam o retorno da carteira
  • Regressão estatística, ex.: Ordinary Least Squares (OLS):
    • variável dependente: retornos (ou volatilidade)
    • variável(is) independente(s): fatores de risco sistêmicos e/ou idiossincráticos
  • Modelo de fatores Fama-French: combinação de
    • risco de mercado e
    • risco idiossincrático (tamanho da empresa, valor da empresa)
Gerenciamento Quantitativo de Risco em Python

Fator de risco da crise: títulos lastreados em hipotecas
  • Bancos de investimento: tomaram muito empréstimo pouco antes da crise
  • Colateral: títulos lastreados em hipotecas (MBS)
  • MBS: supostamente diversificam o risco ao reunir muitas hipotecas de perfis diversos
    • Falha: risco de inadimplência hipotecária era altamente correlacionado
    • Avalanche de atrasos/default destruiu o valor do colateral
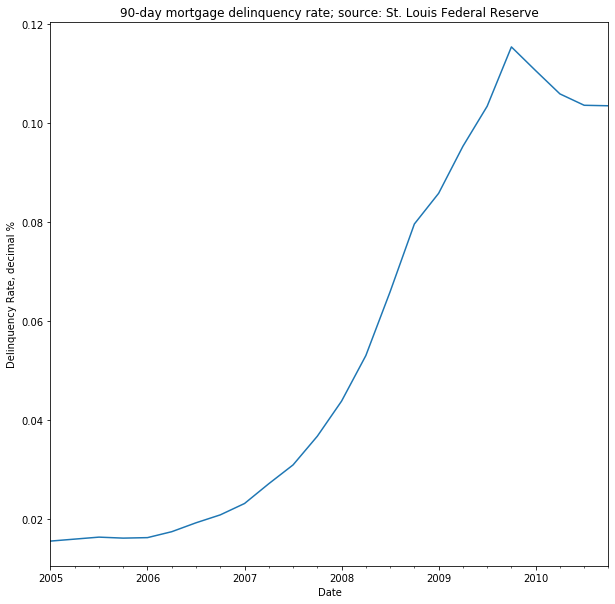
  • Inadimplência hipotecária de 90 dias: fator de risco para carteiras de bancos de investimento na crise

Inadimplências hipotecárias de 90 dias 2005-2010

Gerenciamento Quantitativo de Risco em Python

Modelo de fatores na crise

  • Regressão de modelo de fatores: retornos da carteira vs. inadimplência hipotecária
  • Importe a biblioteca statsmodels.api para ferramentas de regressão
  • Ajuste a regressão com o objeto .OLS() e seu método .fit()
  • Mostre os resultados com o método .summary() da regressão


import statsmodels.api as sm

regression = sm.OLS(returns, delinquencies).fit()
print(regression.summary())
Gerenciamento Quantitativo de Risco em Python

Resultados de .summary() da regressão
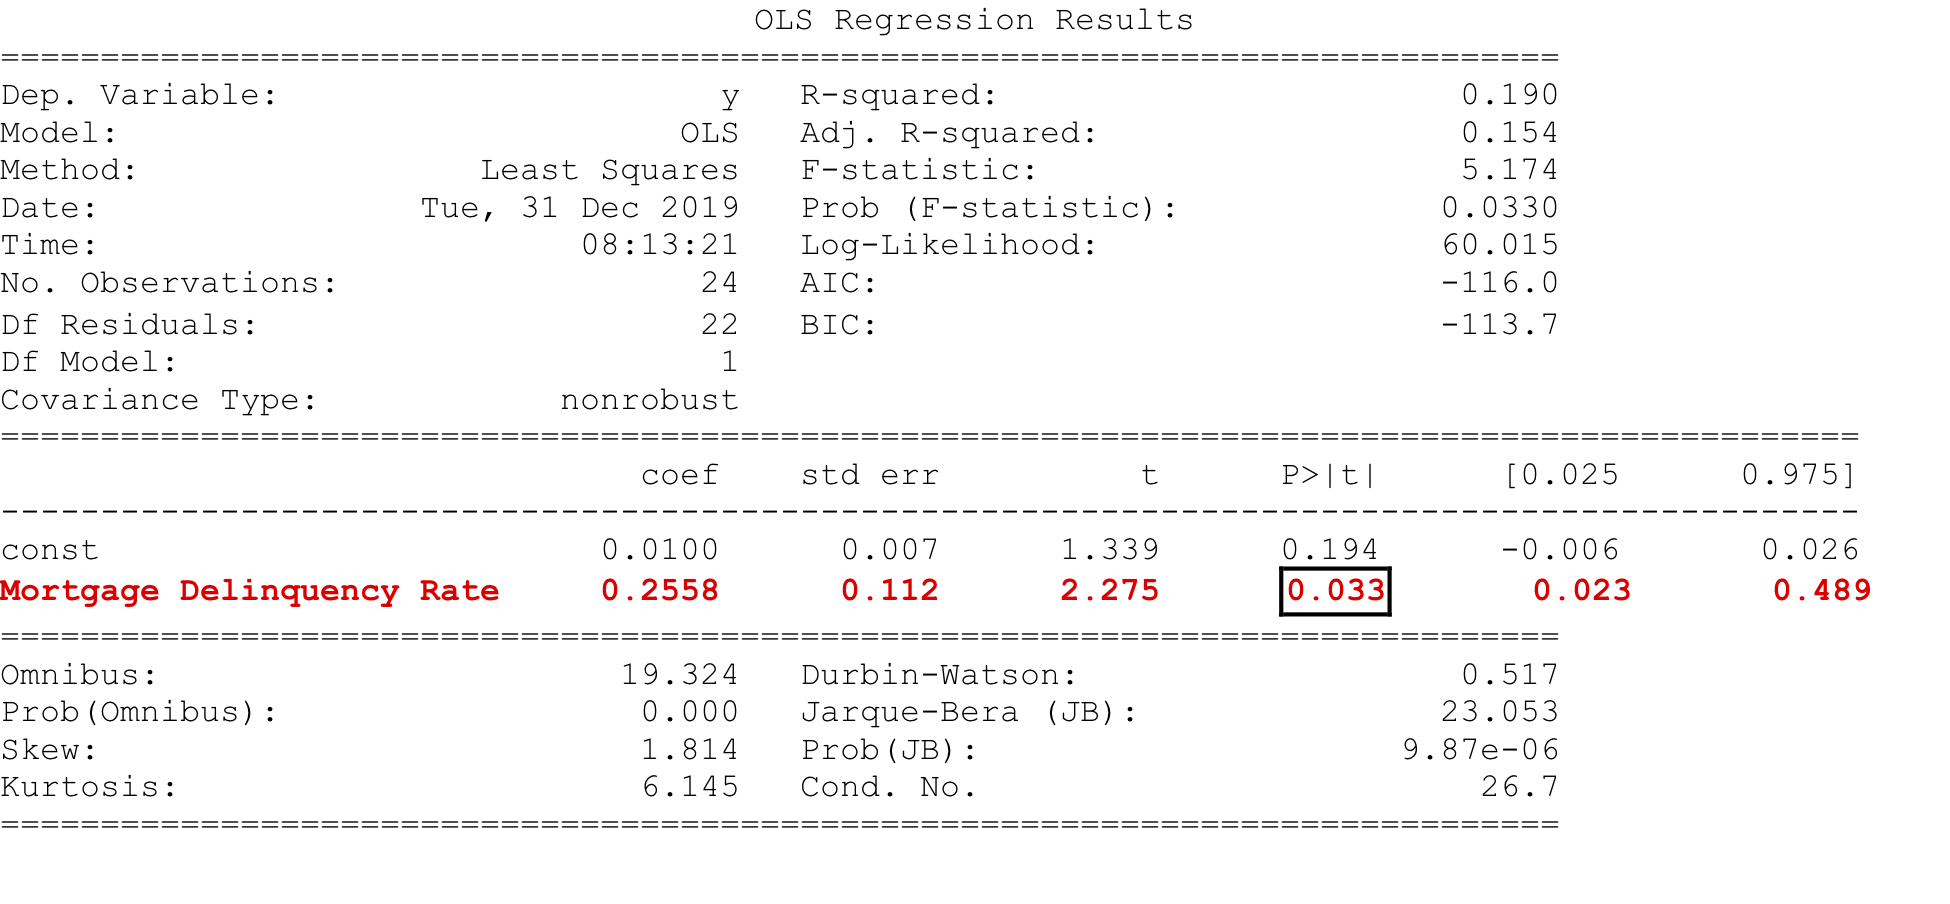
exemplo de resumo da regressão

Gerenciamento Quantitativo de Risco em Python

Vamos praticar!

Gerenciamento Quantitativo de Risco em Python

Preparing Video For Download...