Quebras estruturais
Gerenciamento Quantitativo de Risco em Python

Jamsheed Shorish
Computational Economist
Risco e distribuição
- Kit de ferramentas de gestão de risco
- Mitigação de risco: MPT
- Mensuração de risco: VaR, CVaR
- Risco: dispersão, volatilidade
- Variância (desvio padrão) como definição de risco
- Conexão entre risco e distribuição dos fatores de risco como variáveis aleatórias
Estacionariedade
- Suposição: a distribuição é a mesma ao longo do tempo
- Distribuição inalterada = estacionária
- Fronteira eficiente no período da crise financeira global
- Não estacionária
- Técnicas de estimação exigem estacionariedade
- Histórica: distribuição estacionária desconhecida a partir de dados passados
- Paramétrica: classe de distribuição estacionária assumida
- Monte Carlo: distribuição estacionária assumida para sorteios aleatórios
Quebras estruturais
- Não estacionária => talvez a distribuição mude ao longo do tempo
- Assuma pontos específicos no tempo para a mudança
- Divida os dados em subperíodos
- Dentro de cada subperíodo, assuma estacionariedade
- Quebra(s) estrutural(is): ponto(s) de mudança
- Mudança na "tendência" da média e/ou volatilidade dos dados
Exemplo: crescimento populacional da China
- Examine o período 1950 - 2019
- A tendência é aproximadamente linear...
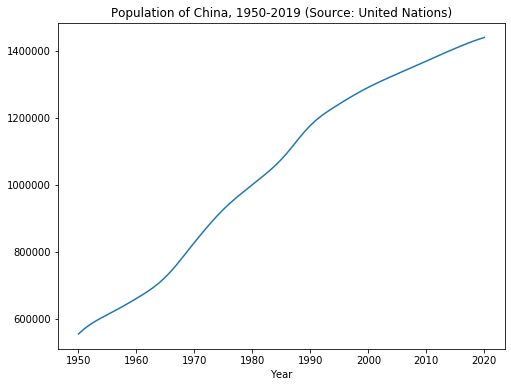
Exemplo: crescimento populacional da China
- Examine o período 1950 - 2019
- A tendência é aproximadamente linear...
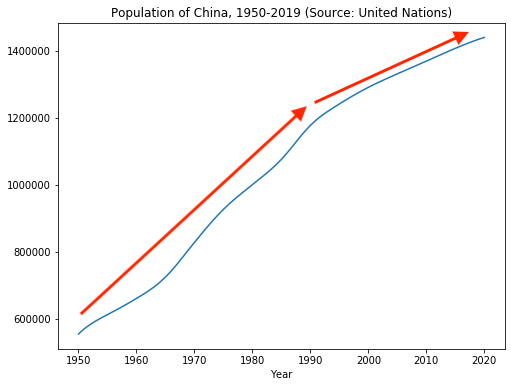
- ...mas parece desacelerar a partir de 1990
- Possível quebra estrutural perto de 1990.
- Implica que a distribuição do saldo populacional (nascimentos - mortes) mudou
- Possíveis motivos: política governamental, padrão de vida, etc.
O teste de Chow
- Exemplo anterior: evidência visual de quebra estrutural
- Quantificação: medida estatística
- Teste de Chow:
- Testa a existência de quebra estrutural dado um modelo linear
- Hipótese nula: sem quebra
- Requer três regressões MQO
- Regressão para o período inteiro
- Duas regressões, antes e depois da quebra
- Coletar a soma dos resíduos ao quadrado
- A estatística de teste segue a distribuição "F"
O teste de Chow em Python
- Hipótese: quebra estrutural em 1990 para a população da China
- Assuma um "modelo de fatores" linear: $$\log(\text{Population}_t) = \alpha + \beta * \text{Year}_t + u_t$$
- Regressão MQO usando o objeto
OLSdostatsmodelsno período completo 1950 - 2019- Obter a soma dos resíduos ao quadrado
res.ssr
- Obter a soma dos resíduos ao quadrado
import statsmodels.api as sm res = sm.OLS(log_pop, year).fit()print('SSR 1950-2019: ', res.ssr)
SSR 1950-2019: 0.29240576138055463
O teste de Chow em Python
- Divida 1950 - 2019 nos subperíodos 1950 - 1989 e 1990 - 2019
- Faça regressões MQO em cada subperíodo
- Obter
res_before.ssreres_after.ssr
- Obter
pop_before = log_pop.loc['1950':'1989']; year_before = year.loc['1950':'1989']; pop_after = log_pop.loc['1990':'2019']; year_after = year.loc['1990':'2019'];res_before = sm.OLS(pop_before, year_before).fit() res_after = sm.OLS(pop_after, year_after).fit()print('SSR 1950-1989: ', res_before.ssr) print('SSR 1990-2019: ', res_after.ssr)
SSR 1950-1989: 0.011741113017411783
SSR 1990-2019: 0.0013717593339608077
O teste de Chow em Python
- Calcule a estatística do teste de Chow com distribuição F
- Calcule o numerador
- k = 2 graus de liberdade = 2 coeficientes MQO $\alpha$, $\beta$
- Calcule o denominador
- 66 graus de liberdade = número total de pontos (70) - 2*k
- Calcule o numerador
numerator = (ssr_total - (ssr_before + ssr_after)) / 2denominator = (ssr_before + ssr_after) / 66chow_test = numerator / denominator print("Chow test statistic: ", chow_test, "; Critical value, 99.9%: ", 7.7)
Chow test statistic: 702.8715822890057; Critical value, 99.9%: 7.7
Vamos praticar!
Gerenciamento Quantitativo de Risco em Python

