Exposição ao risco e perda

Gerenciamento Quantitativo de Risco em Python

Jamsheed Shorish

Computational Economist

Uma analogia com férias
  • Reservas de hotel para férias

  • Pagar antecipado, antes da estadia

    • Diária baixa
    • Não reembolsável: taxa de cancelamento = 100% da diária
  • Pagar após a chegada

    • Diária alta
    • Parcialmente reembolsável: taxa de cancelamento de 20% da diária

Imagem de barco perto de uma praia caribenha

Gerenciamento Quantitativo de Risco em Python

Decidindo entre opções

  • O que determina sua decisão?
    1. Chance de choque negativo: doença, problema de viagem, clima
      • Probabilidade de perda
    2. Perda associada ao choque: valor ou valor condicional
      • ex.: VaR, CVaR
    3. Vontade de evitar o choque: percepção pessoal
      • Tolerância ao risco

Ilustração de três crianças doentes na cama com termômetros na boca


Imagem de escala de risco e dinheiro para gestão de risco

Gerenciamento Quantitativo de Risco em Python

Exposição ao risco e VaR

  • Exposição ao risco: probabilidade de perda x medida de perda
    • Medida de perda: ex.: VaR
  • 10% de chance de cancelar as férias: P(Doença) = 0,10
  • Não reembolsável:
    • Custo total não reembolsável do hotel: € 500
    • VaR a 90% de confiança: € 500
  • Parcialmente reembolsável:
    • Custo do hotel: € 550
    • VaR a 90% de confiança: taxa de cancelamento de 20% x € 550 = € 110
Gerenciamento Quantitativo de Risco em Python

Calculando a exposição ao risco

  • Exposição não reembolsável ("$\text{nr}$"):
    • P(doença) x $\text{VaR}_{0.90}^{\text{nr}}$ = 0,10 x € 500 = € 50.
  • Exposição parcialmente reembolsável ("$\text{pr}$"):
    • P(doença) x $\text{VaR}_{0.90}^{\text{pr}}$ = 0,10 x € 110 = € 11.
  • Diferença na exposição ao risco: € 50 - € 11 = € 39.
  • Diferença total de preço entre as ofertas: € 550 - € 500 = € 50.
  • Tolerância ao risco: pagar € 50 a mais vale para evitar € 39 de exposição adicional?
Gerenciamento Quantitativo de Risco em Python

Tolerância ao risco e apetite por risco

  • Neutro ao risco: importam apenas valores esperados
    • € 39 < € 50 $\Rightarrow$ prefere opção não reembolsável
  • Averso ao risco: a incerteza tem custo
    • € 39 < € 50 $\Rightarrow$ prefere opção parcialmente reembolsável
  • Gestão de risco corporativa/institucional: preferências como apetite por risco
  • Investidores individuais: preferências como tolerância ao risco
Gerenciamento Quantitativo de Risco em Python

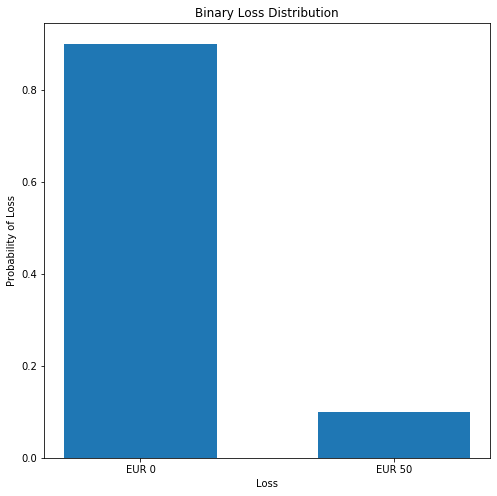
Distribuição de perdas - discreta

  • A exposição ao risco depende da distribuição de perdas (probabilidade de perda)
  • Exemplo das férias: 2 resultados de um fator de risco aleatório

Gráfico de barras de perdas binárias do exemplo de férias

Gerenciamento Quantitativo de Risco em Python

Distribuição de perdas - contínua

  • A exposição ao risco depende da distribuição de perdas (probabilidade de perda)
  • Exemplo das férias: 2 resultados de um fator de risco aleatório
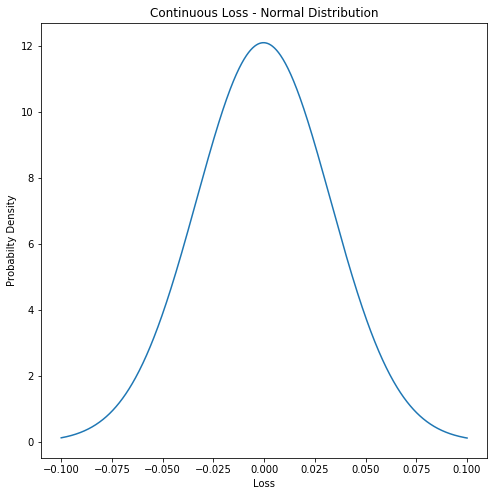
  • De forma geral: distribuição de perdas contínua
    • Distribuição Normal: boa para amostras grandes

Imagem de distribuição normal contínua

Gerenciamento Quantitativo de Risco em Python

Distribuição de perdas - contínua

  • A exposição ao risco depende da distribuição de perdas (probabilidade de perda)
  • Exemplo das férias: 2 resultados de um fator de risco aleatório
  • De forma geral: distribuição de perdas contínua
    • Distribuição Normal: boa para amostras grandes
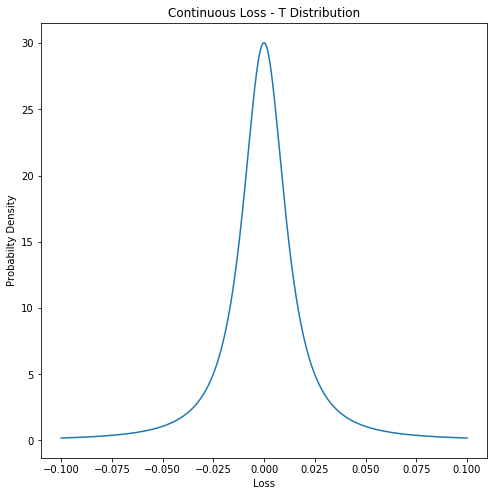
    • Distribuição t de Student: boa para amostras menores

Imagem de distribuição T contínua de perdas

Gerenciamento Quantitativo de Risco em Python

Introdução: distribuição t de Student

  • Também chamada de distribuição t
  • Tem caudas "mais grossas" que a Normal em amostras pequenas
    • Semelhante a retornos/perdas de portfólios
  • À medida que a amostra cresce, a t converge para a Normal

Imagem de distribuição contínua de perdas

Gerenciamento Quantitativo de Risco em Python

Distribuição t no Python

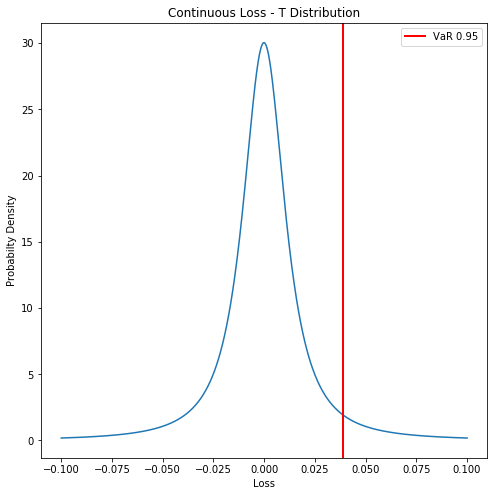
  • Exemplo: calcular o VaR de 95% a partir da distribuição t
    • Importe a distribuição t de scipy.stats
    • Ajuste os dados portfolio_loss usando t.fit()


from scipy.stats import t

params = t.fit(portfolio_losses)

Imagem de distribuição contínua de perdas

Gerenciamento Quantitativo de Risco em Python

Distribuição t no Python

  • Exemplo: calcular o VaR de 95% a partir da distribuição t
    • Importe a distribuição t de scipy.stats
    • Ajuste os dados portfolio_loss usando t.fit()
    • Calcule a percent point function com .ppf() para achar o VaR
from scipy.stats import t

params = t.fit(portfolio_losses)
VaR_95 = t.ppf(0.95, *params)

Imagem de distribuição t contínua de perdas com VaR

Gerenciamento Quantitativo de Risco em Python

Graus de liberdade

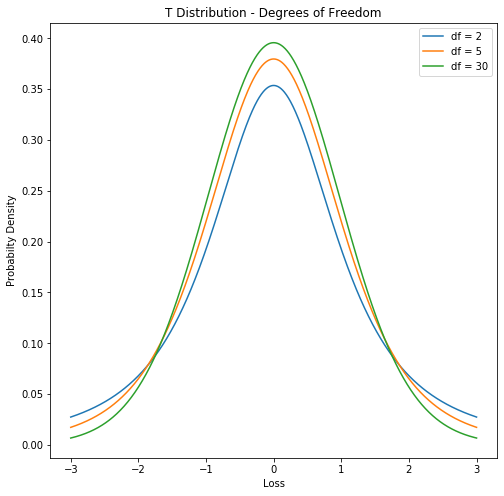
  • Graus de liberdade (df): número de observações independentes
  • df pequeno: distribuição t de caudas "grossas"
  • df grande: distribuição Normal
x = np.linspace(-3, 3, 100)

plt.plot(x, t.pdf(x, df = 2))
plt.plot(x, t.pdf(x, df = 5))
plt.plot(x, t.pdf(x, df = 30))

Imagem da distribuição t para 30 graus de liberdade

Gerenciamento Quantitativo de Risco em Python

Vamos praticar!

Gerenciamento Quantitativo de Risco em Python

Preparing Video For Download...