Trading financier en Python
Chelsea Yang
Data Science Instructor
Un drawdown est la baisse du pic au creux sur une période donnée pour un actif ou un compte de trading.
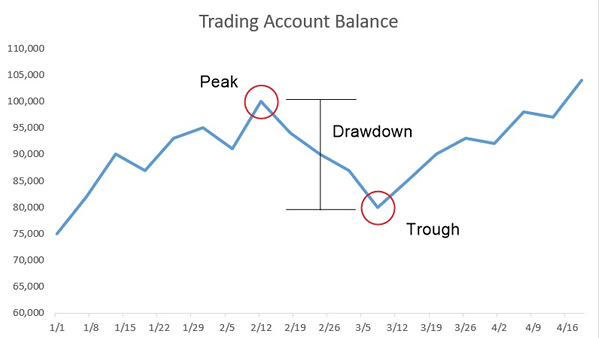
$\text{Max Drawdown} = (V_p - V_l)/ V_l $
$V_p$ : Valeur au pic avant la plus forte chute
$V_l$ : Valeur la plus basse avant un nouveau plus haut

Max drawdown
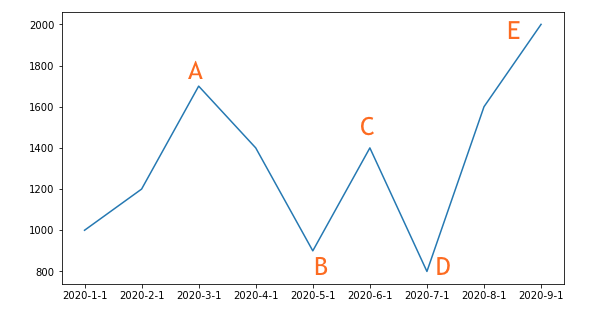
= (valeur au point A - valeur au point D)/valeur au point A = (1700 - 800)/1700 = 53 %
resInfo = bt_result.stats# Get the max drawdown max_drawdown = resInfo.loc['max_drawdown'] print('Maximum drawdown: %.2f'% max_drawdown)# Get the average drawdown avg_drawdown = resInfo.loc['avg_drawdown'] print('Average drawdown: %.2f'% avg_drawdown)# Get the average drawdown days avg_drawdown_days = resInfo.loc['avg_drawdown_days'] print('Average drawdown days: %.0f'% avg_drawdown_days)
Maximum drawdown: -0.59
Average drawdown: -0.11
Average drawdown days: 22
CALMAR : CALifornia Managed Accounts Report
$ Calmar = CAGR / \text{Max Drawdown} $
resInfo = bt_result.stats # Get the CAGR cagr = resInfo.loc['cagr'] # Get the max drawdown max_drawdown = resInfo.loc['max_drawdown']# Calculate Calmar ratio mannually calmar_calc = cagr / max_drawdown * (-1) print('Calmar Ratio calculated: %.2f'% calmar_calc)
Calmar Ratio calculated: 4.14
resInfo = bt_result.stats
# Get the Calmar ratio
calmar = resInfo.loc['calmar']
print('Calmar Ratio: %.2f'% calmar)
Calmar Ratio: 4.14
Trading financier en Python