Facteurs de risque et crise financière

Gestion quantitative des risques en Python

Jamsheed Shorish

Computational Economist

Facteurs de risque
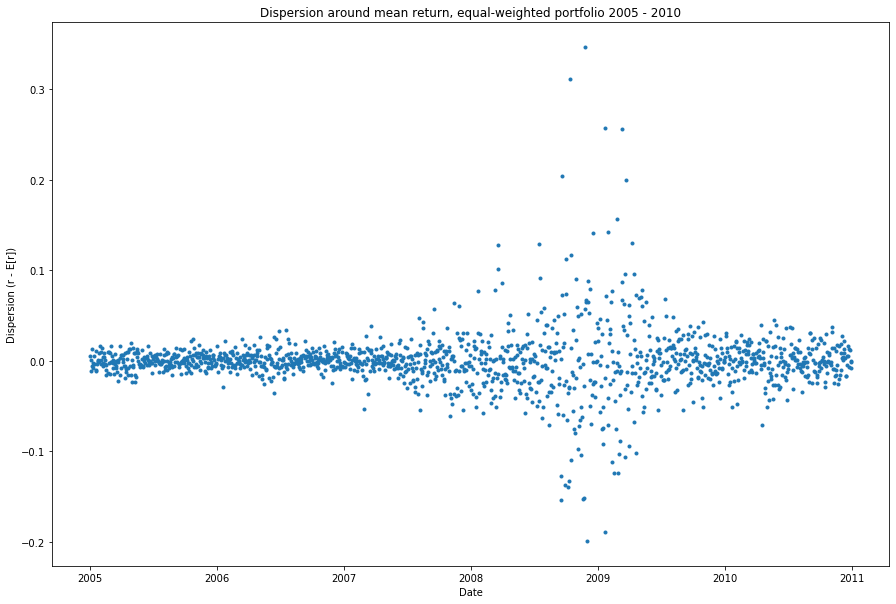
  • Volatilité : mesure de la dispersion des rendements autour de la valeur attendue
  • Séries temporelles : valeur attendue = moyenne de l'échantillon
  • Qu'est-ce qui détermine l'attente et la dispersion ?
  • Facteurs de risque : variables/événements qui pilotent le rendement et la volatilité du portefeuille

Graphique de dispersion, écart des rendements à la moyenne de la série

Gestion quantitative des risques en Python

Exposition au risque

  • Exposition au risque : mesure de la perte potentielle du portefeuille

    • Les facteurs de risque déterminent l'exposition au risque
  • Exemple : assurance inondation

    • Franchise : reste à charge quel que soit le sinistre
    • Une couverture à 100 % laisse la franchise à payer
    • La franchise est donc l'exposition au risque
    • Inondations fréquentes => issue plus volatile
    • Inondations fréquentes => exposition au risque plus élevée
Gestion quantitative des risques en Python

Risque systématique

  • Risque systématique : facteur(s) affectant la volatilité de tous les actifs du portefeuille

    • Risque de marché : risque systématique lié aux mouvements généraux du marché financier
  • Panne de moteur d'avion : risque systématique !

  • Exemples de facteurs de risque systématique financiers :

    • Variations du niveau des prix, c.-à-d. inflation
    • Variations des taux d'intérêt
    • Changements de conjoncture économique

Moteur d'un avion à hélice

Gestion quantitative des risques en Python

Risque idiosyncratique

  • Risque idiosyncratique : risque propre à un actif/une classe d'actifs particulier(e).

  • Turbulences et ceinture non attachée : risque idiosyncratique !

  • Exemples de risque idiosyncratique :

    • Portefeuille d'obligations : risque de défaut de l'émetteur
    • Caractéristiques d'entreprise/de secteur
      • Taille de l'entreprise (capitalisation boursière)
      • Ratio valeur comptable/valeur de marché
      • Chocs sectoriels

Ceinture de sécurité d'avion

Gestion quantitative des risques en Python

Modèles factoriels

  • Modèle factoriel : évalue les facteurs de risque qui affectent le rendement du portefeuille
  • Régression statistique, p. ex. moindres carrés ordinaires (OLS) :
    • variable dépendante : rendements (ou volatilité)
    • variable(s) indépendante(s) : facteurs de risque systémiques et/ou idiosyncratiques
  • Modèle factoriel Fama-French : combinaison de
    • risque de marché et
    • risque idiosyncratique (taille, valeur de l'entreprise)
Gestion quantitative des risques en Python

Facteur de crise : titres adossés à des hypothèques
  • Banques d'investissement : fort endettement juste avant la crise
  • Collatéral : titres adossés à des créances hypothécaires (MBS)
  • MBS : supposés diversifier le risque via de nombreux prêts aux profils variés
    • Problème : le risque de défaut hypothécaire était en réalité très corrélé
    • L'avalanche d'impayés/défaillances a détruit la valeur du collatéral
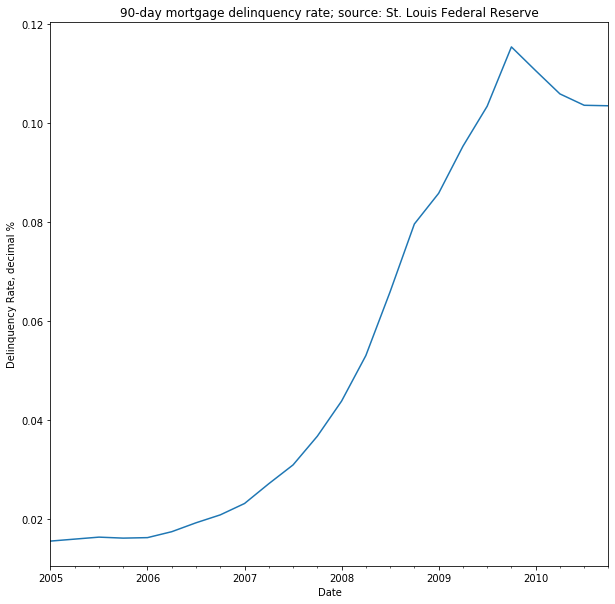
  • Défaut hypothécaire à 90 jours : facteur de risque pour les portefeuilles des banques d'investissement durant la crise

Impayés hypothécaires à 90 jours 2005-2010

Gestion quantitative des risques en Python

Modèle factoriel de crise

  • Régression de modèle factoriel : rendements du portefeuille vs. défauts hypothécaires
  • Importer la bibliothèque statsmodels.api pour les outils de régression
  • Ajuster la régression avec l'objet .OLS() et sa méthode .fit()
  • Afficher les résultats avec la méthode .summary() de la régression


import statsmodels.api as sm

regression = sm.OLS(returns, delinquencies).fit()
print(regression.summary())
Gestion quantitative des risques en Python

Résultats de .summary() de la régression
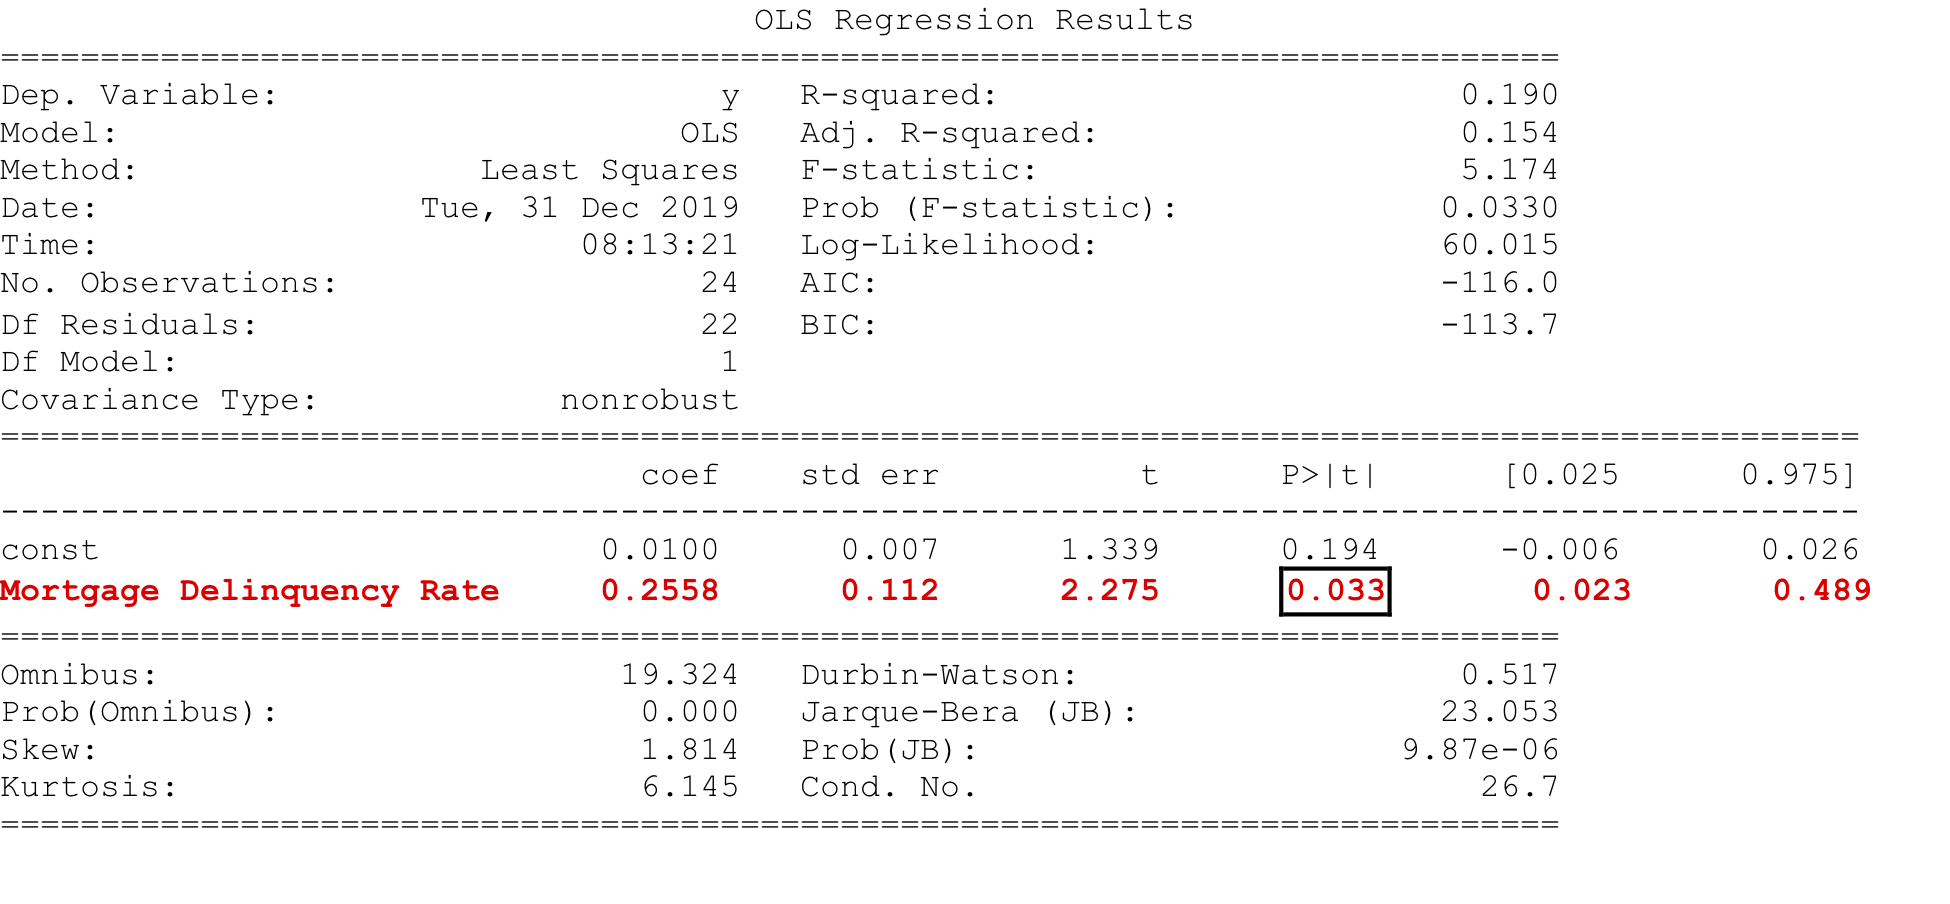
exemple de récapitulatif de régression

Gestion quantitative des risques en Python

Passons à la pratique !

Gestion quantitative des risques en Python

Preparing Video For Download...