Exposition au risque et perte

Gestion quantitative des risques en Python

Jamsheed Shorish

Computational Economist

Une analogie avec les vacances
  • Réservations d'hôtel pour des vacances

  • Payer à l'avance, avant le séjour

    • Tarif bas
    • Non remboursable : frais d'annulation = 100 % du tarif
  • Payer après l'arrivée

    • Tarif élevé
    • Partiellement remboursable : frais d'annulation de 20 % du tarif

Image d'un bateau près d'une plage des Caraïbes

Gestion quantitative des risques en Python

Choisir entre des options

  • Qu'est-ce qui guide votre décision ?
    1. Probabilité d'un choc négatif : maladie, perturbation, météo
      • Probabilité de perte
    2. Perte liée au choc : montant ou montant conditionnel
      • p. ex. VaR, CVaR
    3. Volonté d'éviter le choc : ressenti personnel
      • Tolérance au risque

Dessin de trois enfants malades au lit avec des thermomètres dans la bouche


Image d'une échelle de risque et d'argent pour la gestion des risques

Gestion quantitative des risques en Python

Exposition au risque et VaR

  • Exposition au risque : probabilité de perte × mesure de perte
    • Mesure de perte : p. ex. VaR
  • 10 % de risque d'annuler les vacances : P(Maladie) = 0,10
  • Non remboursable :
    • Coût hôtelier non remboursable total : € 500
    • VaR au niveau de confiance 90 % : € 500
  • Partiellement remboursable :
    • Coût hôtelier remboursable : € 550
    • VaR au niveau de confiance 90 % : frais de 20 % × € 550 = € 110
Gestion quantitative des risques en Python

Calculer l'exposition au risque

  • Exposition non remboursable (« $\text{nr}$ ») :
    • P(maladie) × $\text{VaR}_{0.90}^{\text{nr}}$ = 0,10 × € 500 = € 50.
  • Exposition partiellement remboursable (« $\text{pr}$ ») :
    • P(maladie) × $\text{VaR}_{0.90}^{\text{pr}}$ = 0,10 × € 110 = € 11.
  • Différence d'exposition au risque : € 50 − € 11 = € 39.
  • Différence totale de prix entre offres : € 550 − € 500 = € 50.
  • Tolérance au risque : payer € 50 de plus vaut-il d'éviter € 39 d'exposition supplémentaire ?
Gestion quantitative des risques en Python

Tolérance au risque et appétence au risque

  • Neutre au risque : seuls les espérances comptent
    • € 39 < € 50 $\Rightarrow$ préférer l'option non remboursable
  • Averse au risque : l'incertitude a un coût en soi
    • € 39 < € 50 $\Rightarrow$ préférer l'option partiellement remboursable
  • Gestion des risques en entreprise/institution : préférences = appétence au risque
  • Investisseurs individuels : préférences = tolérance au risque
Gestion quantitative des risques en Python

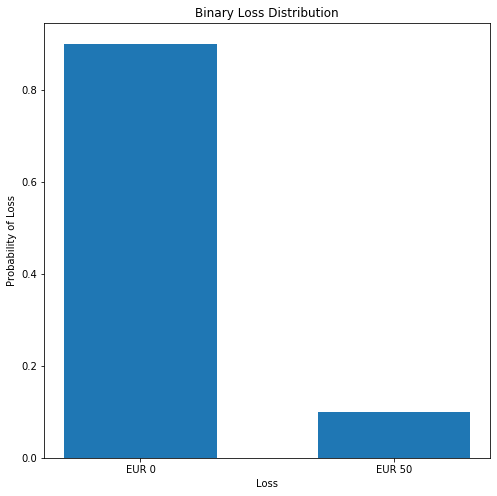
Distribution des pertes – discrète

  • L'exposition au risque dépend de la distribution des pertes (probabilité de perte)
  • Exemple vacances : 2 issues d'un facteur de risque aléatoire

Histogramme des pertes binaires de l'exemple vacances

Gestion quantitative des risques en Python

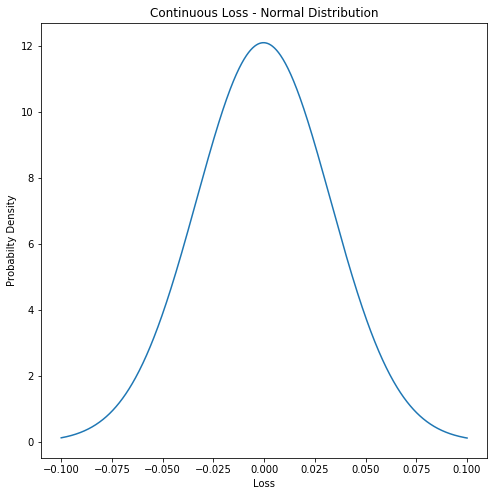
Distribution des pertes – continue

  • L'exposition au risque dépend de la distribution des pertes (probabilité de perte)
  • Exemple vacances : 2 issues d'un facteur de risque aléatoire
  • Plus généralement : distribution de pertes continue
    • Distribution normale : adaptée aux grands échantillons

Image d'une distribution normale continue

Gestion quantitative des risques en Python

Distribution des pertes – continue

  • L'exposition au risque dépend de la distribution des pertes (probabilité de perte)
  • Exemple vacances : 2 issues d'un facteur de risque aléatoire
  • Plus généralement : distribution de pertes continue
    • Distribution normale : adaptée aux grands échantillons
    • Distribution t de Student : adaptée aux petits échantillons

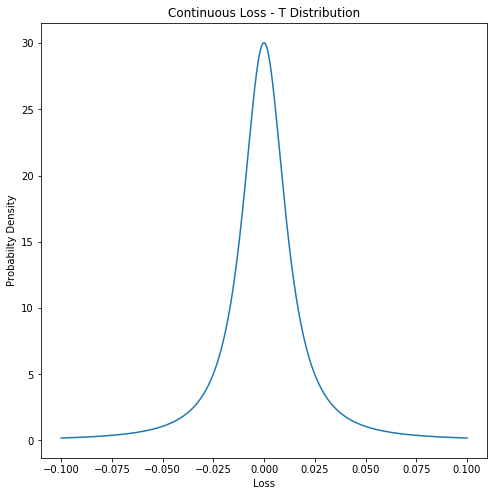
Image d'une distribution continue de pertes en T

Gestion quantitative des risques en Python

Rappel : distribution t de Student

  • Aussi appelée distribution t
  • A des queues plus « grosses » que la Normale pour de petits échantillons
    • Proche des rendements/pertes de portefeuille
  • Quand l'échantillon grandit, la t converge vers la distribution normale

Image d'une distribution continue des pertes

Gestion quantitative des risques en Python

Distribution t en Python

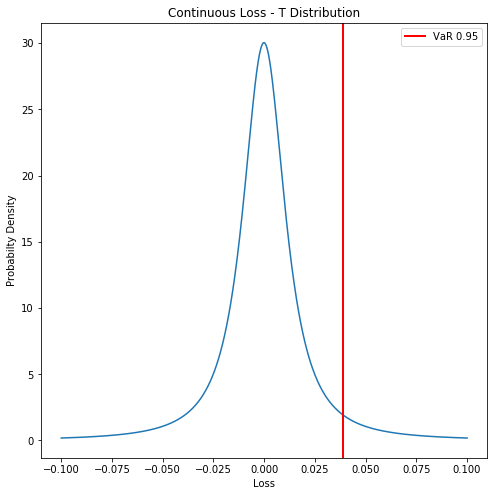
  • Exemple : calculer la VaR à 95 % depuis une distribution t
    • Importer la distribution t depuis scipy.stats
    • Ajuster les données portfolio_loss avec t.fit()


from scipy.stats import t

params = t.fit(portfolio_losses)

Image d'une distribution continue des pertes

Gestion quantitative des risques en Python

Distribution t en Python

  • Exemple : calculer la VaR à 95 % depuis une distribution t
    • Importer la distribution t depuis scipy.stats
    • Ajuster les données portfolio_loss avec t.fit()
    • Calculer la fonction quantile avec .ppf() pour obtenir la VaR
from scipy.stats import t

params = t.fit(portfolio_losses)
VaR_95 = t.ppf(0.95, *params)

Image d'une distribution t continue des pertes avec VaR

Gestion quantitative des risques en Python

Degrés de liberté

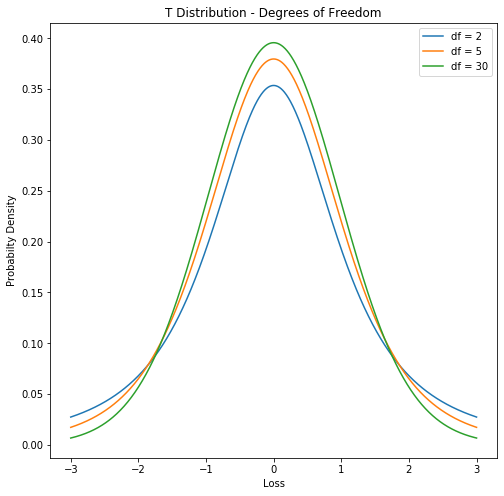
  • Degrés de liberté (df) : nombre d'observations indépendantes
  • df faible : distribution t « à queues épaisses »
  • df élevé : distribution normale
x = np.linspace(-3, 3, 100)

plt.plot(x, t.pdf(x, df = 2))
plt.plot(x, t.pdf(x, df = 5))
plt.plot(x, t.pdf(x, df = 30))

Image de la distribution t pour 30 degrés de liberté

Gestion quantitative des risques en Python

Passons à la pratique !

Gestion quantitative des risques en Python

Preparing Video For Download...