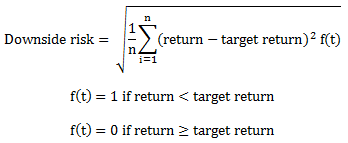Introduction à l’analyse de portefeuille en Python
Charlotte Werger
Data Scientist

$$
$$

# Définir le taux sans risque et un objectif de 0
rfr = 0
target_return = 0
# Calculer les rendements quotidiens à partir des prix
apple_returns=pd.DataFrame(apple_price.pct_change())
# Sélectionner uniquement les rendements négatifs
negative_returns = apple_returns.loc[apple_returns['AAPL'] < target]
# Calculer le rendement attendu et l’écart type des rendements à la baisse
expected_return = apple_returns['AAPL'].mean()
down_stdev = negative_returns.std()
# Calculer le ratio de Sortino
sortino_ratio = (expected_return - rfr)/down_stdev
print(sortino_ratio)
0.07887683763760528

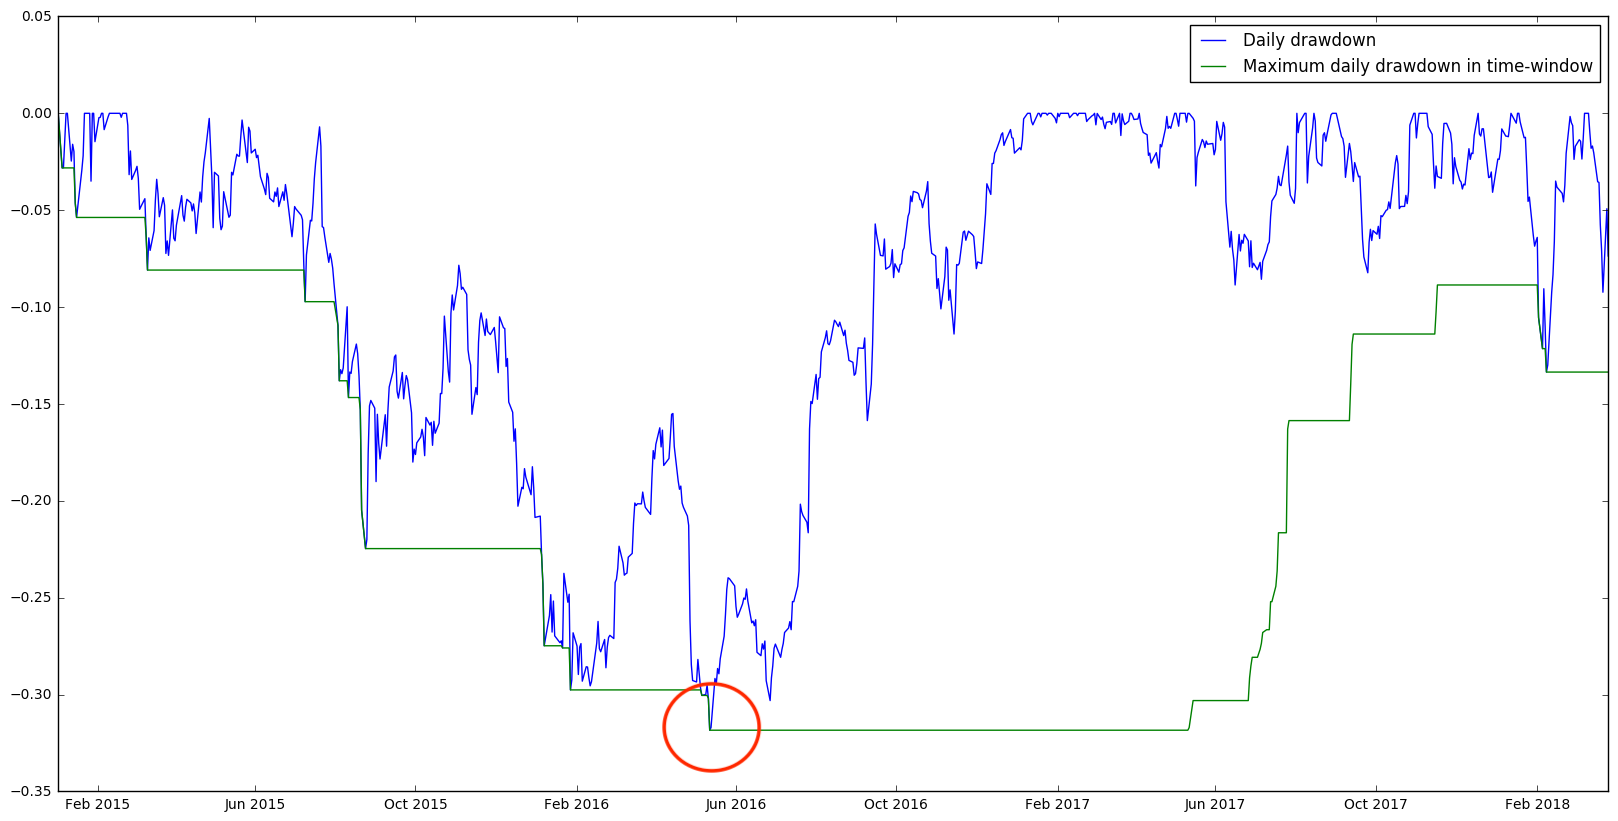
# Calculer la valeur maximale des cours avec rolling().max() roll_max = apple_price.rolling(min_periods=1,window=250).max()# Calculer le drawdown quotidien à partir du max roulant daily_drawdown = apple_price/roll_max - 1.0# Calculer le drawdown quotidien maximal max_daily_drawdown = daily_drawdown.rolling(min_periods=1,window=250).min()# Tracer les résultats daily_drawdown.plot() max_daily_drawdown.plot() plt.show()

Introduction à l’analyse de portefeuille en Python