Comparer à un indice de référence

Introduction à l’analyse de portefeuille en Python

Charlotte Werger

Data Scientist

Gestion active face à un indice de référence
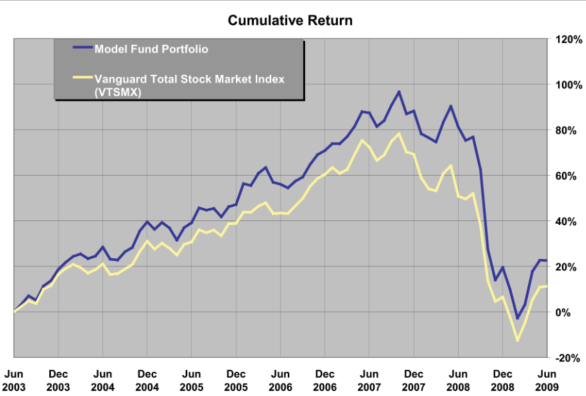
Rendements cumulés d’un portefeuille vs ceux de l’indice de référence

Introduction à l’analyse de portefeuille en Python

Rendement actif d’un portefeuille géré activement

$$

  • Le rendement actif est la performance d’un investissement (actif) relative à son indice de référence.
  • C’est la différence entre l’indice et le rendement réalisé.
  • Il provient d’une gestion « active », avec des sur- et sous-pondérations vs l’indice.
Introduction à l’analyse de portefeuille en Python

Écart de suivi pour un tracker d’indice

$$

  • Les fonds passifs, ou trackers d’indice, n’utilisent pas le rendement actif pour évaluer la performance.
  • L’écart de suivi (tracking error) mesure l’écart portefeuille–indice pour un fonds passif.
Introduction à l’analyse de portefeuille en Python

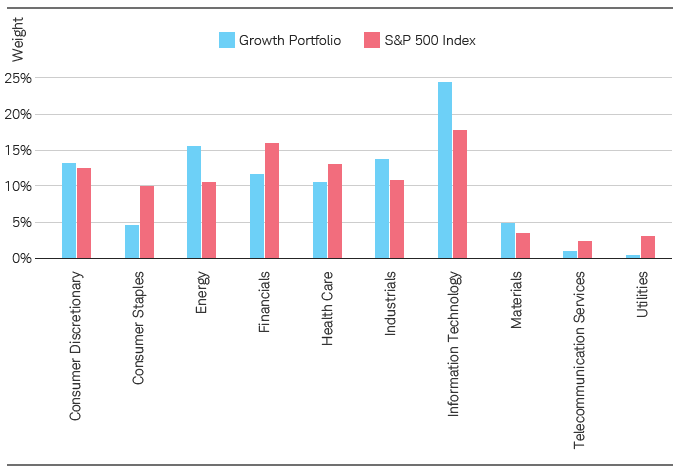
Pondérations actives

Histogramme des pondérations actives par secteur

1 Source : Schwab Center for Financial Research.
Introduction à l’analyse de portefeuille en Python

Rendement actif en Python

# Inspect the data 
portfolio_data.head()
      mean_ret    var     pf_w     bm_w     GICS Sector    
Ticker                            
A       0.146    0.035    0.002    0.005    Health Care    
AAL     0.444    0.094    0.214    0.189    Industrials    
AAP     0.242    0.029    0.000    0.000    Consumer Discretionary    
AAPL    0.225    0.027    0.324    0.459    Information Technology        
ABBV    0.182    0.029    0.026    0.010    Health Care
1 Global Industry Classification System (GICS)
Introduction à l’analyse de portefeuille en Python

Rendement actif en Python

# Calculate mean portfolio return
total_return_pf = (pf_w*mean_ret).sum()
# Calculate mean benchmark return
total_return_bm = (bm_w*mean_ret).sum()
# Calculate active return
active_return = total_return_pf - total_return_bm 
print ("Simple active return: ", active_return)
Simple active return: 6.5764
Introduction à l’analyse de portefeuille en Python

Pondérations actives en Python

# Group dataframe by GICS sectors 
grouped_df=portfolio_data.groupby('GICS Sector').sum()
# Calculate active weights of portfolio
grouped_df['active_weight']=grouped_df['pf_weights']-
                            grouped_df['bm_weights']

print (grouped_df['active_weight'])
GICS Sector
Consumer Discretionary         20.257
Financials                     -2.116
...etc
Introduction à l’analyse de portefeuille en Python

Passons à la pratique !

Introduction à l’analyse de portefeuille en Python

Preparing Video For Download...