Bêta dynamique en gestion de portefeuille

Modèles GARCH en Python

Chelsea Yang

Data Science Instructor

Qu'est-ce que le bêta ?

  • Bêta d'une action :

une mesure de la volatilité d'une action par rapport au marché

  • Risque systématique :

la part du risque qui ne peut pas être diversifiée

Modèles GARCH en Python

Le bêta en gestion de portefeuille

Évaluer le risque d'investissement

Bêta du marché = 1 : sert de référence

Bêta > 1 : l'action est plus risquée que le marché

Bêta < 1 : l'action est moins risquée que le marché

Modèles GARCH en Python

Le bêta dans le CAPM

  • Estimer la prime de risque d'une action

CAPM : Capital Asset Pricing Model

$E(R_s)$ = $R_f$ + $\beta $($E(R_m)- R_f$)

  • $E(R_s)$ : taux de rendement exigé de l'action
  • $R_f$ : taux sans risque (ex. : Treasuries)
  • $E(R_m)$ : rendement attendu du marché (ex. : S&P 500)
  • $E(R_m)- R_f$ : prime de marché
Modèles GARCH en Python

Bêta dynamique avec GARCH

$Beta$ = $\rho$ * $\sigma$_stock / $\sigma$__market
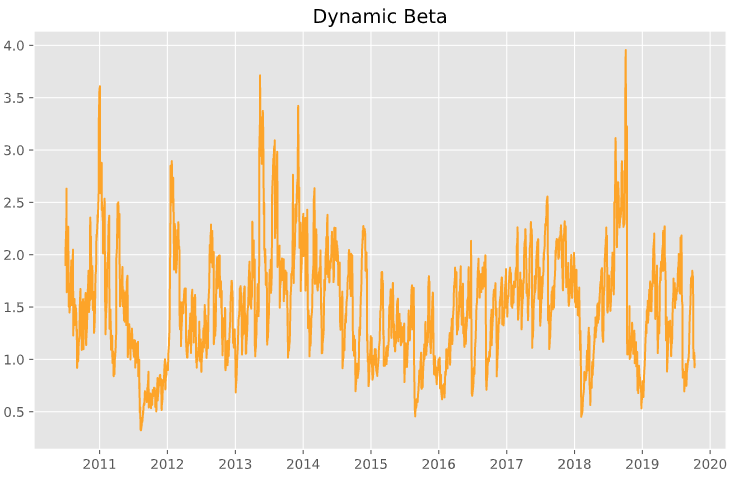
Graphique du bêta

Modèles GARCH en Python

Calculer un bêta dynamique en Python

1). Calculer la corrélation entre le S&P500 et l'action

resid_stock = stock_gm.resid / stock_gm.conditional_volatility
resid_sp500 = sp500_gm.resid / sp500_gm.conditional_volatility
correlation = numpy.corrcoef(resid_stock, resid_sp500)[0, 1]

2). Calculer le bêta dynamique de l'action

stock_beta = correlation * (stock_gm.conditional_volatility / 
                            sp500_gm.conditional_volatility)
Modèles GARCH en Python

Passons à la pratique !

Modèles GARCH en Python

Preparing Video For Download...