Covariance dynamique en optimisation de portefeuille

Modèles GARCH en Python

Chelsea Yang

Data Science Instructor

Qu'est-ce que la covariance

  • Décrire la relation entre les mouvements de deux variables
  • Covariance positive : évoluent ensemble
  • Covariance négative : évoluent en sens opposés
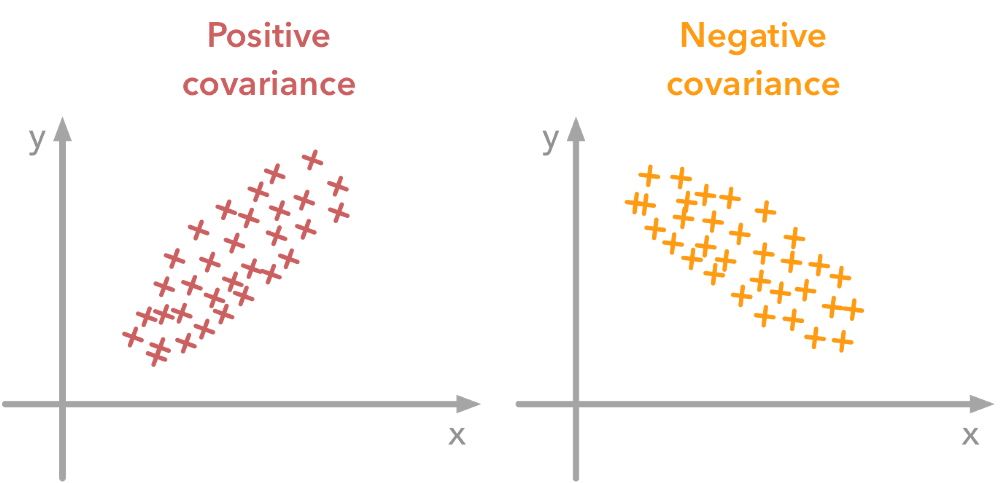
Exemple de covariance

Modèles GARCH en Python

Covariance dynamique avec GARCH

Si deux rendements d'actifs ont une corrélation $\rho$ et des volatilités variables dans le temps $\sigma_1$ et $\sigma_2$ :

$Covariance = \rho \cdot \sigma_1 \cdot \sigma_2$

covariance =  correlation * garch_vol1 * garch_vol2
Modèles GARCH en Python

Calculer la covariance GARCH en Python

Étape 1 : ajuster des modèles GARCH et obtenir la volatilité pour chaque série de rendements

# gm_eur, gm_cad are fitted GARCH models
vol_eur = gm_eur.conditional_volatility
vol_cad = gm_cad.conditional_volatility

Étape 2 : calculer les résidus standardisés à partir des modèles GARCH ajustés

resid_eur = gm_eur.resid/vol_eur
resid_cad = gm_cad.resid/vol_cad
Modèles GARCH en Python

Calculer la covariance GARCH en Python (suite)

Étape 3 : calculer $\rho$ comme corrélation simple des résidus standardisés

corr = np.corrcoef(resid_eur, resid_cad)[0,1]

Étape 4 : calculer la covariance GARCH en multipliant la corrélation par les volatilités.

covariance =  corr * vol_eur * vol_cad
Modèles GARCH en Python

Théorie moderne du portefeuille (MPT)

  • Initiée par Harry Markowitz dans son article « Portfolio Selection » (1952)
  • Tirer parti de l'effet de diversification
  • Le portefeuille optimal peut offrir le rendement maximal pour le risque minimal
Modèles GARCH en Python

Intuition MPT

  • Variance d'un portefeuille simple à deux actifs :

_W1$*$ Variance1 + W2$*$ Variance2 + 2$*$W1$*$W2$*$Covariance _


  • Effet de diversification :

Le risque peut être réduit dans un portefeuille en associant des actifs à covariance négative

Modèles GARCH en Python

Passons à la pratique !

Modèles GARCH en Python

Preparing Video For Download...