Pourquoi avons-nous besoin des modèles GARCH

Modèles GARCH en Python

Chelsea Yang

Data Science Instructor

Aperçu du cours

GARCH : Generalized AutoRegressive Conditional Heteroskedasticity

  • Chapitre 1 : Fondamentaux des modèles GARCH
  • Chapitre 2 : Configuration d'un modèle GARCH
  • Chapitre 3 : Évaluation des performances du modèle
  • Chapitre 4 : GARCH en pratique
Modèles GARCH en Python

Qu'est-ce que la volatilité

  • Décrit la dispersion des rendements d'actifs financiers dans le temps
  • Souvent calculée comme l'écart-type ou la variance des rendements
  • Plus la volatilité est élevée, plus l'actif est risqué
La volatilité comme mesure du risque

Modèles GARCH en Python

Comment calculer la volatilité

  • Étape 1 : Calculer les rendements en pourcentage des variations de prix $$ return = {\frac{P_1 - P_0}{P_0}} $$

  • Étape 2 : Calculer le rendement moyen de l'échantillon $$ mean = \frac {\sum_{i=1}^n {return_i} }n $$

  • Étape 3 : Calculer l'écart-type de l'échantillon $$ volatility = \sqrt\frac {\sum_{i=1}^n {(return_i - mean)}^2} {n-1}= \sqrt {variance}$$

Modèles GARCH en Python

Calculer la volatilité en Python

Utilisez la méthode pandas pct_change() :

return_data = price_data.pct_change()

Utilisez la méthode pandas std() :

volatility = return_data.std()
Modèles GARCH en Python

Conversion de la volatilité

  • Conversion en volatilité mensuelle depuis la quotidienne :

(supposer 21 jours de bourse par mois)

$$\sigma_{monthly} = \sqrt{21} * \sigma_d$$

  • Conversion en volatilité annuelle depuis la quotidienne :

(supposer 252 jours de bourse par an)

$$\sigma_{annual} = \sqrt{252} * \sigma_d$$

Modèles GARCH en Python

Le défi de la modélisation de la volatilité

Hétéroscédasticité :

  • En grec ancien : « différent » (hétéro) + « dispersion » (skedasis)
  • Une série temporelle présente une volatilité qui varie systématiquement dans le temps
M mème sur l'hétéroscédasticité

Modèles GARCH en Python

Détecter l'hétéroscédasticité

Homoscedasticité vs Hétéroscédasticité
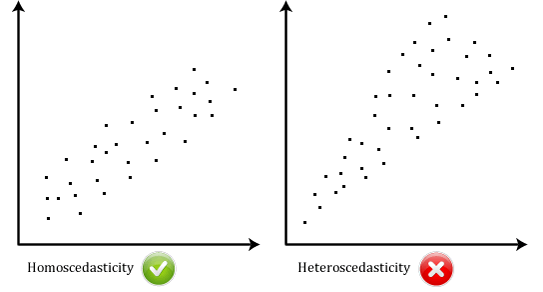
Homoscedasticité vs Hétéroscédasticité

Modèles GARCH en Python

Regroupement de volatilité

Prix historiques du VIX :
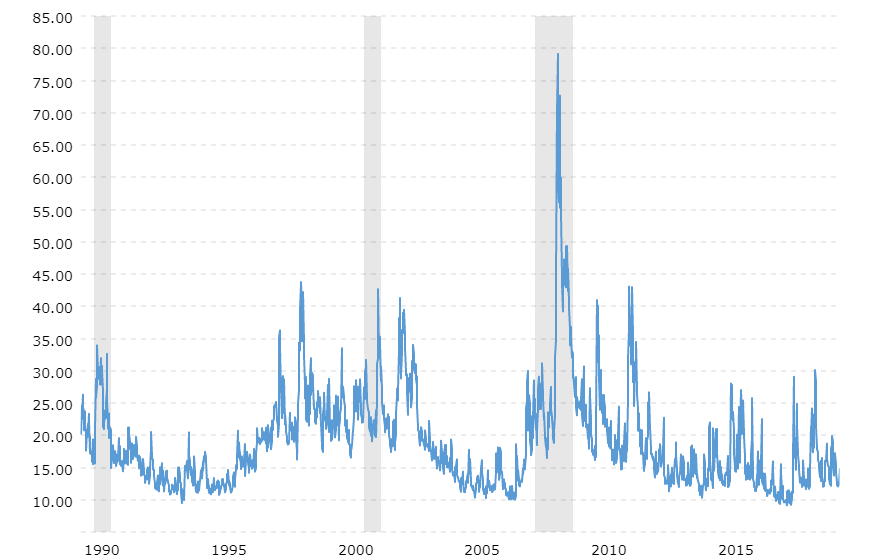
Graphique des prix historiques du VIX

Modèles GARCH en Python

Passons à la pratique !

Modèles GARCH en Python

Preparing Video For Download...