Repérer les anomalies
Importer et gérer des données financières avec R

Joshua Ulrich
Quantitative Analyst & quantmod Co-Author and Maintainer
Visualiser les données
getSymbols("DGS10", src = "FRED")
"DGS10"
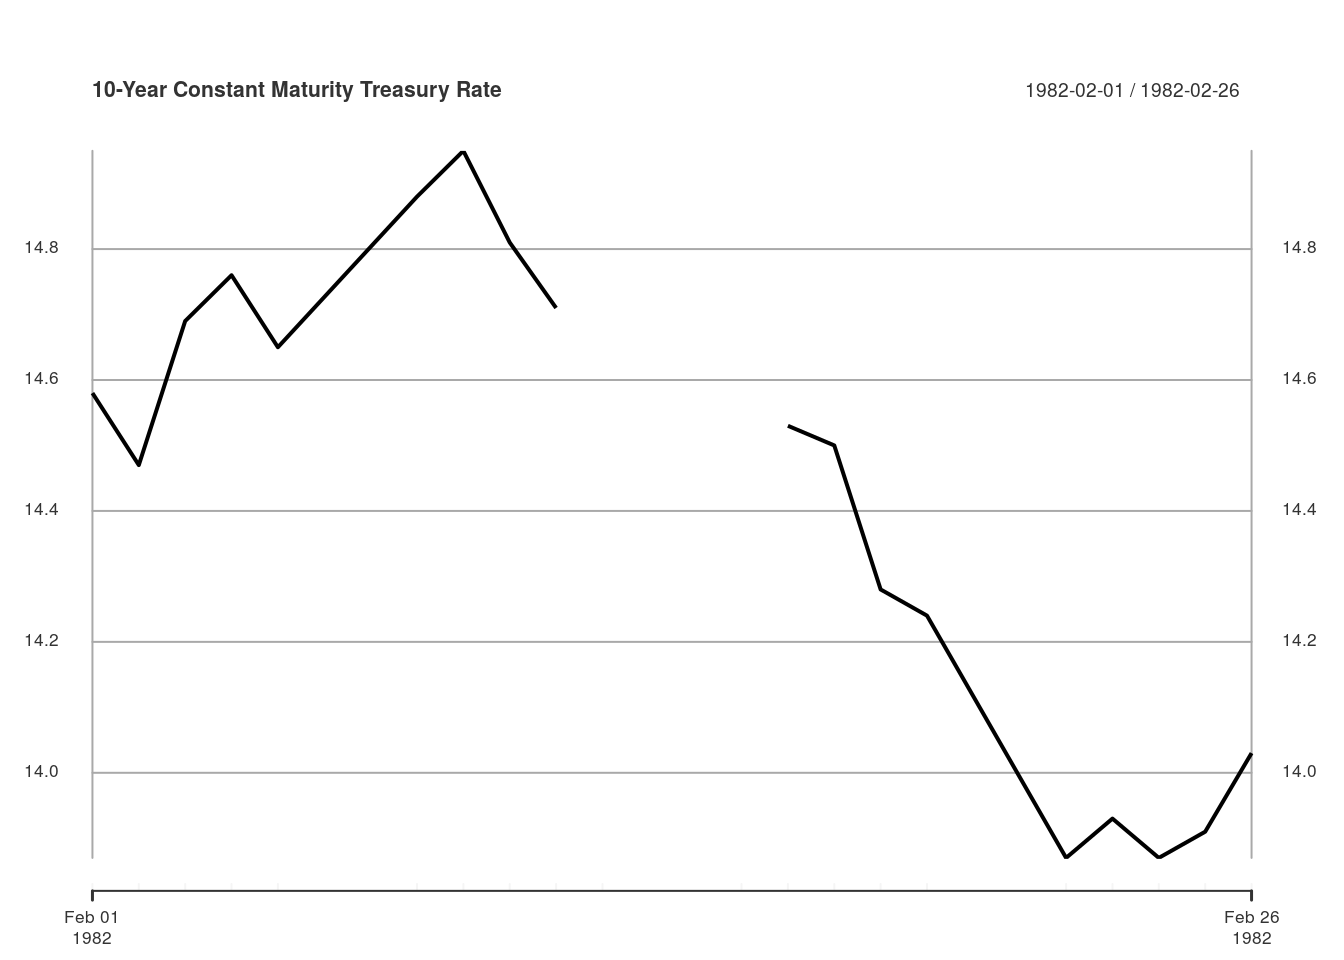
treasury_10 <- DGS10["1982-02"]
plot(treasury_10, main = "Taux Treasury à 10 ans (maturité constante)")
Gérer les valeurs manquantes
Gérer les valeurs manquantes
Visualiser les données
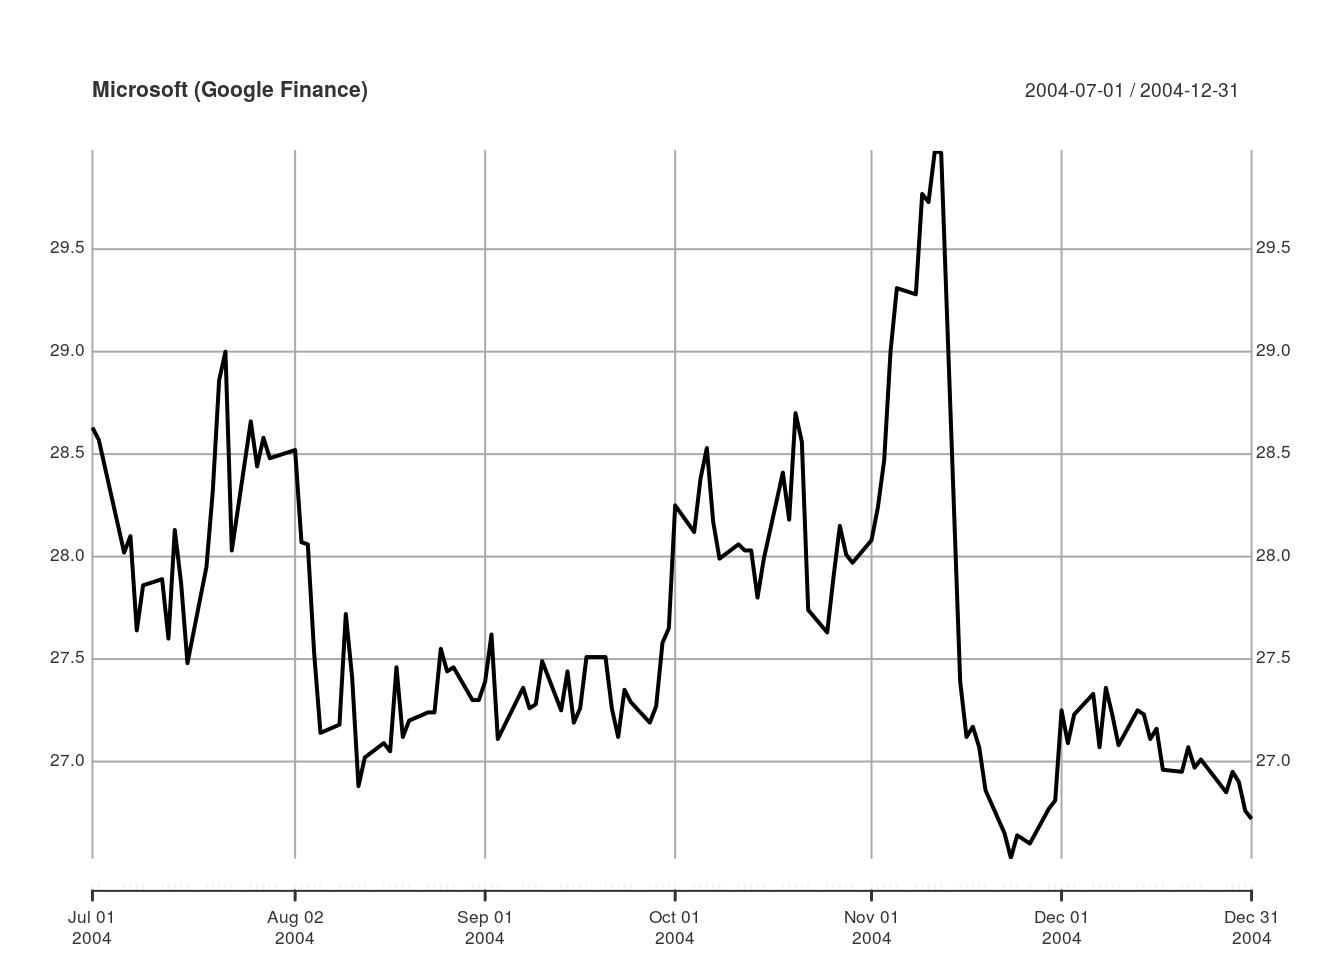
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31", src = "google")
"MSFT"
plot(Cl(MSFT), main = "Microsoft (Google Finance)")
Visualiser les données
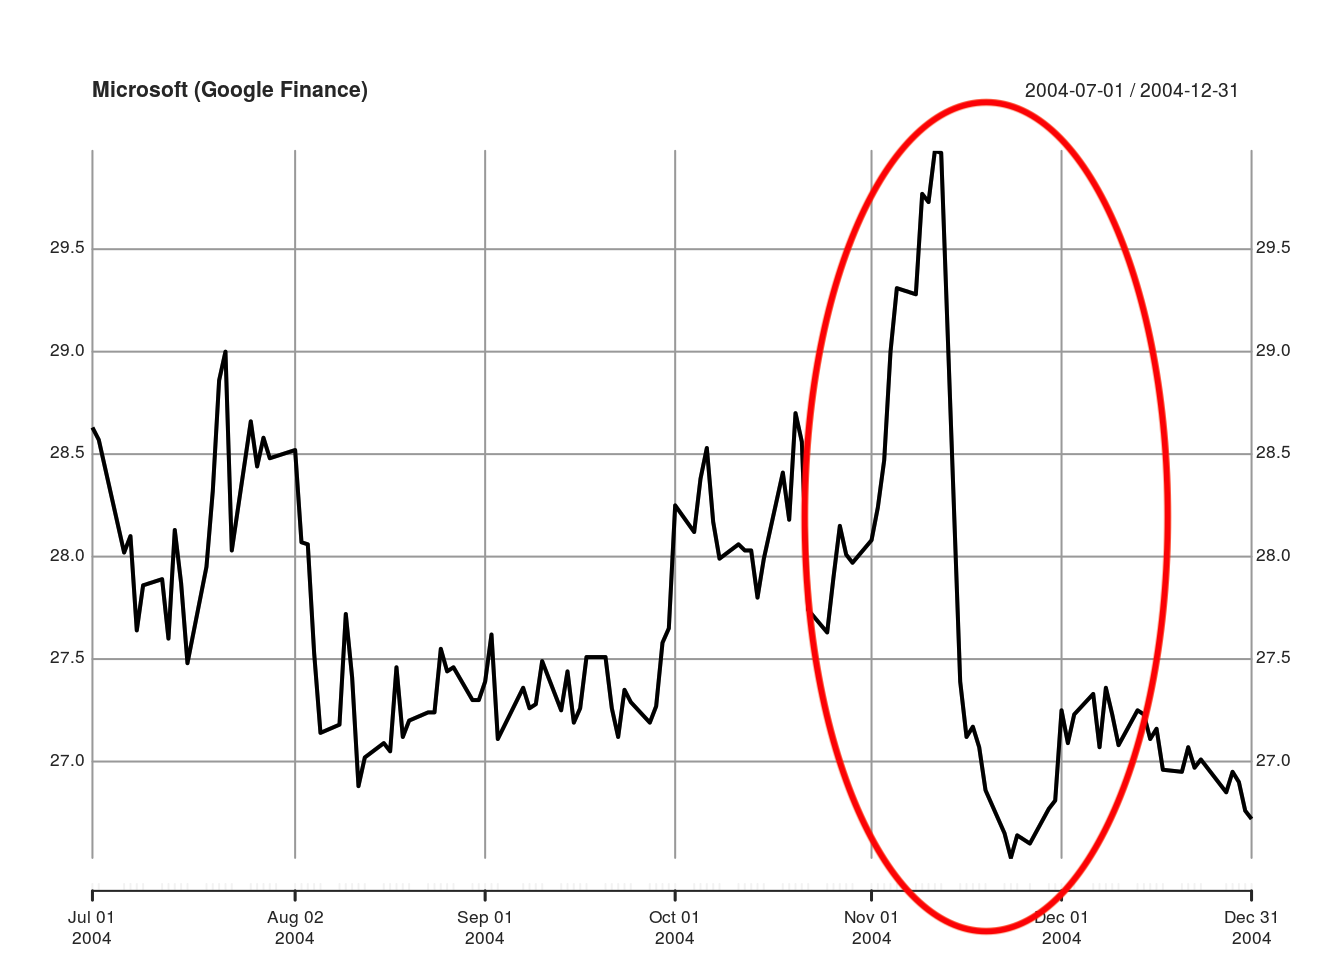
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31", src = "google")
"MSFT"
plot(Cl(MSFT), main = "Microsoft (Google Finance)")
Recouper les sources
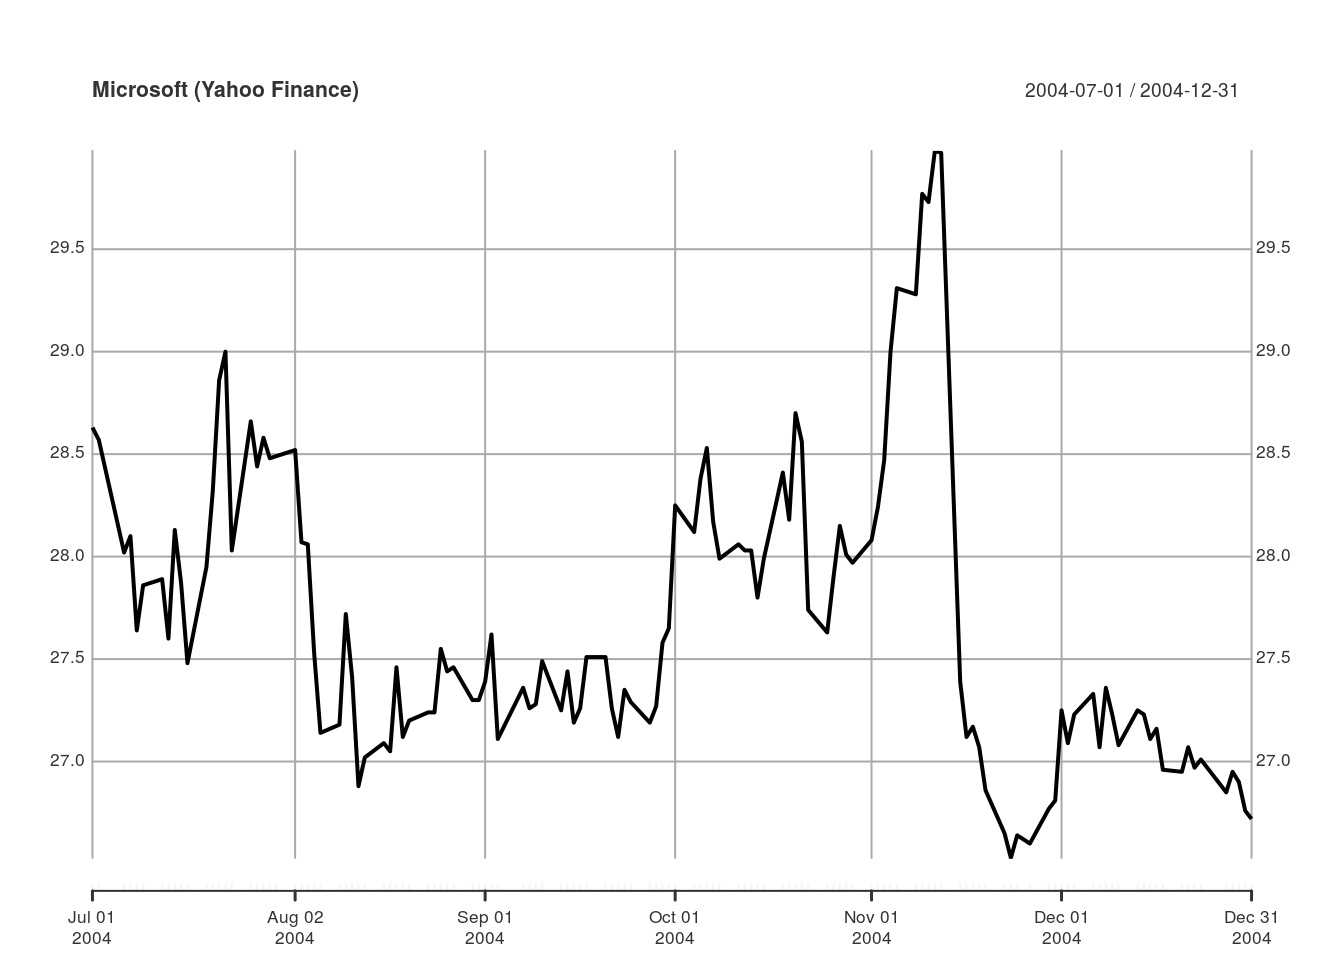
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31")
"MSFT"
plot(Cl(MSFT), main = "Microsoft (Yahoo Finance)")
Recouper les sources
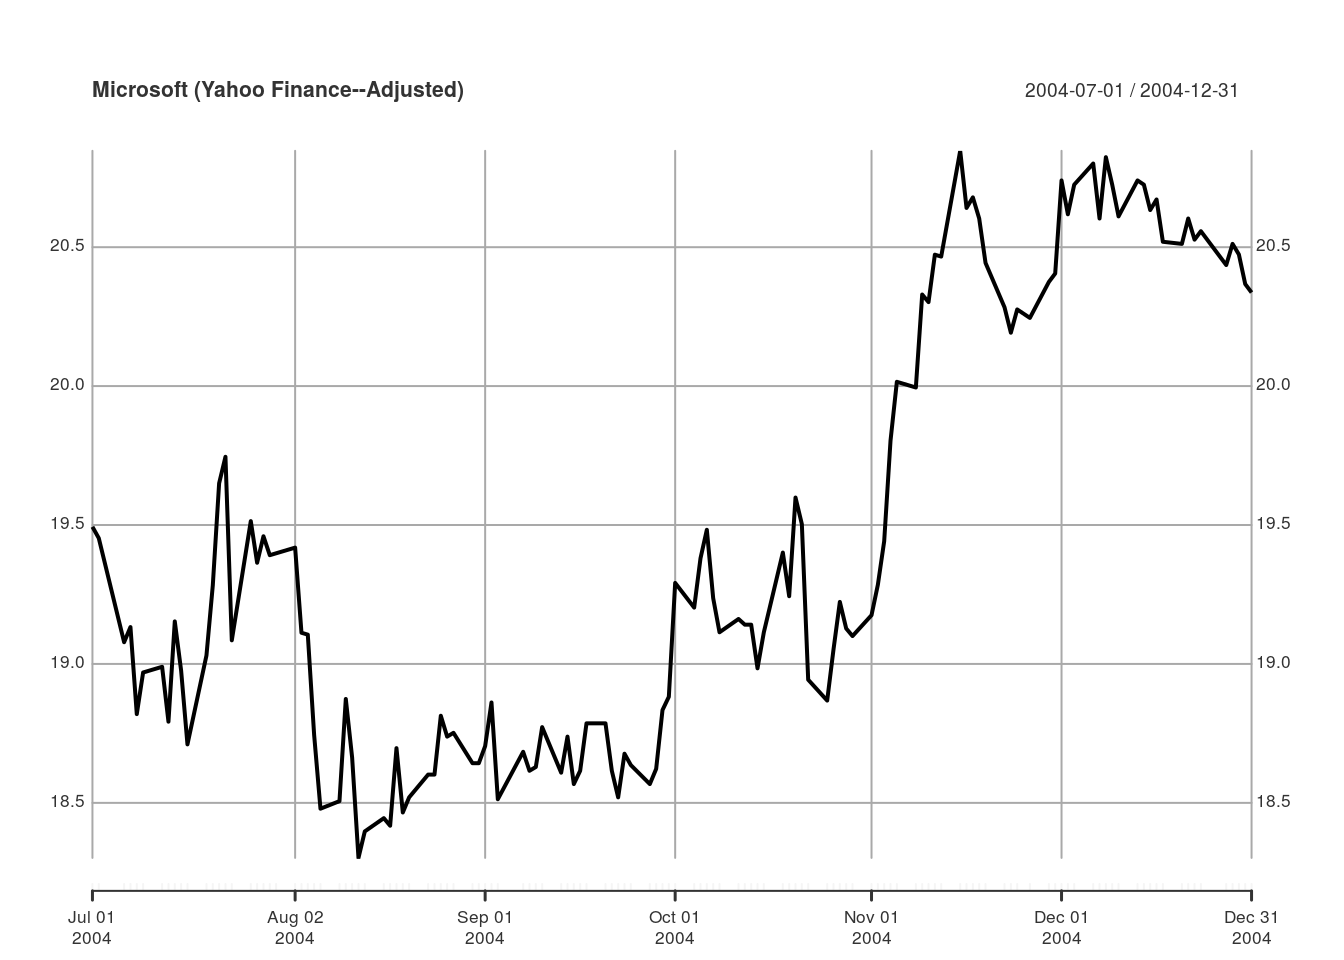
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31")
"MSFT"
plot(Ad(MSFT), main = "Microsoft (Yahoo Finance – ajusté)")
Recouper les sources
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31")
"MSFT"
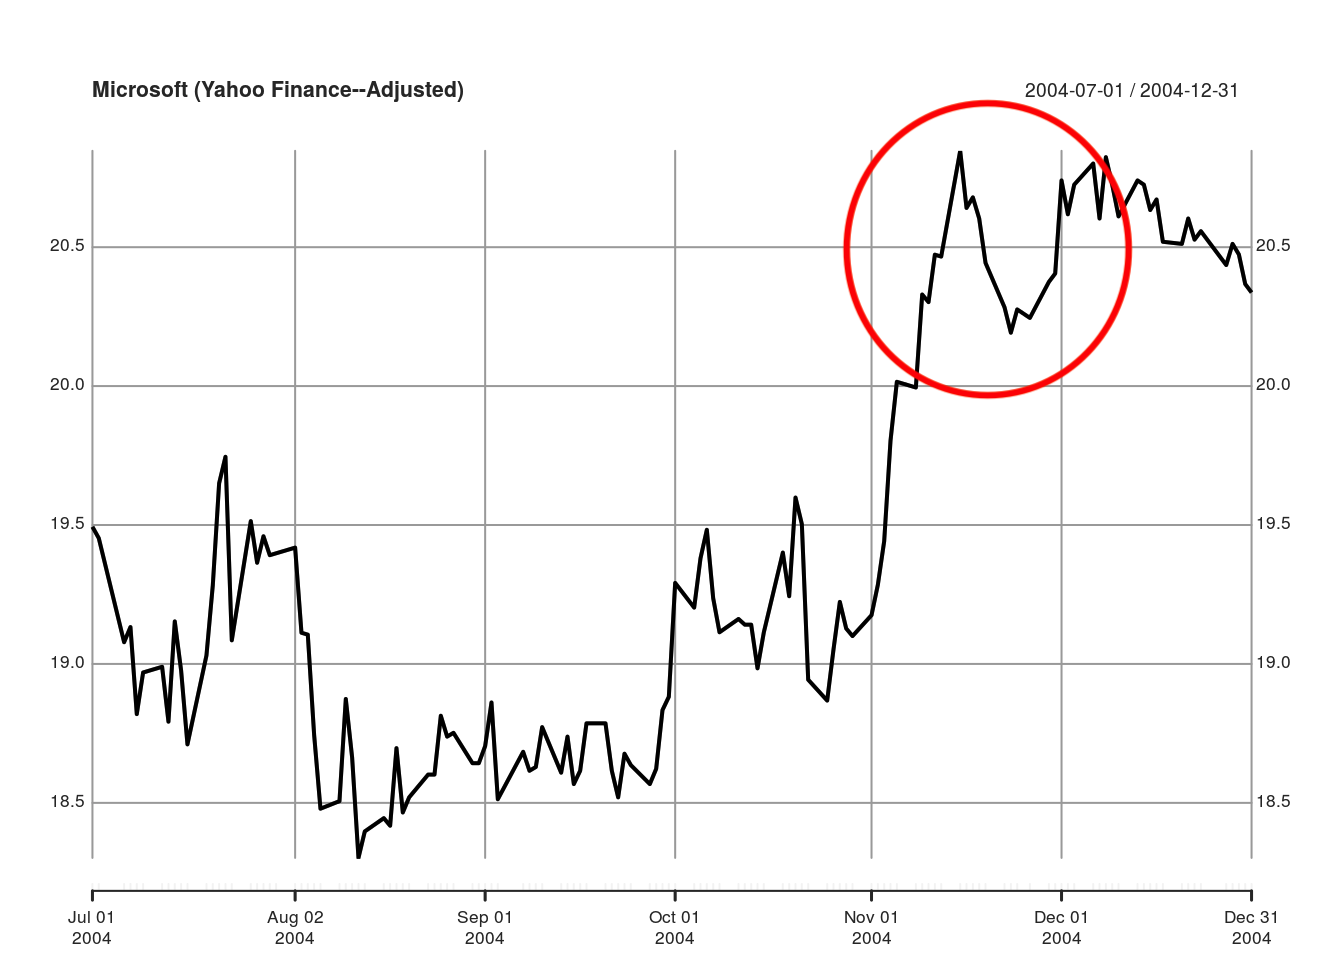
plot(Ad(MSFT), main = "Microsoft (Yahoo Finance — ajusté)")
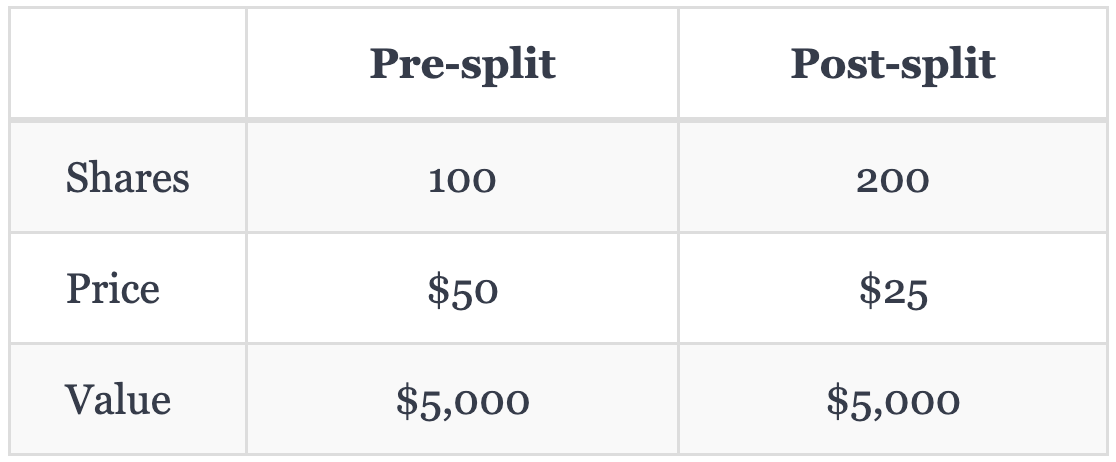
Exemple de fractionnement d’actions
- Scission MSFT 2 pour 1
Exemple de dividende en actions
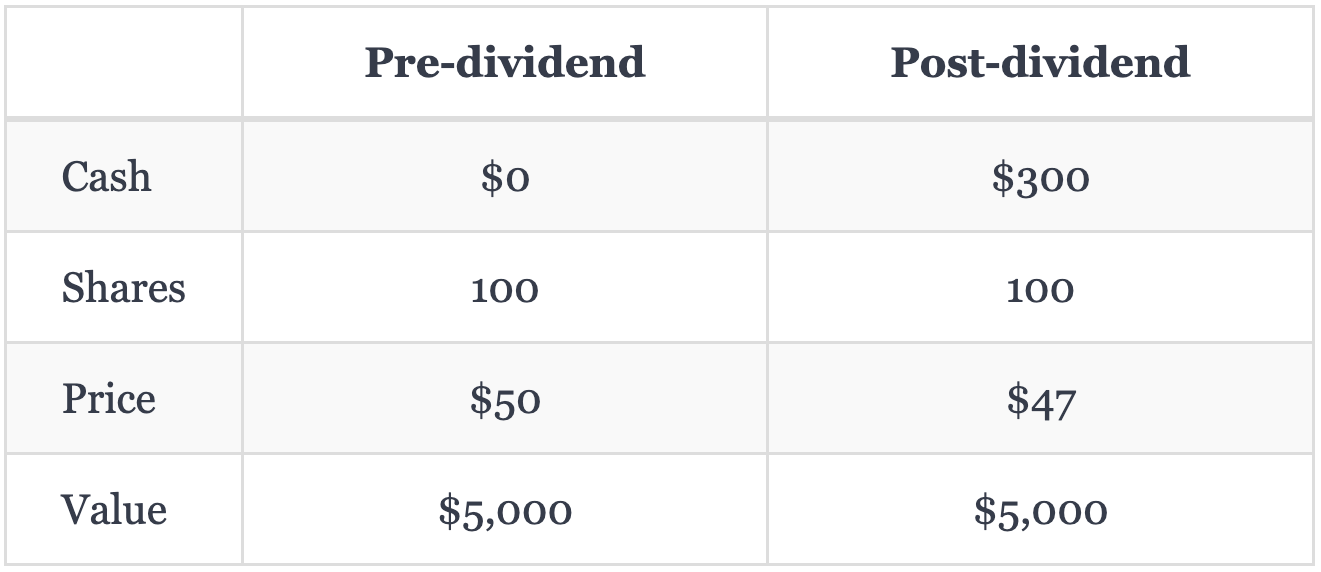
- MSFT verse un dividende de 3 $ par action