Portefeuille d'actions international

Gestion quantitative des risques avec R

Alexander McNeil

Instructor

Portefeuille d'actions international

  • Imaginez un investisseur britannique qui a réparti son patrimoine :
    • 30 % FTSE, 40 % S&P 500, 30 % SMI
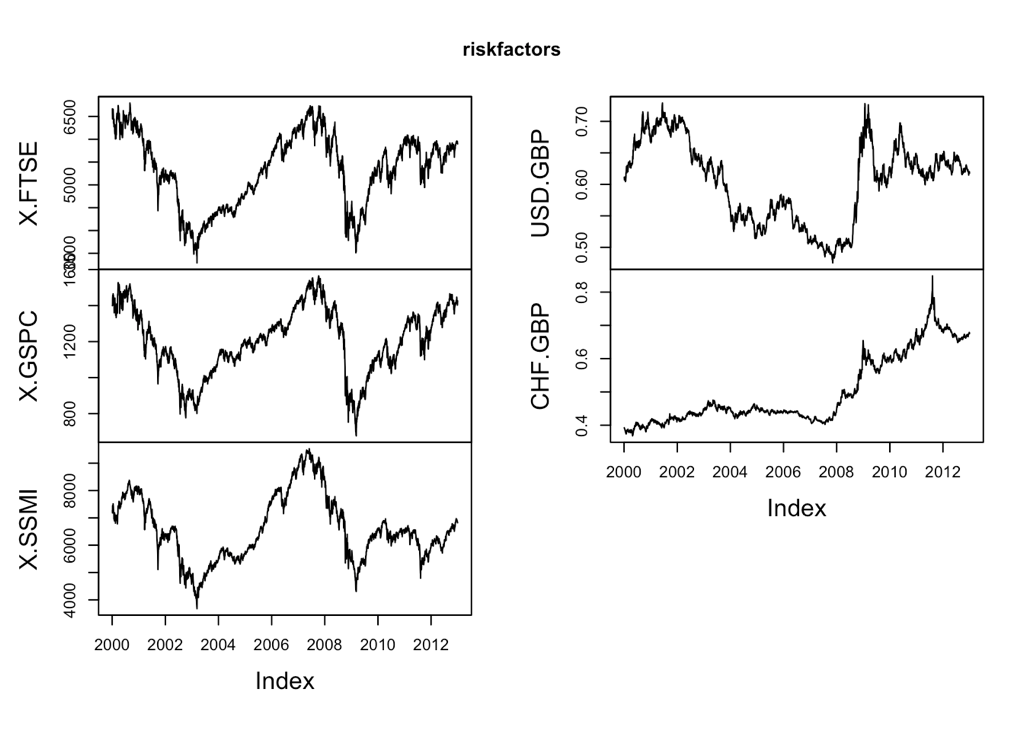
  • 5 facteurs de risque : indices FTSE, S&P 500 et SMI, taux de change GBP/USD et GBP/CHF
riskfactors <- merge(FTSE, SP500, SMI, USD_GBP, CHF_GBP, all = FALSE)["/2012-12-31", ]
Gestion quantitative des risques avec R

Afficher les facteurs de risque

plot.zoo(riskfactors)
Gestion quantitative des risques avec R

Simulation historique

  • Méthode simple, largement utilisée dans la finance
  • Rééchantillonner les rendements historiques des facteurs et observer leur effet sur le portefeuille actuel
  • L'opérateur de perte montre l'effet de différents rendements de facteurs sur le portefeuille
  • Les fonctions d'opérateur de perte seront fournies dans les exercices
Gestion quantitative des risques avec R

Estimations empiriques de la VaR et de l'ES

losses <- rnorm(100)
losses_o <- sort(losses, decreasing = TRUE)
head(losses_o, n = 8)
1.836163 1.775163 1.745427 1.614479 1.602120 1.590034 1.483691 1.408354
quantile(losses, 0.95)
     95% 
1.590638
qnorm(0.95)
1.644854
Gestion quantitative des risques avec R

Estimations empiriques de la VaR et de l'ES

mean(losses[losses > quantile(losses, 0.95)])
1.714671
ESnorm(0.95)
2.062713
Gestion quantitative des risques avec R

Passons à la pratique !

Gestion quantitative des risques avec R

Preparing Video For Download...