Rendements des facteurs de risque

Gestion quantitative des risques avec R

Alexander McNeil

Professor, University of York

Rendements des facteurs de risque

  • Les variations des facteurs de risque sont des rendements de facteurs de risque ou rendements
  • Soit ($Z_t$) une série temporelle de valeurs de facteur de risque
  • Définitions courantes des rendements ($X_t$)

    • $X_t = Z_t - Z_{t-1}$ (rendements simples)

    • $X_t = \dfrac{Z_t - Z_{t-1}}{Z_{t-1}}$ (rendements relatifs)

      • 0,02 = gain de 2 %, -0,03 = perte de 3 %
    • $X_t = \ln(Z_t) - \ln(Z_{t-1})$ (log-rendements)
Gestion quantitative des risques avec R

Propriétés des log-rendements

  • Les facteurs de risque résultants ne peuvent pas devenir négatifs
  • Très proches des rendements relatifs pour de petites variations :

    • $\ln(Z_t) - \ln(Z_{t-1}) \approx \dfrac{Z_t-Z_{t-1}}{Z_{t-1}}$
  • Faciles à agréger par somme pour obtenir des log-rendements sur des intervalles plus longs
  • Normaux indépendants si les facteurs de risque suivent un geometric Brownian motion (GBM)
Gestion quantitative des risques avec R

Log-rendements en R

sp500x <- diff(log(SP500))
head(sp500x, n = 3)  # note the NA in first position
                 ^GSPC
1950-01-03          NA
1950-01-04 0.011340020
1950-01-05 0.004736539
sp500x <- diff(log(SP500))[-1]
head(sp500x)
                  ^GSPC
1950-01-04  0.011340020
1950-01-05  0.004736539
1950-01-06  0.002948985
1950-01-09  0.005872007
1950-01-10 -0.002931635
1950-01-11  0.003516944
Gestion quantitative des risques avec R

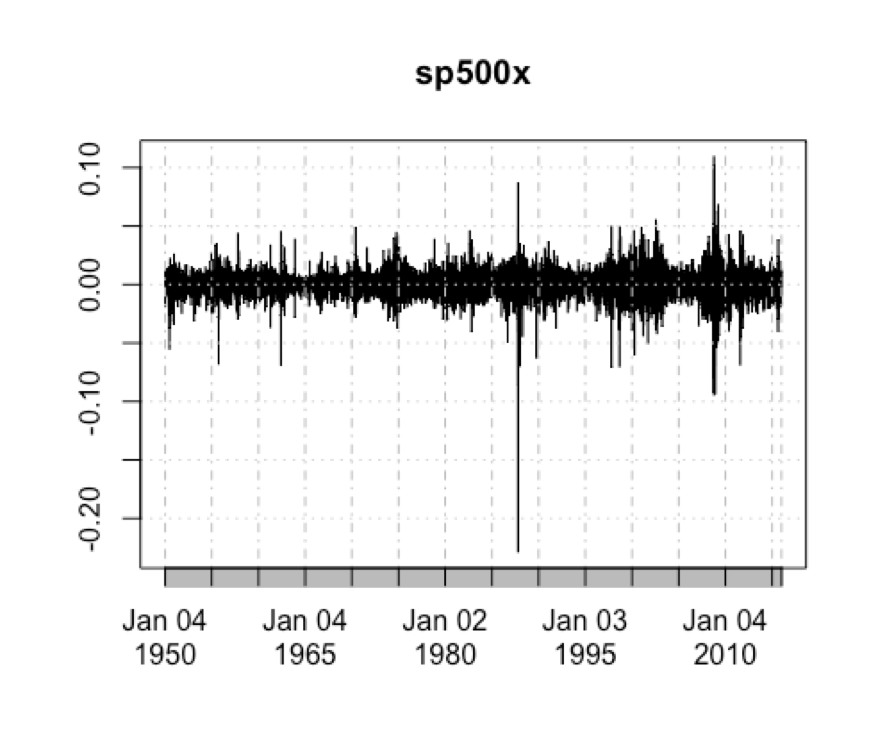
Log-rendements en R (2)

plot(sp500x)

Gestion quantitative des risques avec R

Passons à la pratique !

Gestion quantitative des risques avec R

Preparing Video For Download...