Asymétrie, kurtosis et test de Jarque-Bera

Gestion quantitative des risques avec R

Alexander McNeil

Professor, University of York

Asymétrie et kurtosis
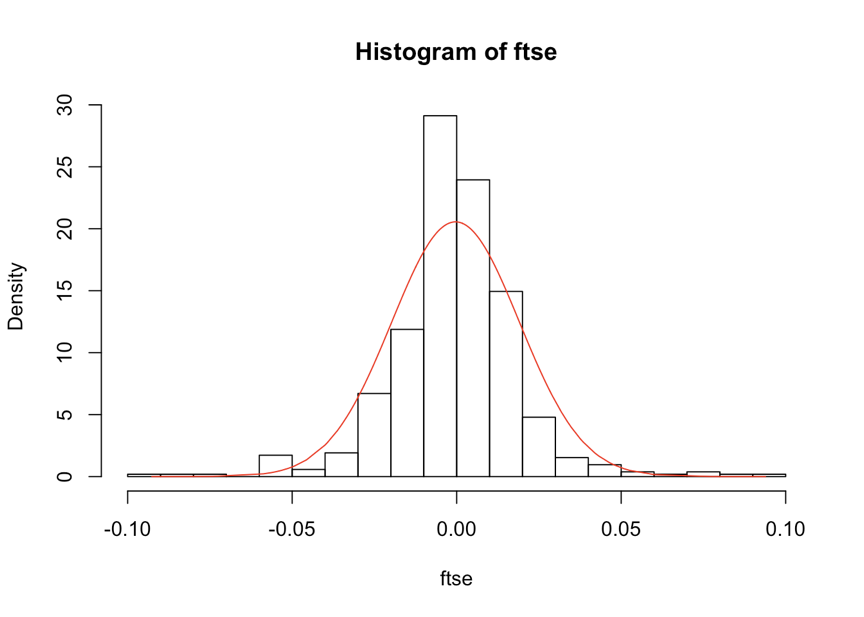
  • Skewness (b) mesure l'asymétrie
  • Kurtosis (k) mesure l'épaisseur des queues
  • Pour une loi normale, l'asymétrie vaut 0 et la kurtosis 3

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^3 \over \hat{\sigma}^3 $$

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^4 \over \hat{\sigma}^4 $$

Gestion quantitative des risques avec R

Asymétrie et kurtosis (II)

library(moments)

skewness(ftse)
-0.01187921
kurtosis(ftse)
7.437121

Gestion quantitative des risques avec R

Le test de Jarque-Bera

  • Compare l'asymétrie et la kurtosis des données aux valeurs normales théoriques (0 et 3)
  • Détecte l'asymétrie, des queues épaisses, ou les deux

$$ T = {1 \over 6}n\left(b^2 + \frac{1}{4}(k - 3)^2\right) $$

jarque.test(ftse)
    Jarque-Bera Normality Test
data: ftse
JB = 428.23, p-value < 2.2e-16
alternative hypothesis: greater
Gestion quantitative des risques avec R

Rendements à intervalles longs et chevauchants

  • Les rendements journaliers sont généralement très non normaux
  • Qu'en est-il des rendements sur des intervalles plus longs ?
  • Rendements hebdos, mensuels, trimestriels obtenus par sommation
  • Rappelez le TCL : ils peuvent être plus proches de la normale
  • Moins de données, donc tests moins puissants
  • On peut aussi analyser des sommes chevauchantes ou mobiles de rendements
Gestion quantitative des risques avec R

Passons à la pratique !

Gestion quantitative des risques avec R

Preparing Video For Download...