Bienvenue dans le cours !

Gestion quantitative des risques avec R

Alexander McNeil

Professor, University of York

À propos de moi
  • Professeur en statistique mathématique, actuariat et finance quantitative
  • Auteur de Quantitative Risk Management: Concepts, Techniques & Tools avec R. Frey et P. Embrechts
  • Créateur de qrmtutorial.org avec M. Hofert
  • Contributeur à des packages R, dont qrmdata et qrmtools

Gestion quantitative des risques avec R

L'objectif de la QRM

  • En gestion du risque quantitative (QRM), on quantifie le risque d'un portefeuille
  • Mesurer le risque est la première étape pour le gérer
  • Gérer le risque :
    • Vendre des actifs, diversifier les portefeuilles, mettre en place des couvertures avec des dérivés
    • Maintenir un capital suffisant pour absorber les pertes
  • La Value-at-Risk (VaR) est une mesure de risque bien connue
Gestion quantitative des risques avec R

Facteurs de risque

  • La valeur d'un portefeuille dépend de nombreux facteurs de risque
  • Exemples : indices/cours d'actions, taux de change, taux d'intérêt
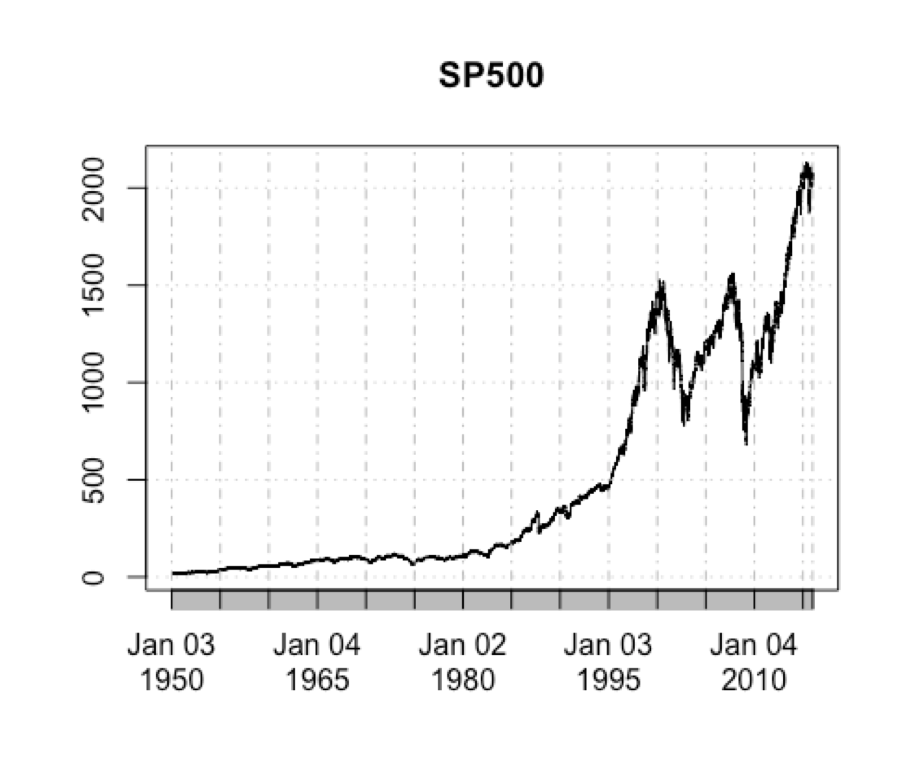
  • Examinons l'indice S&P 500
Gestion quantitative des risques avec R

Analyser des facteurs de risque avec R

library(qrmdata)

data(SP500)

head(SP500,  n = 3)
           ^GSPC
1950-01-03 16.66
1950-01-04 16.85
1950-01-05 16.93
> tail(SP500, n = 3)
             ^GSPC
2015-12-29 2078.36
2015-12-30 2063.36
2015-12-31 2043.94
Gestion quantitative des risques avec R

Tracer des facteurs de risque

plot(SP500)
Gestion quantitative des risques avec R

Passons à la pratique !

Gestion quantitative des risques avec R

Preparing Video For Download...