La loi t de Student

Gestion quantitative des risques avec R

Alexander McNeil

Professor, University of York

La loi t de Student

$$f_X(x) = \frac{\Gamma({\frac{\nu+1}{2}})}{\sigma \sqrt{\nu\pi} \, \Gamma(\frac{\nu}{2})}{\left(1 + \frac{({x- \mu})^2} {\nu \sigma ^ 2}\right)}^{-\frac{\nu + 1}{2}} $$

  • Trois paramètres : $\mu, \sigma, \nu$
  • Petites valeurs de $\nu$ : queues plus épaisses
  • Quand $\nu$ augmente, la loi tend vers la normale
Gestion quantitative des risques avec R

Ajuster la loi t de Student

  • Méthode du maximum de vraisemblance (MV)
  • fit.st() du package QRM
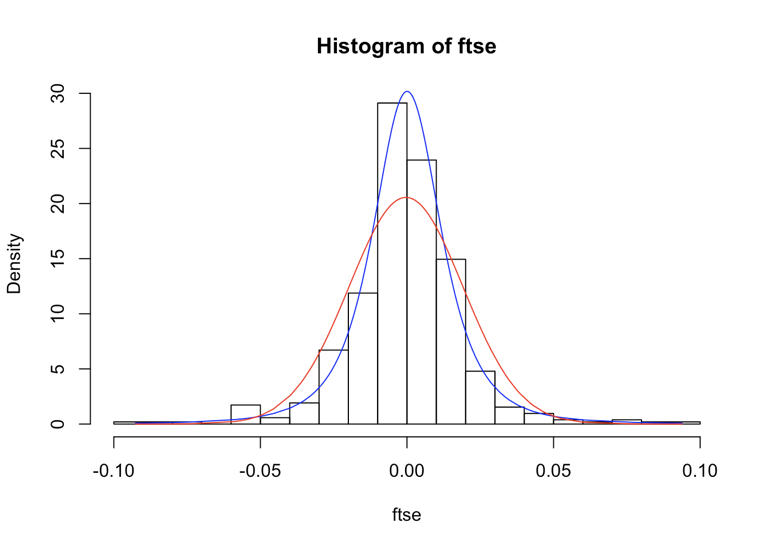
  • Petite valeur de $\nu$ (2,95) pour les rendements log du FTSE en 2008‑09
library(QRM)

tfit <- fit.st(ftse)
tpars <- tfit$par.ests
tpars
          nu             mu          sigma
2.949514e+00   4.429863e-05   1.216422e-02
nu <- tpars[1]
mu <- tpars[2]
sigma <- tpars[3]
Gestion quantitative des risques avec R

Afficher l'ajustement de la loi t de Student

hist(ftse, nclass = 20, probability = TRUE)
lines(ftse, dnrom(ftse, mean = mean(ftse), sd = sd(ftse)), col = "red")

yvals <- dt((ftse - mu)/sigma, df = nu)/sigma
lines(ftse, yvals, col = "blue")
Gestion quantitative des risques avec R

Passons à la pratique !

Gestion quantitative des risques avec R

Preparing Video For Download...