Value at Risk et perte attendue au-delà du VaR

Gestion quantitative des risques avec R

Alexander McNeil

Professor, University of York

Value at Risk (VaR)

  • Considérez la distribution des pertes sur une période fixe (jour, semaine, etc.)
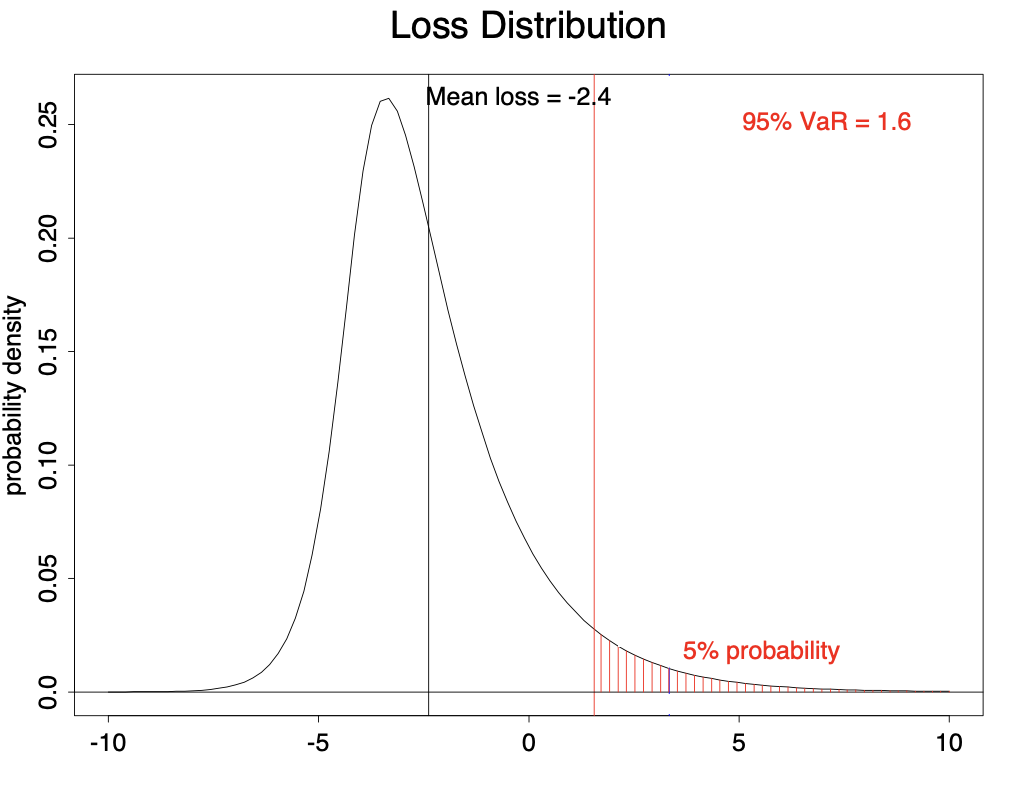
  • Le $\alpha$-VaR est le $\alpha$-quantile de la distribution des pertes
  • $\alpha$ est le niveau de confiance (p. ex. 95 %, 99 %)
  • La probabilité de perdre plus que $\alpha$-VaR est de $1-\alpha$
Gestion quantitative des risques avec R

VaR à 95 % : illustration

Gestion quantitative des risques avec R

Perte attendue au-delà du VaR (ES)

  • De plus en plus important dans la régulation bancaire
  • Tail VaR (TVaR), conditional VaR (CVaR) ou perte attendue (ES)
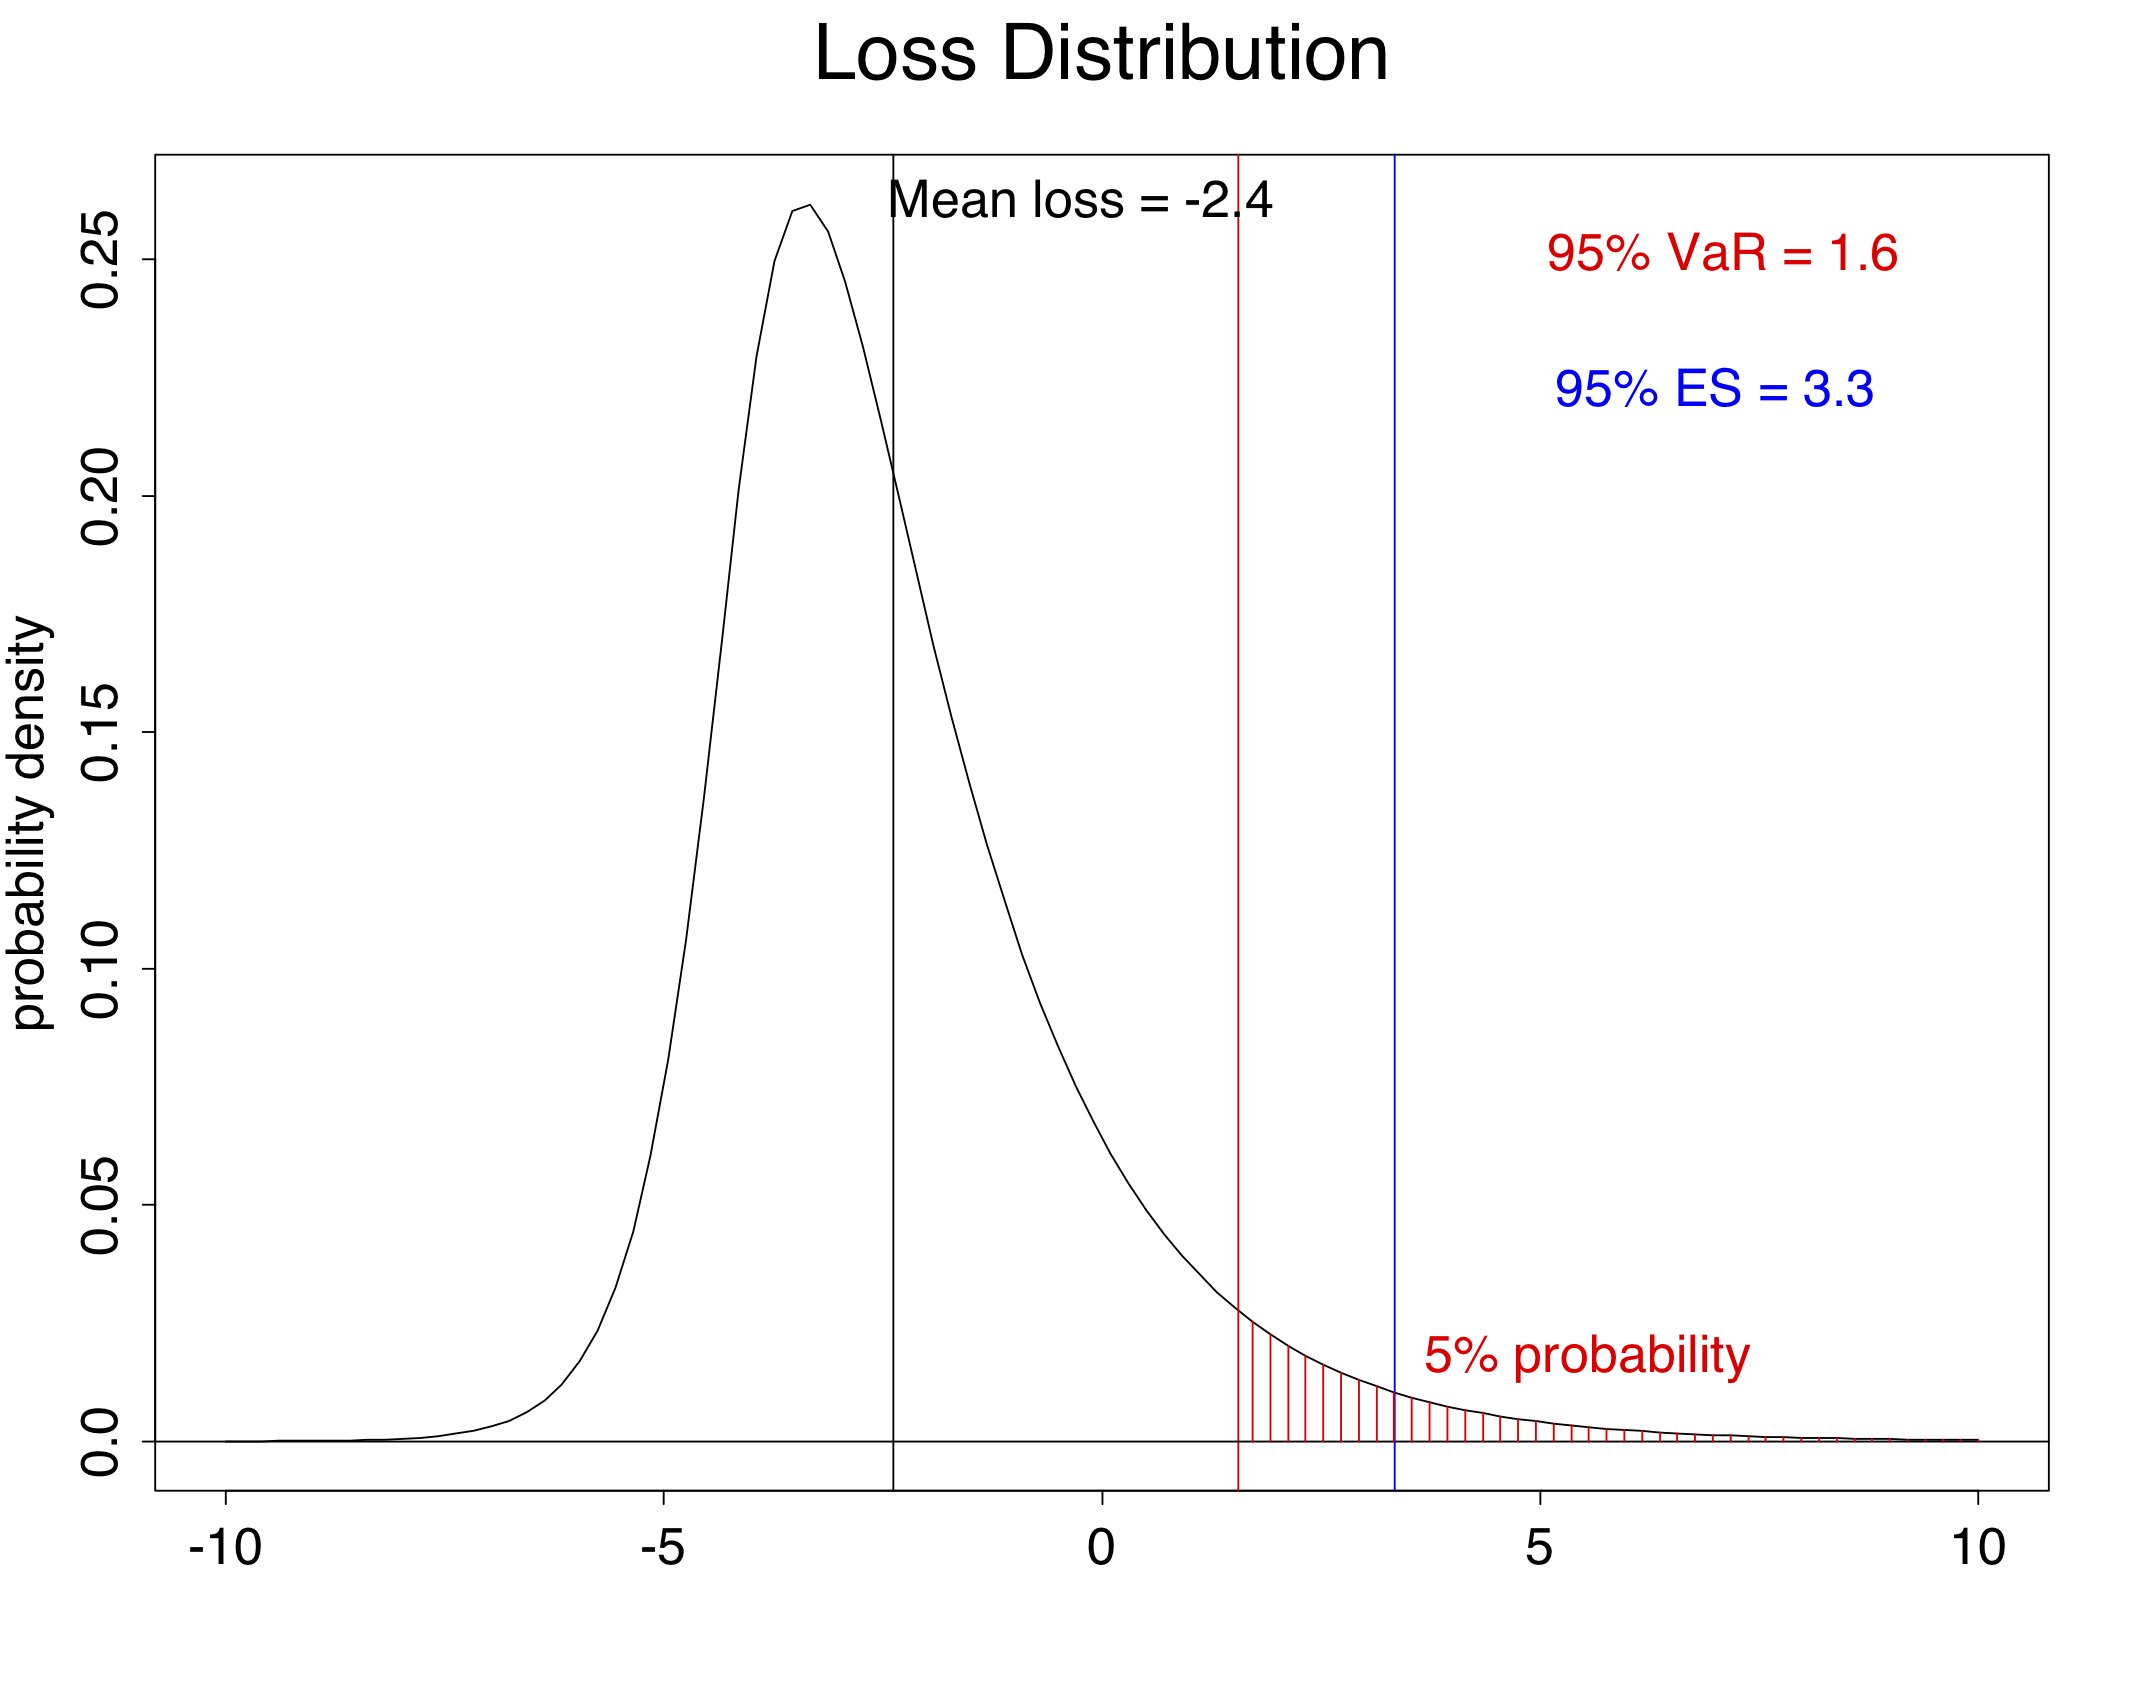
  • Le $\alpha$-ES est la perte attendue sachant que la perte dépasse le $\alpha$-VaR
  • Espérance de la queue de la distribution
Gestion quantitative des risques avec R

ES à 95 % : illustration

Gestion quantitative des risques avec R

Passons à la pratique !

Gestion quantitative des risques avec R

Preparing Video For Download...