Portefeuille d'options et Black-Scholes

Gestion quantitative des risques avec R

Alexander McNeil

Instructor

Options européennes et Black‑Scholes

  • Option européenne de vente (« put ») : donne le droit, sans obligation, de vendre l'action au prix K à l'échéance T
  • Option européenne d'achat (« call ») : donne le droit, sans obligation, d'acheter l'action au prix K à T
  • La valeur à la date t < T dépend de :
    • Prix de l'action S, temps restant T−t, taux d'intérêt r, volatilité annualisée $\sigma$ (sigma)
    • Valorisation par la formule de Black‑Scholes
Gestion quantitative des risques avec R

Valoriser un premier call

K <- 50

T <- 2
t <- 0
S <- 40
r <- 0.005
sigma <- 0.25
Black_Scholes(t, S, r, sigma, K, T, "call")
2.619183
Black_Scholes(t, S, r, sigma*1.2, K, T, "call")
3.677901
  • Le prix augmente avec la volatilité
  • L'option ci‑dessus est « hors de la monnaie »
Gestion quantitative des risques avec R

Volatilité implicite : à ajuster

  • La volatilité n'est pas directement observable
  • Les acteurs de marché utilisent la volatilité implicite, c'est‑à‑dire la volatilité déduite du prix coté de l'option
Gestion quantitative des risques avec R

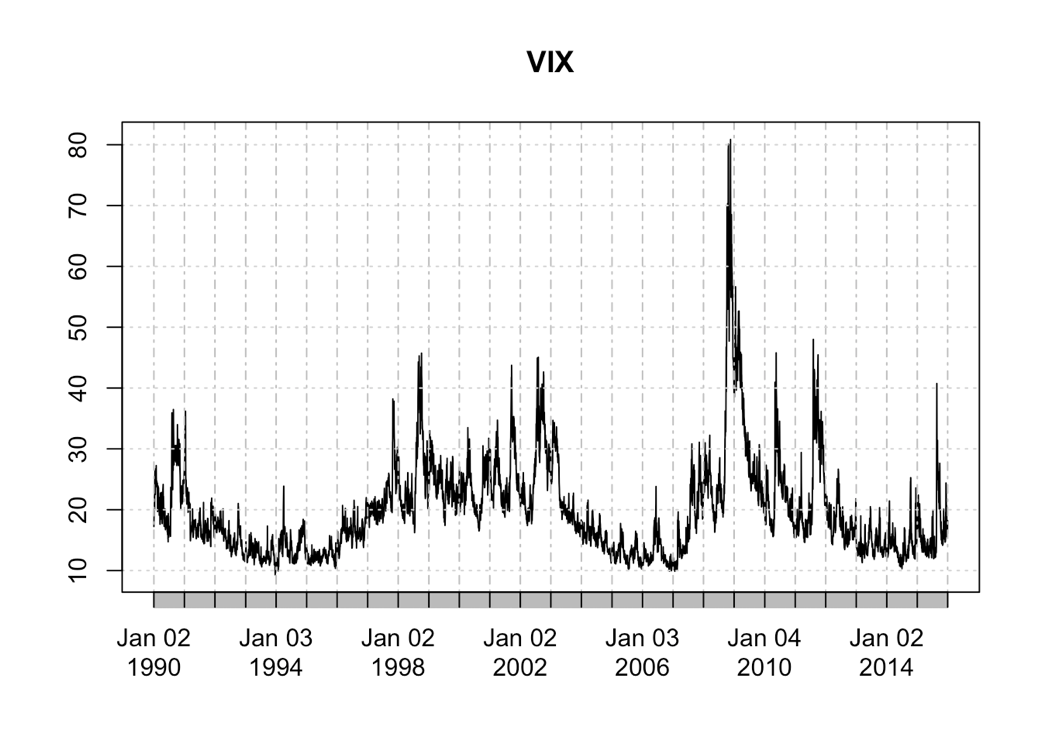
L'indice VIX

plot(VIX)

Gestion quantitative des risques avec R

Passons à la pratique !

Gestion quantitative des risques avec R

Preparing Video For Download...