Pas d'effort, pas de résultat
Modèles GARCH en R

Kris Boudt
Professor of finance and econometrics
Modèle GARCH-in-mean
- Quantifier le compromis risque/rendement.
- Risque : $\sigma^2_t$. Rendement : $\mu_t$.
- Modèle GARCH-in-mean :
$$ \mu_{t} = \mu + \lambda \sigma^2_{t} $$
$\lambda > 0$ est le paramètre risque/rendement : hausse du rendement attendu par unité de variance du risque.
Comment faire ?
Modifiez l'argument mean.model dans ugarchspec() de list(armaOrder = c(0, 0)) à list(armaOrder = c(0, 0), archm = TRUE, archpow = 2) :
garchspec <- ugarchspec(
              mean.model = list(armaOrder = c(0, 0)),
              variance.model = list(model = "gjrGARCH"),
              distribution.model = "sstd")
garchspec <- ugarchspec(
               mean.model = list(armaOrder = c(0, 0), archm = TRUE, archpow = 2),
               variance.model = list(model = "gjrGARCH"),
               distribution.model = "sstd")
Application aux rendements quotidiens du S&P 500
Estimation
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
Inspection des coefficients estimés pour la moyenne
round(coef(garchfit)[1:2], 4)
    mu  archm
0.0002 1.9950
Moyennes prévues des rendements
$$ \hat{\mu}_{t} = 0.0002 + 1.9950 \hat{\sigma}^2_{t} $$
Série temporelle des rendements prédits
- Tracez-les dans R
plot(fitted(garchfit))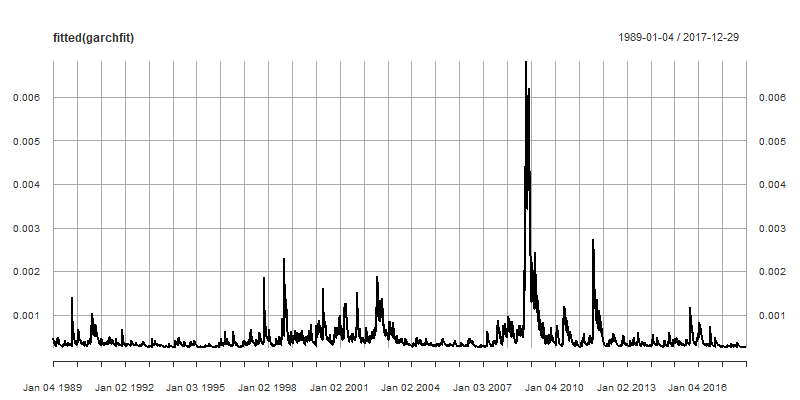
Le rendement d'aujourd'hui prédit celui de demain
- Le GARCH-in-mean s'appuie sur la théorie financière du compromis risque/rendement pour construire une moyenne conditionnelle.
- Utilisons maintenant la théorie statistique pour modéliser la moyenne via la corrélation entre le rendement d'aujourd'hui et celui de demain.
- Le modèle le plus courant est l'AR(1) :
- AR(1) signifie modèle autorégressif d'ordre 1.
- Il prédit le prochain rendement via l'écart au rendement moyen de long terme $\mu$ :
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
Un coefficient autorégressif positif
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
- $\rho > 0$ :
- Un rendement supérieur (resp. inférieur) à la moyenne est suivi d'un rendement supérieur (resp. inférieur) à la moyenne.
- Explication possible : les marchés sous‑réagissent aux nouvelles, d'où un momentum des rendements.
- $|\rho|<1$ : Retour vers la moyenne : les écarts de $R_t$ à $\mu$ sont transitoires.
Un coefficient autorégressif négatif
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
- $\rho < 0$ :
- Un rendement supérieur (resp. inférieur) à la moyenne est suivi d'un rendement inférieur (resp. supérieur) à la moyenne.
- Explication possible : les marchés sur‑réagissent aux nouvelles, d'où une inversion des rendements.
Application aux rendements quotidiens du S&P 500
Spécification et estimation d'un AR(1)-GJR GARCH avec distribution sst
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(1, 0)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
Estimations du modèle AR(1)
round(coef(garchfit)[1:2], 4)
     mu     ar1
 0.0003 -0.0292
Modèles MA(1) et ARMA(1,1)
Le modèle à moyenne mobile d'ordre 1 utilise l'écart du rendement à sa moyenne conditionnelle :
$$ \mu_{t} = \mu + \theta(R_{t-1} - \mu_{t-1}) $$
ARMA(1,1) combine AR(1) et MA(1) :
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) + \theta(R_{t-1} - \mu_{t-1}) $$
Comment faire ?
MA(1)
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(0, 1)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
ARMA(1, 1)
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(1, 1)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
À vous de modifier l'argument mean.model
Modèles GARCH en R

