Modèles GARCH : la voie à suivre

Modèles GARCH en R

Kris Boudt

Professor of finance and econometrics

Inventeurs des modèles GARCH

Robert Engle
Engle

Tim Bollerslev

Bollie

Modèles GARCH en R

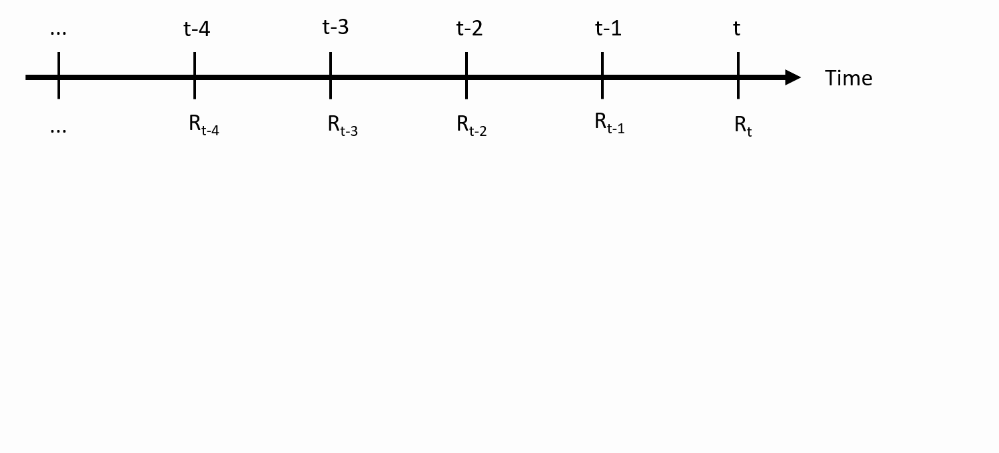
Notation (i)

  • Entrée : série temporelle des rendements
Volatilités prédites

Modèles GARCH en R

Notation (ii)

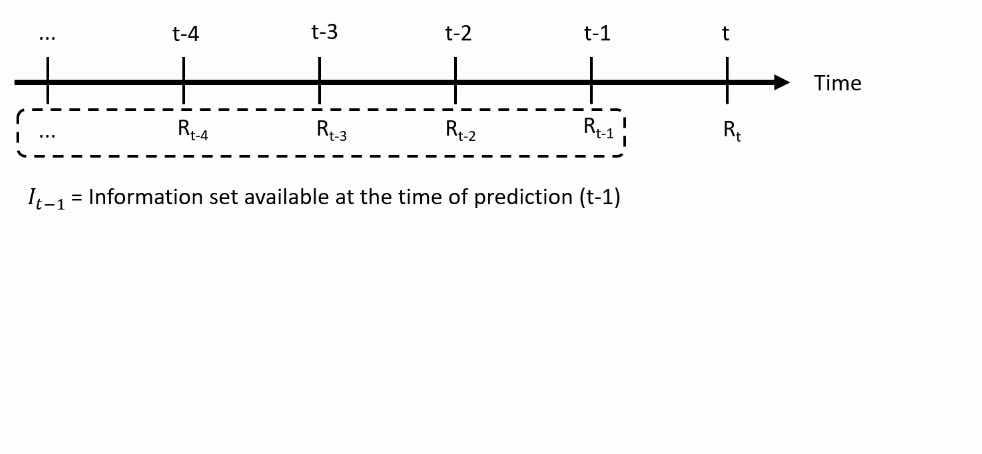
  • Au temps $t-1$, vous prédisez le rendement futur $R_t$ en utilisant l'« ensemble d'informations » disponible à $t-1$ :
Volatilités prédites

Modèles GARCH en R

Notation (iii)

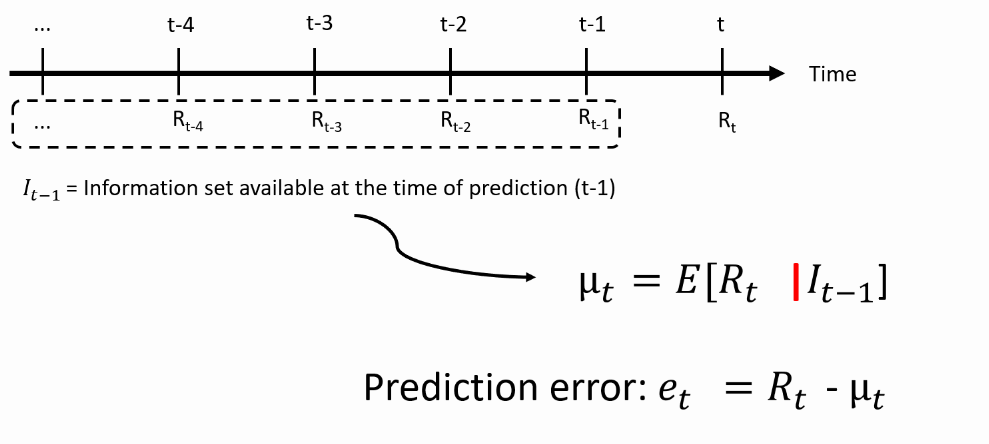
  • Prédire le rendement moyen : quelle est la meilleure prévision du rendement effectif ? Volatilités prédites
Modèles GARCH en R

Notation (iv)

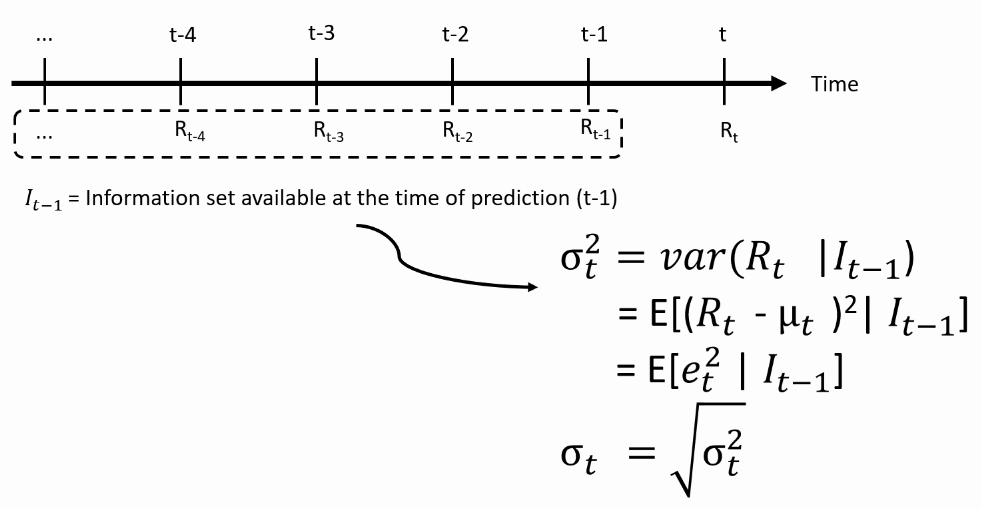
  • Nous prédisons ensuite la variance : à quelle distance le rendement peut-il s'écarter de sa moyenne ? Volatilités prédites
Modèles GARCH en R

De la théorie à la pratique : modèles pour la moyenne

  • Il faut une équation qui transforme les rendements passés en prévision de la moyenne Volatilités prédites
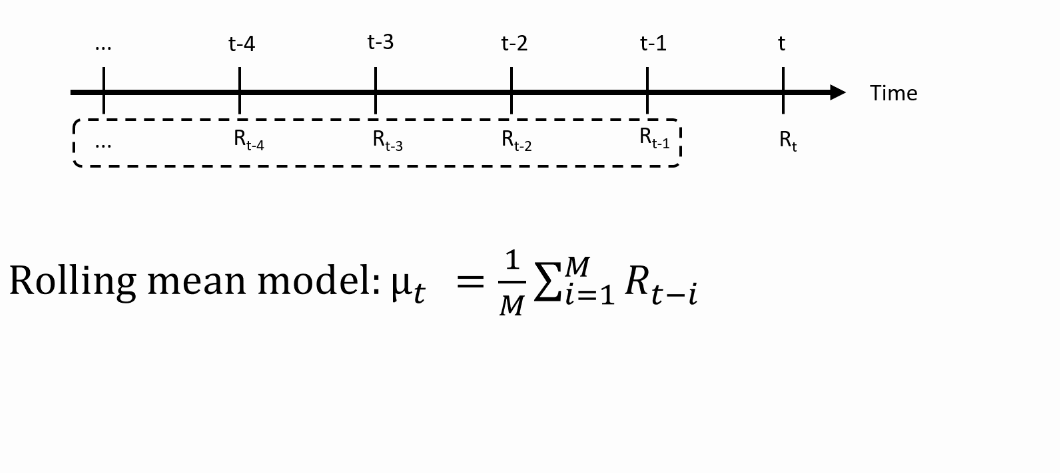
Pour les modèles AR(MA) de la moyenne, voir le cours Datacamp sur l'analyse des séries temporelles.

Modèles GARCH en R

De la théorie à la pratique : modèles pour la variance

  • Il faut une équation qui transforme les rendements passés en prévisions de la variance Volatilités prédites
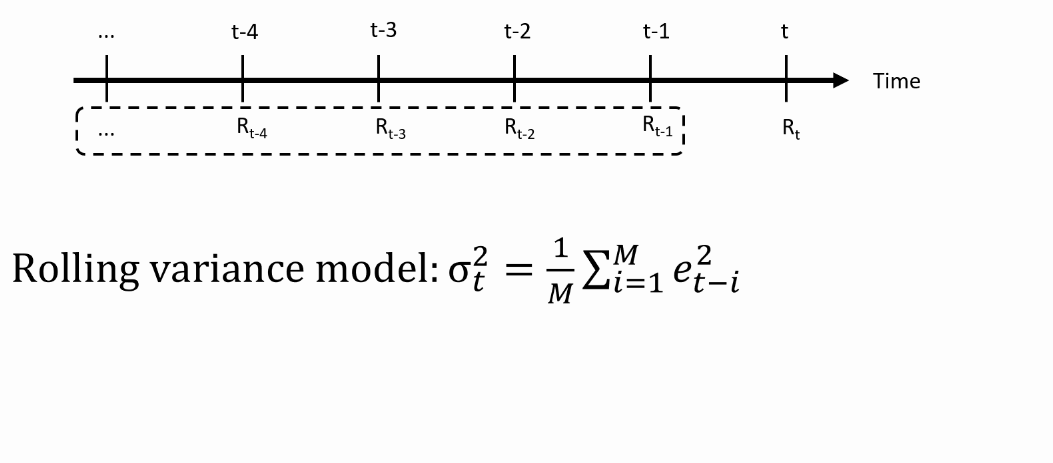
Modèles GARCH en R

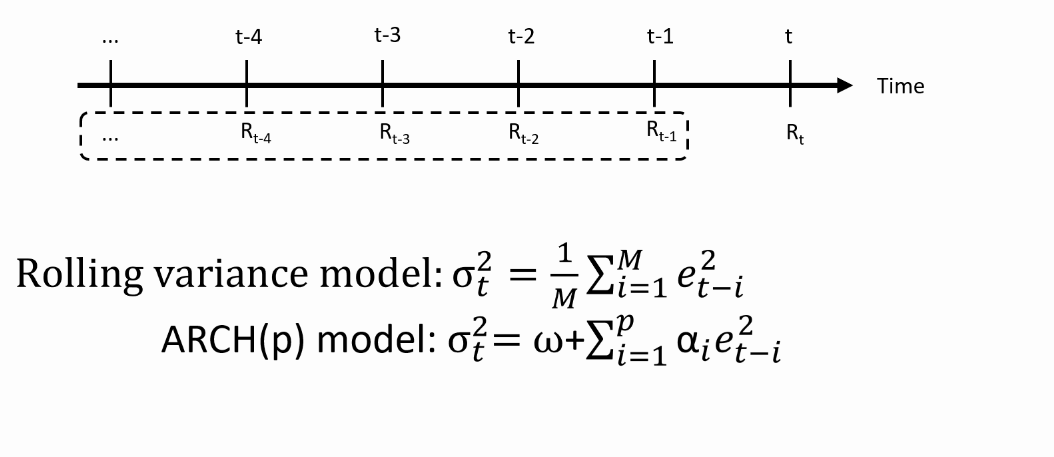
Modèle ARCH(p) : hétéroscédasticité conditionnelle autorégressive

  • Il faut une équation qui transforme les rendements passés en prévisions de la variance Volatilités prédites
Modèles GARCH en R

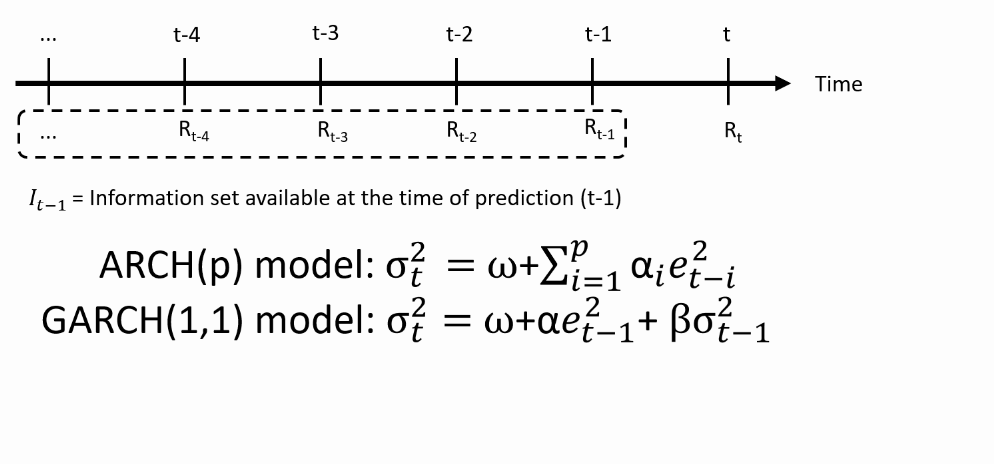
Modèle GARCH(1,1) : ARCH généralisé

  • Il faut une équation qui transforme les rendements passés en prévisions de la variance Volatilités prédites
Modèles GARCH en R

Contraintes sur les paramètres

Pour rendre le processus GARCH réaliste, il faut que :

  1. $\omega$, $\alpha$ et $\beta$ soient $>0$ : cela garantit que $\sigma^2_t >0$ en tout temps.

  2. $\alpha + \beta < 1$ : cela garantit que la variance prédite $\sigma^2_t$ revient toujours vers la variance de long terme :

    • La variance est donc « retour à la moyenne »
    • La variance de long terme vaut $ \frac{\omega}{1-\alpha-\beta}$
Modèles GARCH en R

Implémentation R – définir les entrées

  • Familiarisons-nous avec les équations GARCH avec du code R :

$$ \sigma^{2}_{t} = \omega + \alpha e^{2}_{t-1} \beta \sigma^{2}_{t-1} $$

# Set parameter values
alpha <- 0.1
beta <- 0.8
omega <- var(sp500ret) * (1 - alpha - beta)
# Then: var(sp500ret) = omega / (1 - alpha - beta)
# Set series of prediction error
e <- sp500ret - mean(sp500ret) # Constant mean
e2 <- e ^ 2
Modèles GARCH en R

Implémentation R – calculer les variances prédites

# We predict for each observation its variance. 
nobs <- length(sp500ret)
predvar <- rep(NA, nobs)
# Initialize the process at the sample variance
predvar[1] <- var(sp500ret)
# Loop starting at 2 because of the lagged predictor
for (t in 2:nobs){
   predvar[t] <- omega + alpha * e2[t - 1] + beta * predvar[t-1]
}
Modèles GARCH en R

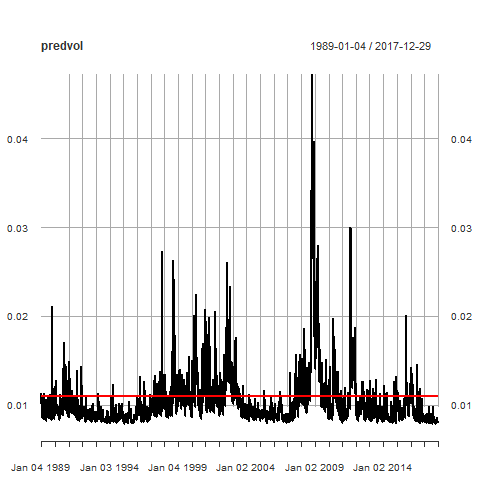
Implémentation R – graphique des volatilités GARCH

# Volatility is sqrt of predicted variance
predvol <- sqrt(predvar)
predvol <- xts(predvol, order.by = time(sp500ret))
# We compare with the unconditional volatility
uncvol <- sqrt(omega / (1 - alpha-beta))
uncvol <- xts(rep(uncvol, nobs), order.by = time(sp500ret))
# Plot
plot(predvol)
lines(uncvol, col = "red", lwd = 2)
Modèles GARCH en R

Volatilités prédites

Modèles GARCH en R

Passons à la pratique !

Modèles GARCH en R

Preparing Video For Download...