Modèles GARCH en R
Kris Boudt
Professor of finance and econometrics
Modifiez l'argument distribution.model de ugarchspec() de "norm" à "sstd" :
distribution.model
ugarchspec()
"norm"
"sstd"
garchspec <- ugarchspec( mean.model = list(armaOrder = c(0, 0)),
                         variance.model = list(model = "sGARCH"),
                         distribution.model = "norm")
$$ \downarrow$$
garchspec <- ugarchspec( mean.model = list(armaOrder = c(0, 0)),
                         variance.model = list(model = "sGARCH"),
                         distribution.model = "sstd")
Sous les hypothèses du modèle
$$ R_{t} = \mu_{t} + e_{t} $$ $$ e_{t} \sim N(0, \sigma^{2}_{t}) $$
il en résulte que
$$ \frac{R_{t} - \mu_{t}}{\sigma_{t}} \sim N(0, 1) $$
$$ Z_{t} = \frac{R_{t} - \hat{\mu_{t}}}{ \hat{\sigma_{t}}} $$
Calcul dans R
# Obtain standardized returns
stdret <- residuals(garchfit, standardize = TRUE)
library(PerformanceAnalytics)
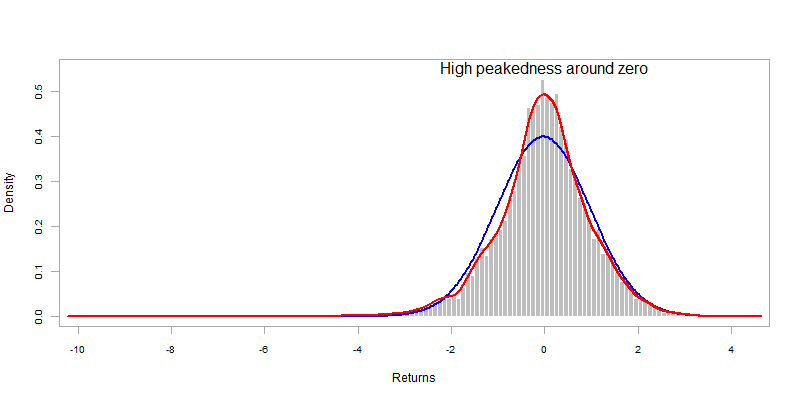
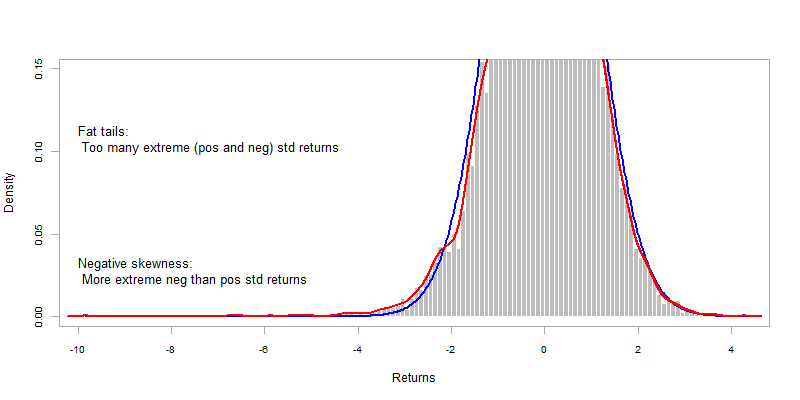
chart.Histogram(sp500ret, methods = c("add.normal", "add.density"),
          colorset = c("gray", "red", "blue"))
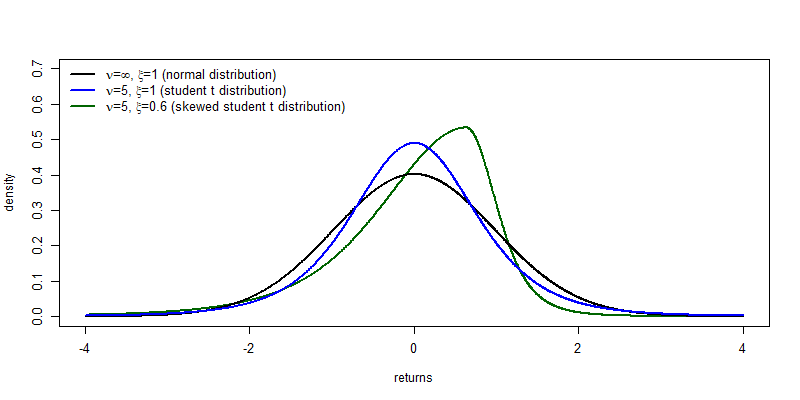
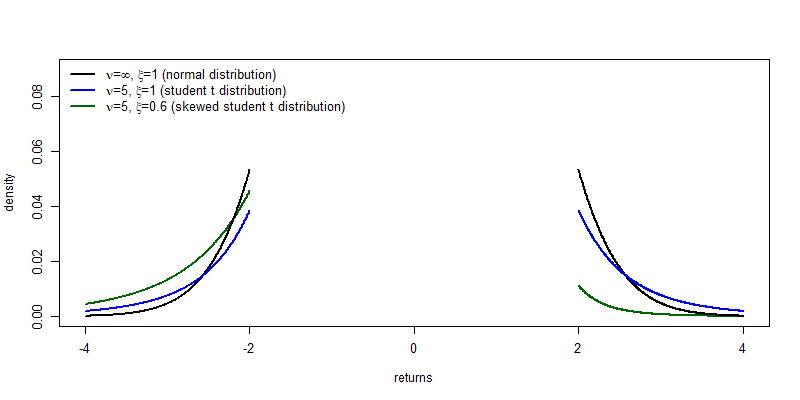
Une distribution réaliste doit tenir compte :
Dans rugarch, cela est possible avec la distribution skewed student t :
rugarch
garchspec <- ugarchspec(distribution.model = "sstd")
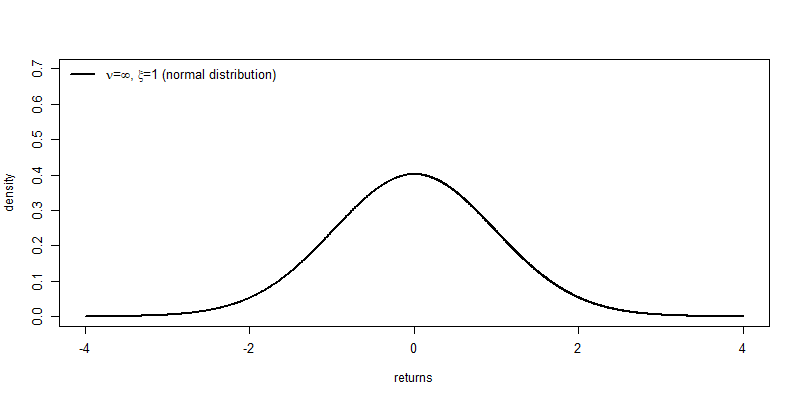
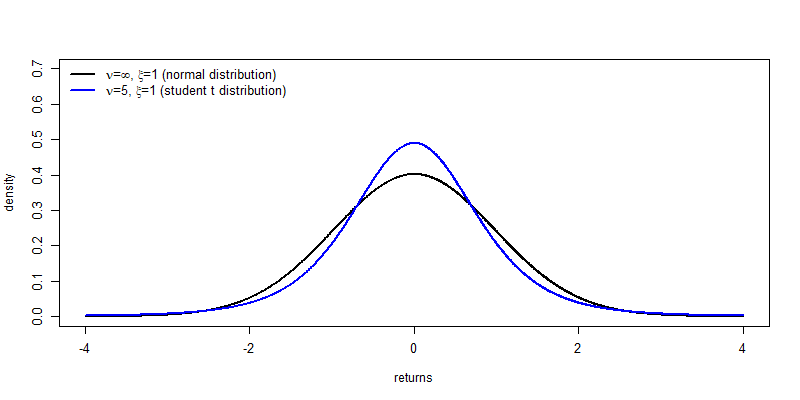
Par rapport à la normale, la distribution skewed student t a deux paramètres supplémentaires :
shape
skew
Cas particuliers :
Définissez l'argument distribution.model à "sstd"
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "sstd")
Estimez le modèle
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
coef(garchfit)
          mu        omega       alpha1        beta1         skew        shape
5.669200e-04 6.281258e-07 7.462984e-02 9.223701e-01 9.436331e-01 6.318621e+00