Évitez la complexité inutile
Modèles GARCH en R

Kris Boudt
Professor of finance and econometrics
Évitez la complexité superflue
- Si vous savez
- que la dynamique de la moyenne est négligeable
- qu'il n'y a pas d'effet de levier dans la variance
- que la distribution est symétrique et à queues épaisses
Alors une moyenne constante, un GARCH(1, 1) standard avec une loi t de Student est une spécification adaptée :
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
Restreindre les estimations de paramètres
- Si vous savez que des paramètres
- sont égaux à une certaine valeur
- ou sont dans un intervalle
- Alors imposez-le dans la spécification avec
setfixed()setbounds()
Application aux taux de change
Spécification et estimation
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
Résultats d'estimation
coef(garchfit)
           mu         omega        alpha1         beta1         shape
-3.562136e-05  8.005123e-08  3.097322e-02  9.674496e-01  8.821902e+00
Exemple de setfixed()
- Si vous savez que
alpha1 = 0.05etshape = 6: imposez ces valeurs à l'estimation. - Comment ? Utilisez la méthode
setfixed()sur un objetugarchspec
setfixed(garchspec) <- list(alpha1 = 0.05, shape = 6)
Résultat
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)

coef(garchfit)
           mu         omega        alpha1         beta1         shape
-4.142922e-05  2.061772e-07  5.000000e-02  9.489622e-01  6.000000e+00
Bornes sur les paramètres
- Les paramètres GARCH peuvent être restreints à un intervalle.
- Parfois, l'intervalle de valeurs plausibles est large :
- Pour garantir une variance positive, on exige par ex. que tous les paramètres de variance ($\omega$, $\alpha$, $\beta$, $\gamma$) soient positifs.
- Parfois, l'intervalle de valeurs plausibles est plus étroit :
- Les valeurs probables de $\alpha$ sont entre 0,05 et 0,2
- Les valeurs probables de $\beta$ sont entre 0,7 et 0,95
- De telles bornes sur les paramètres peuvent être imposées avec la méthode
setbounds().
Exemple de setbounds()
setbounds(garchspec) <- list(alpha1 = c(0.05, 0.2), beta1 = c(0.8, 0.95))
Utilisez votre intuition pour éviter la complexité superflue.
Exploitez les informations dont vous disposez :
- pour construire des modèles simples (et malins)
- pour fixer des valeurs de paramètres ou poser des bornes
pour rendre la dynamique GARCH réaliste :
- retour à la moyenne de la volatilité autour de l'écart type de l'échantillon
sd(EURUSDret) # renvoie une valeur de 0.006194049
- retour à la moyenne de la volatilité autour de l'écart type de l'échantillon
Aglomerats de volatilité et retour à la moyenne
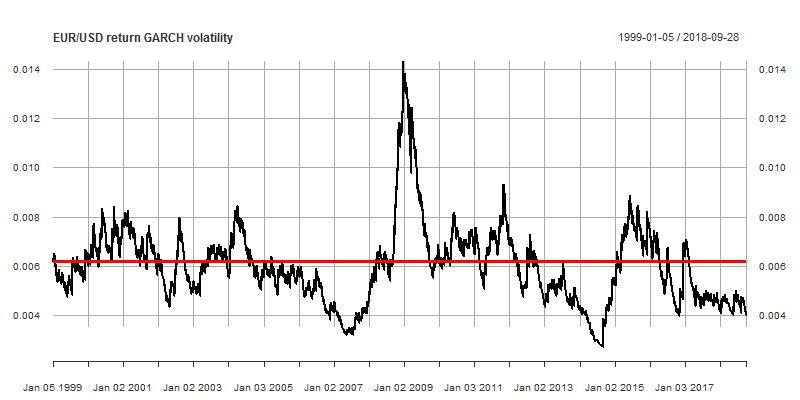
Ciblage de la variance
- Mathématiquement, cela signifie que la variance inconditionnelle induite par les modèles GARCH est égale à la variance d'échantillon $\hat \sigma^2$.
- Comment ? En réglant l'argument
variance.targeting = TRUEdansvariance.modeldeugarchspec():
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                        variance.model = list(model = "sGARCH",
                        variance.targeting = TRUE),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
all.equal(uncvariance(garchfit), sd(EURUSDret) ^ 2, tol = 1e-4)
TRUE
Imposons des restrictions au modèle GARCH
Modèles GARCH en R

