Modèles GARCH en R
Kris Boudt
Professor of finance and econometrics
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)), variance.model = list(model = "sGARCH"), distribution.model = "norm") garchfit <- ugarchfit(data = sp500ret, spec = garchspec) garchforecast <- ugarchforecast(fitORspec = garchfit, n.ahead = 3) sigma(garchforecast)2017-12-29 T+1 0.005034754 T+2 0.005127582 T+3 0.005217770
head(sigma(garchfit), 3)
1989-01-04 0.01099465
1989-01-05 0.01129167
1989-01-06 0.01084294
tail(sigma(garchfit), 3)
2017-12-27 0.005051926
2017-12-28 0.004947569
2017-12-29 0.004862908
Biais d'anticipation : des rendements futurs sont utilisés pour estimer la volatilité.
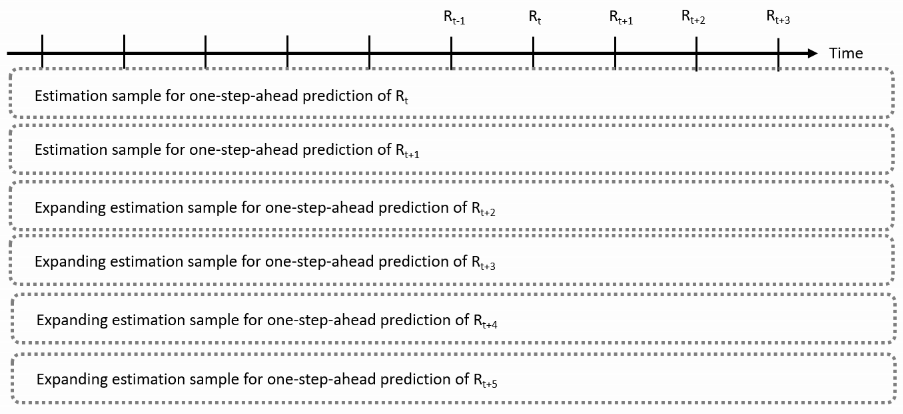
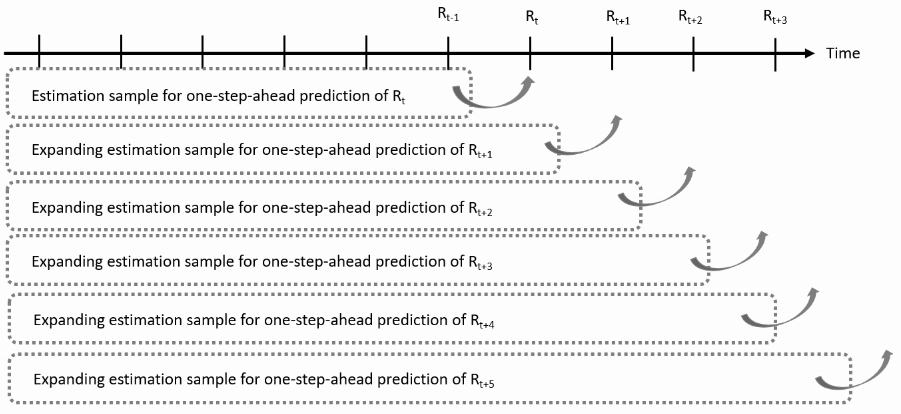
for : itérer sur les instants de prédiction, utiliser ugarchfit() pour estimer le modèle et ugarchforecast() pour prévoir la volatilité ugarchroll() du package rugarchUtiliser tous les rendements disponibles au moment de la prédiction
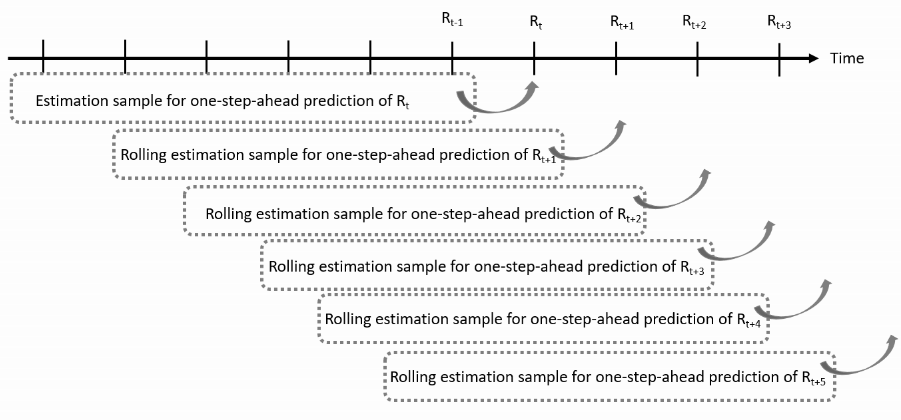
N'utiliser qu'un nombre fixe des dernières observations de rendement disponibles au moment de la prédiction
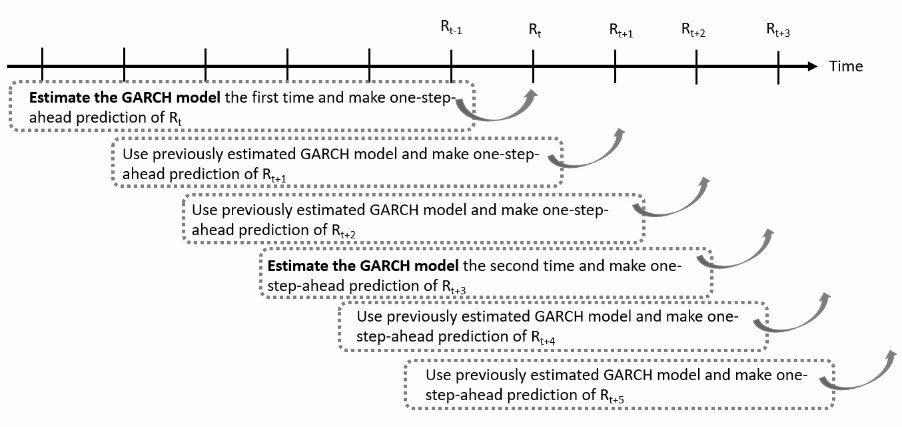
ugarchroll() vient de la boucle sur les instants de prédiction :Réduire le coût de calcul en estimant le modèle toutes les $K$ observations
garchroll <- ugarchroll(tgarchspec, data = EURUSDret, n.start = 2500,
refit.window = "moving", refit.every = 500)
Arguments à préciser :
data : rendements à utilisern.start : taille de l'échantillon initial d'estimationrefit.window : évolution de l'échantillon dans le temps : "moving" ou "expandingrefit.every : fréquence de ré-estimation du modèlePour les 4 961 rendements EUR/USD avec 4 961 observations, en commençant le 1999-01-05 et avec une fenêtre d'estimation glissante de 2 500 observations :
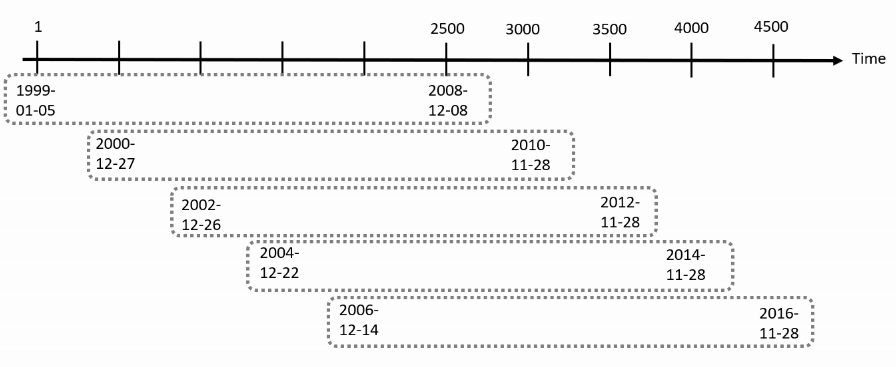
La méthode coef() produit une liste des coefficients estimés pour chaque estimation
coef(garchroll)[[1]]
$index
"2008-12-08"
$coef
Estimate Std. Error t value Pr(>|t|)
mu -1.480000e-04 1.330915e-04 -1.11201737 0.2661307
ar1 -2.953484e-03 1.985344e-02 -0.14876432 0.8817396
omega 7.498928e-08 5.587618e-06 0.01342062 0.9892922
alpha1 2.805079e-02 6.401139e-02 0.43821564 0.6612300
beta1 9.709400e-01 6.080197e-02 15.96889122 0.0000000
shape 1.098068e+01 2.609293e+01 0.42082981 0.6738794
coef(garchroll)[[1]]$coef # 2008-12-08
Estimate Std. Error t value Pr(>|t|)
omega 7.498928e-08 5.587618e-06 0.01342062 0.9892922
alpha1 2.805079e-02 6.401139e-02 0.43821564 0.6612300
beta1 9.709400e-01 6.080197e-02 15.96889122 0.0000000
coef(garchroll)[[5]]$coef # 2016-11-28
Estimate Std. Error t value Pr(>|t|)
omega 8.982527e-08 2.639680e-05 0.003402885 9.972849e-01
alpha1 4.149787e-02 2.550381e-01 0.162712424 8.707449e-01
beta1 9.573885e-01 2.195782e-01 4.360125676 1.299878e-05
Pour les rendements EUR/USD avec n.start = 2500, la première prédiction concerne l'observation 2501, soit le 2008-12-09 :

preds <- as.data.frame(garchroll)
head(preds, 3)
Mu Sigma Skew Shape Shape(GIG) Realized
2008-12-09 -8.271288e-05 0.01196917 0 10.98068 0 0.0003864884
2008-12-10 -1.495786e-04 0.01179742 0 10.98068 0 -0.0066799754
2008-12-11 -1.287079e-04 0.01167929 0 10.98068 0 -0.0203099142
Remarque :
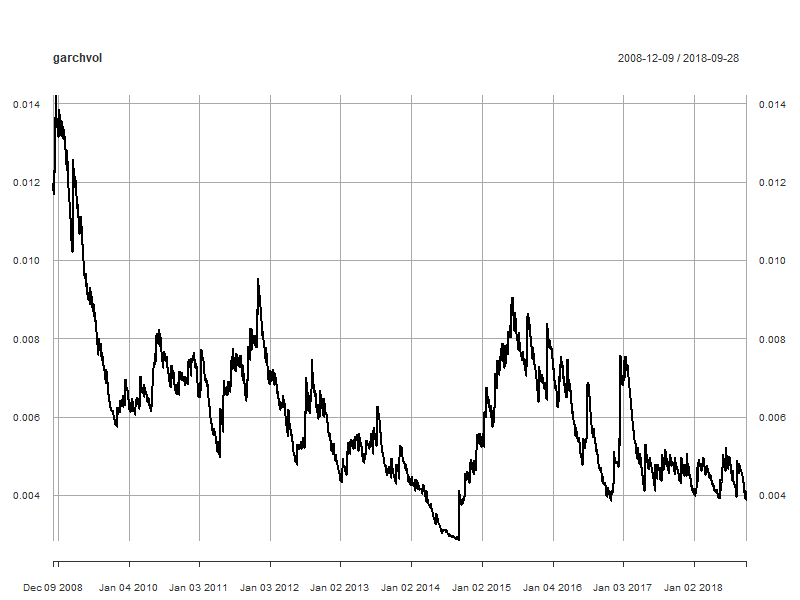
preds$Mu : série des moyennes prévuespreds$Sigma : série des volatilités prévuesgarchvol <- xts(preds$Sigma, order.by = as.Date(rownames(preds)))
plot(garchvol)
preds <- as.data.frame(garchroll)
head(preds)
Mu Sigma Skew Shape Shape(GIG) Realized
2008-12-09 -8.271288e-05 0.01196917 0 10.98068 0 0.0003864884
2008-12-10 -1.495786e-04 0.01179742 0 10.98068 0 -0.0066799754
2008-12-11 -1.287079e-04 0.01167929 0 10.98068 0 -0.0203099142
2008-12-12 -8.845214e-05 0.01199756 0 10.98068 0 -0.0041201588
2008-12-15 -1.362683e-04 0.01184438 0 10.98068 0 -0.0230532787
2008-12-16 -8.034966e-05 0.01228900 0 10.98068 0 -0.0105720492
Évaluer la précision de preds$Mu et preds$Sigma en les comparant à preds$Realized
# Erreur de prédiction pour la moyenne
e <- preds$Realized - preds$Mu
mean(e ^ 2)
3.867998e-05
# Erreur de prédiction pour la moyenne
e <- preds$Realized - preds$Mu
# Erreur de prédiction pour la variance
d <- e ^ 2 - preds$Sigma ^ 2
mean(d ^ 2)
6.974161e-09
GARCH standard avec loi de Student
tgarchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
variance.model = list(model = "sGARCH"), distribution.model = "std")
garchroll <- ugarchroll(tgarchspec, data = EURUSDret, n.start = 2500,
refit.window = "moving", refit.every = 500)
GJR-GARCH avec loi de Student asymétrique
gjrgarchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
variance.model = list(model = "gjrGARCH"), distribution.model = "sstd")
gjrgarchroll <- ugarchroll(gjrgarchspec, data = EURUSDret, n.start = 2500,
refit.window = "moving", refit.every = 500)
GARCH standard avec loi de Student
preds <- as.data.frame(garchroll)
e <- preds$Realized - preds$Mu
d <- e ^ 2 - preds$Sigma ^ 2
mean(d ^ 2) # yields 6.974161e-09
GJR-GARCH avec loi de Student asymétrique
gjrpreds <- as.data.frame(gjrgarchroll)
e <- gjrpreds$Realized - gjrpreds$Mu
d <- e ^ 2 - gjrpreds$Sigma ^ 2
mean(d ^ 2) # yields 6.965095e-09
Modèles GARCH en R