Ensembles de simulation : échantillonnage de Monte-Carlo
Simulation d’événements discrets en Python

Diogo Costa (PhD, MSc)
Adjunct Professor, University of Saskatchewan, Canada & CEO of ImpactBLUE-Scientific
Échantillonnage de Monte-Carlo
- Échantillonnage aléatoire répété
- Modéliser le système avec de petits changements
- Examiner la réponse du système au changement
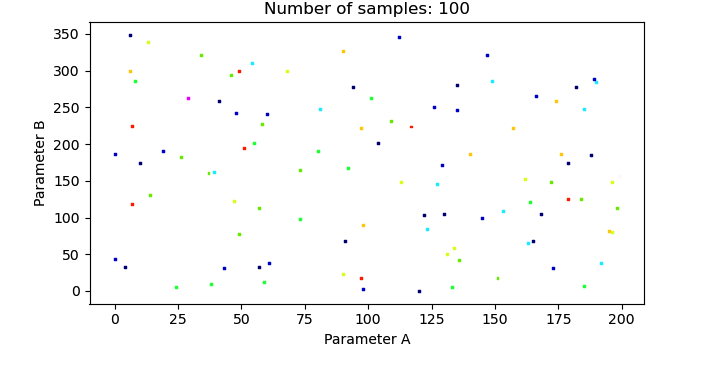
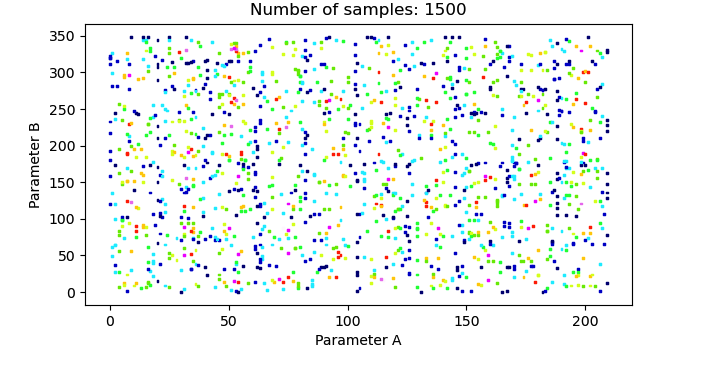
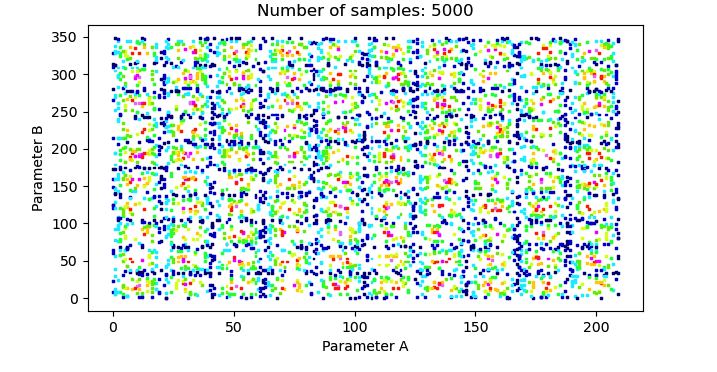
Espace des paramètres quand les échantillons augmentent
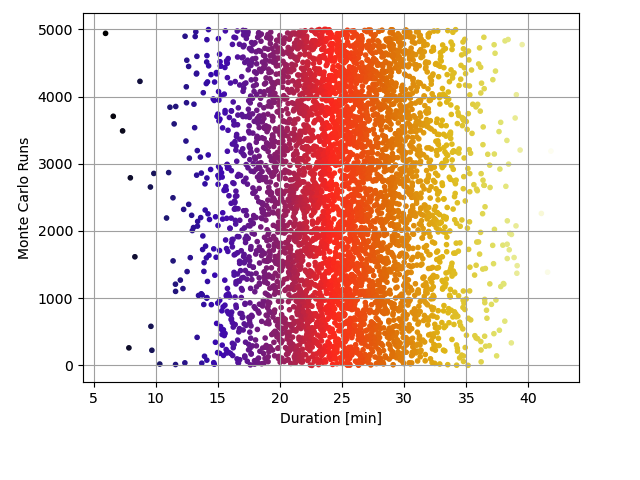
Échantillonnage de Monte-Carlo : analyse de processus
plt.xlabel("Duration [min]")
plt.ylabel("Monte Carlo Runs")
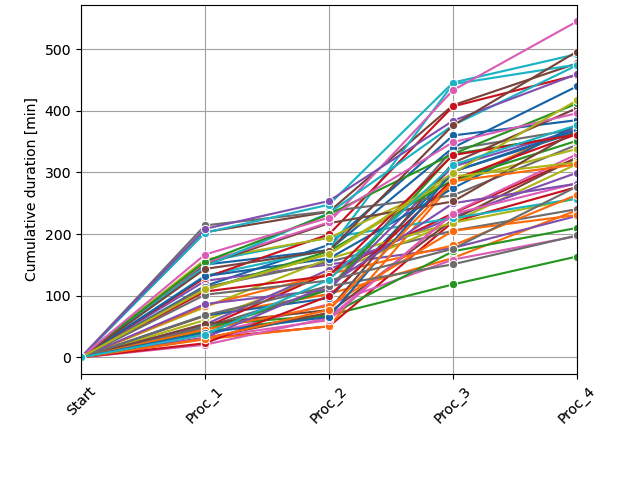
Visualiser les résultats
Échantillonnage de Monte-Carlo : modèles à événements discrets
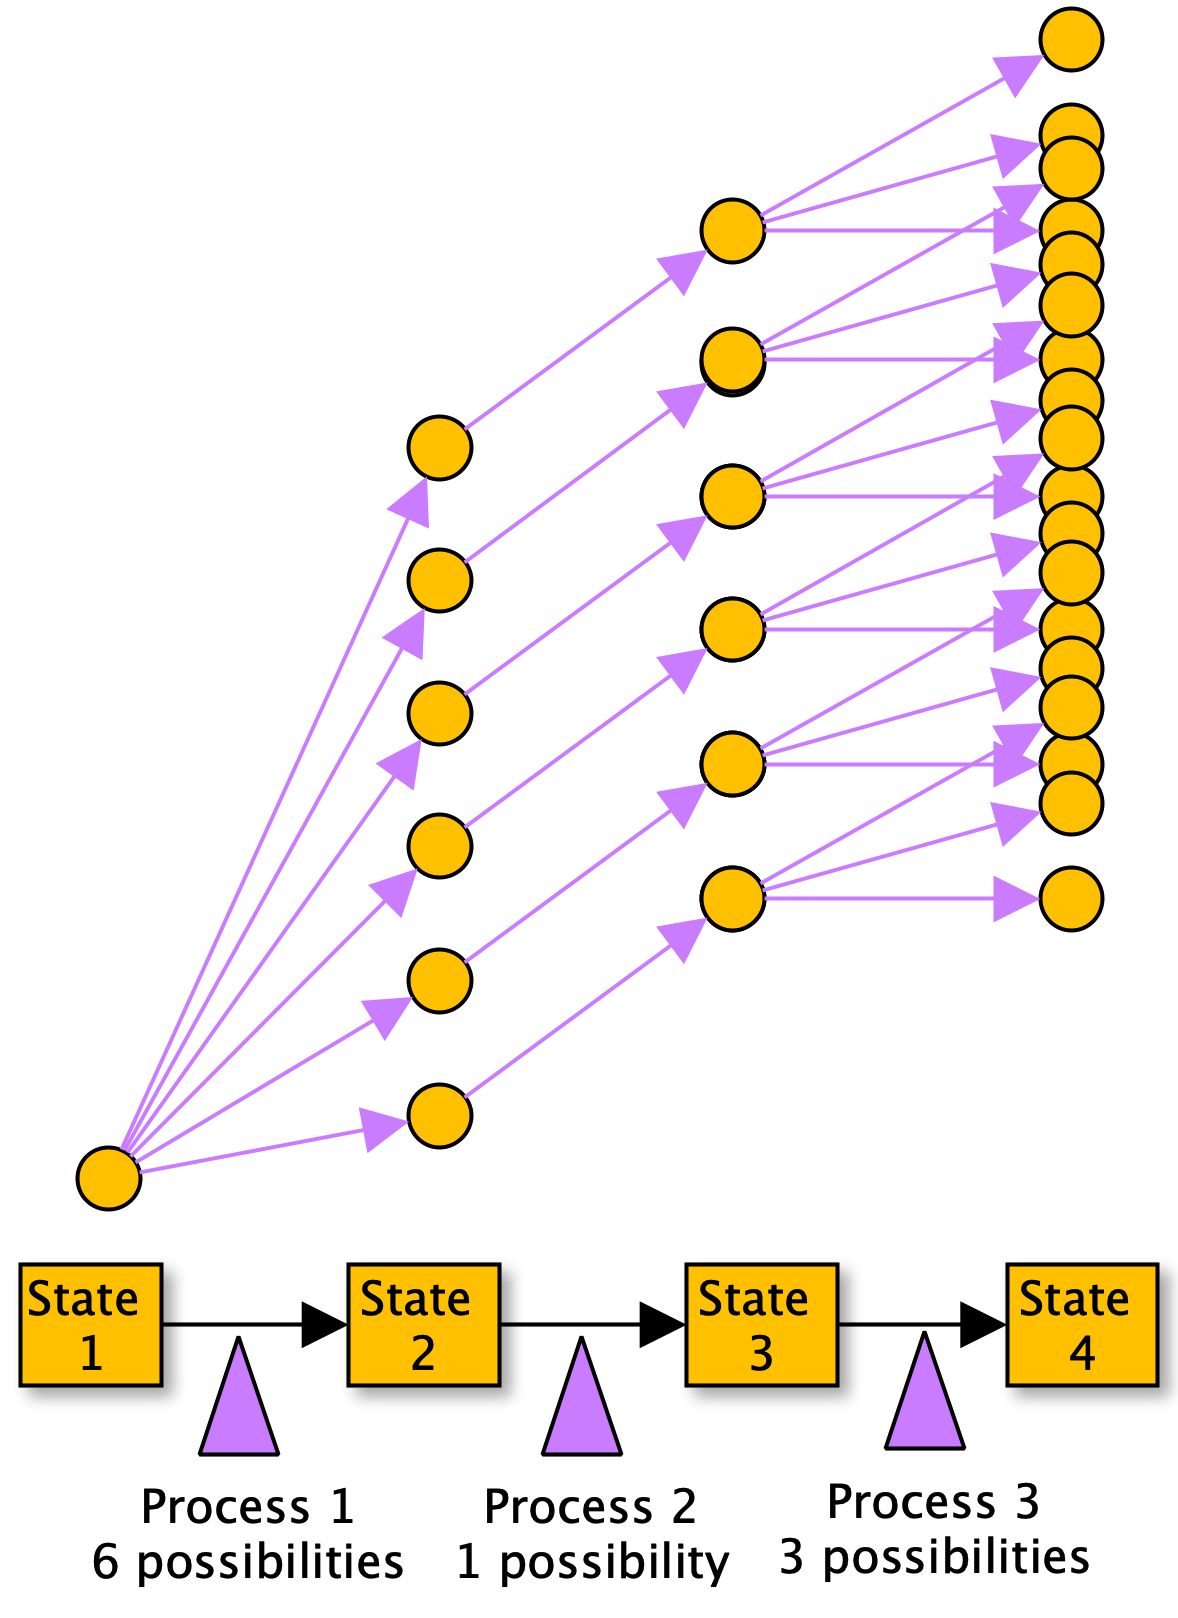
Échantillonnage de Monte-Carlo : modèles à événements discrets
process_2 = {"Name": "Unloading",
            "OperationTime": 15,
            "MaxDelayTimePercent": 5}