Finanzhandel mit Python
Chelsea Yang
Data Science Instructor
Können aufgebaut werden mit:
Häufig im algorithmischen Handel verwendet

bt.algos.SelectWhere()bt.algos.WeighTarget()# Preisdaten per Ticker abrufen
price_data = bt.get('aapl', start='2019-11-1', end='2020-12-1')
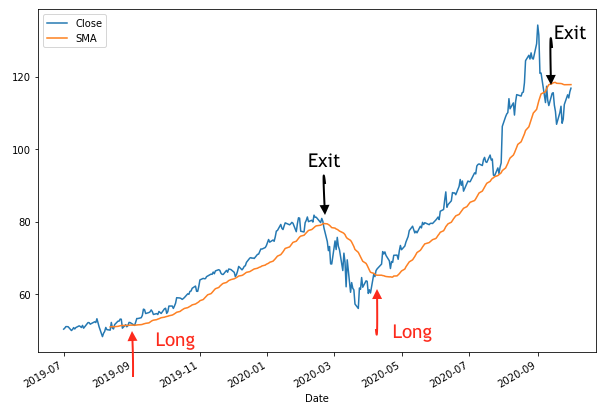
# SMA berechnen
sma = price_data.rolling(20).mean()
Alternativ kannst du talib für die Berechnung verwenden:
# SMA berechnen
import talib
sma = talib.SMA(price_data['Close'], timeperiod=20)
# Die signalbasierte Strategie definieren
bt_strategy = bt.Strategy('AboveEMA',
[bt.algos.SelectWhere(price_data > sma),
bt.algos.WeighEqually(),
bt.algos.Rebalance()])
# Backtest erstellen und ausführen
bt_backtest = bt.Backtest(bt_strategy, price_data)
bt_result = bt.run(bt_backtest)
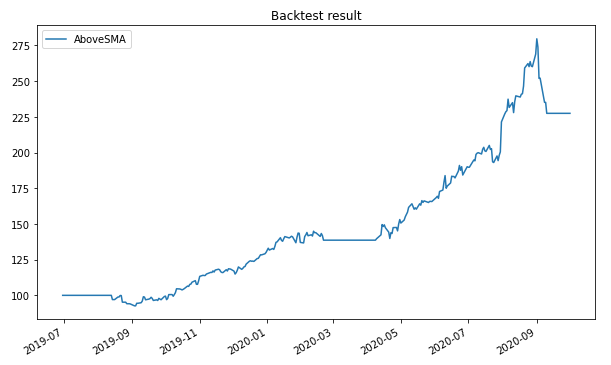
# Backtest-Ergebnis plotten
bt_result.plot(title='Backtest result')
Finanzhandel mit Python