Drawdown

Finanzhandel mit Python

Chelsea Yang

Data Science Instructor

Was ist ein Drawdown?

Ein Drawdown ist ein Rückgang von Hoch zu Tief in einem bestimmten Zeitraum für ein Asset oder ein Handelskonto.
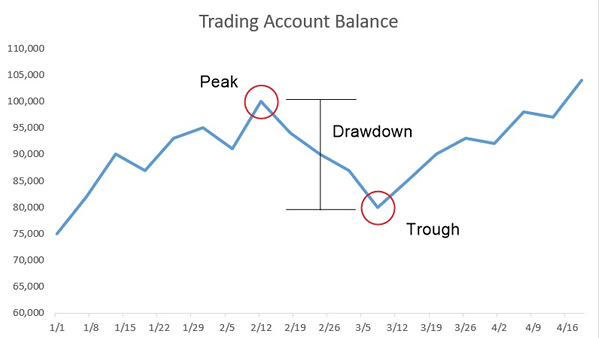
Drawdown-Diagramm

Finanzhandel mit Python

Maximaler Drawdown

$\text{Max Drawdown} = (V_p - V_l)/ V_l $

$V_p$: Höchstwert vor dem größten Einbruch

$V_l$: Tiefstwert vor einem neuen Hoch

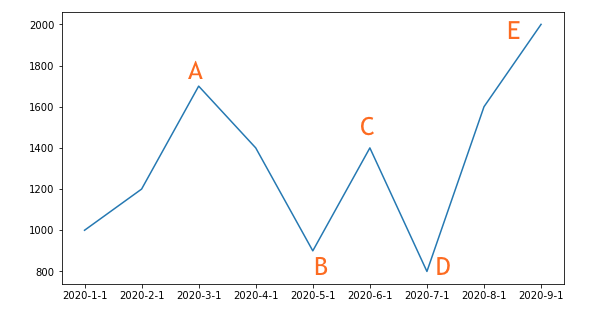
Beispiel: Max Drawdown

Max Drawdown

= (Wert Punkt A − Wert Punkt D)/Wert Punkt A = (1700 − 800)/1700 = 53%

Finanzhandel mit Python

Drawdowns aus Backtest-Statistiken abrufen

resInfo = bt_result.stats

# Get the max drawdown max_drawdown = resInfo.loc['max_drawdown'] print('Maximum drawdown: %.2f'% max_drawdown)
# Get the average drawdown avg_drawdown = resInfo.loc['avg_drawdown'] print('Average drawdown: %.2f'% avg_drawdown)
# Get the average drawdown days avg_drawdown_days = resInfo.loc['avg_drawdown_days'] print('Average drawdown days: %.0f'% avg_drawdown_days)
Maximum drawdown: -0.59
Average drawdown: -0.11
Average drawdown days: 22
Finanzhandel mit Python

Das Calmar-Verhältnis

CALMAR: CALifornia Managed Accounts Report


$ Calmar = CAGR / \text{Max Drawdown} $

  • Je höher das Calmar-Verhältnis, desto besser die risikobereinigte Performance.
  • In der Regel gilt ein Calmar-Verhältnis über 3 als ausgezeichnet.
Finanzhandel mit Python

Calmar-Verhältnis manuell berechnen

resInfo = bt_result.stats
# Get the CAGR
cagr = resInfo.loc['cagr']
# Get the max drawdown
max_drawdown = resInfo.loc['max_drawdown']

# Calculate Calmar ratio mannually calmar_calc = cagr / max_drawdown * (-1) print('Calmar Ratio calculated: %.2f'% calmar_calc)
Calmar Ratio calculated: 4.14
Finanzhandel mit Python

Calmar-Verhältnis aus Backtest-Statistiken abrufen

resInfo = bt_result.stats

# Get the Calmar ratio
calmar = resInfo.loc['calmar']
print('Calmar Ratio: %.2f'% calmar)
Calmar Ratio: 4.14
Finanzhandel mit Python

Lass uns üben!

Finanzhandel mit Python

Preparing Video For Download...