Maximales Sharpe vs. minimale Volatilität

Einführung in die Portfolioanalyse mit Python

Charlotte Werger

Data Scientist

Erinnerst du dich an die Effizienzlinie?

$$
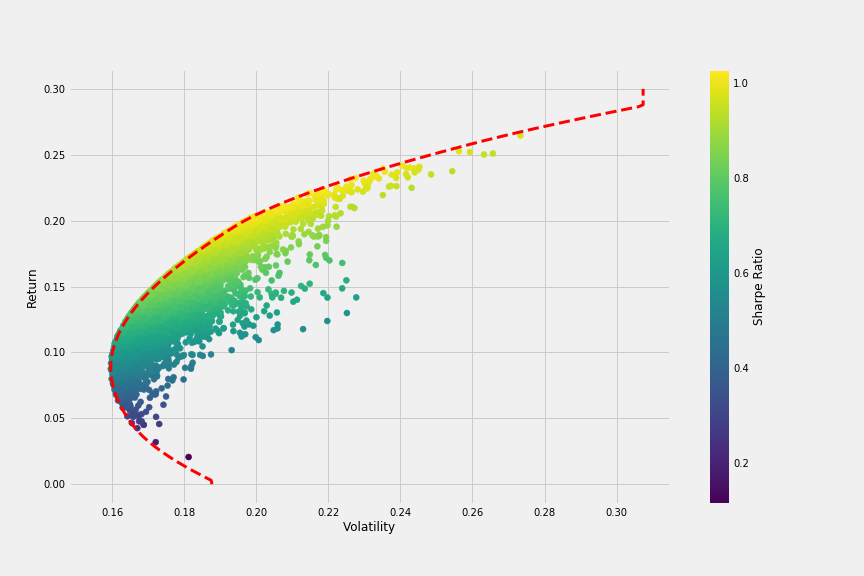
  • Effizienzlinie: alle Portfolios mit optimalem Risiko-Rendite-Verhältnis
  • Maximum-Sharpe-Portfolio: höchste Sharpe-Ratio auf der EF
  • Minimum-Volatilität-Portfolio: niedrigstes Risiko auf der EF

$$ Grafik der Effizienzlinie

Einführung in die Portfolioanalyse mit Python

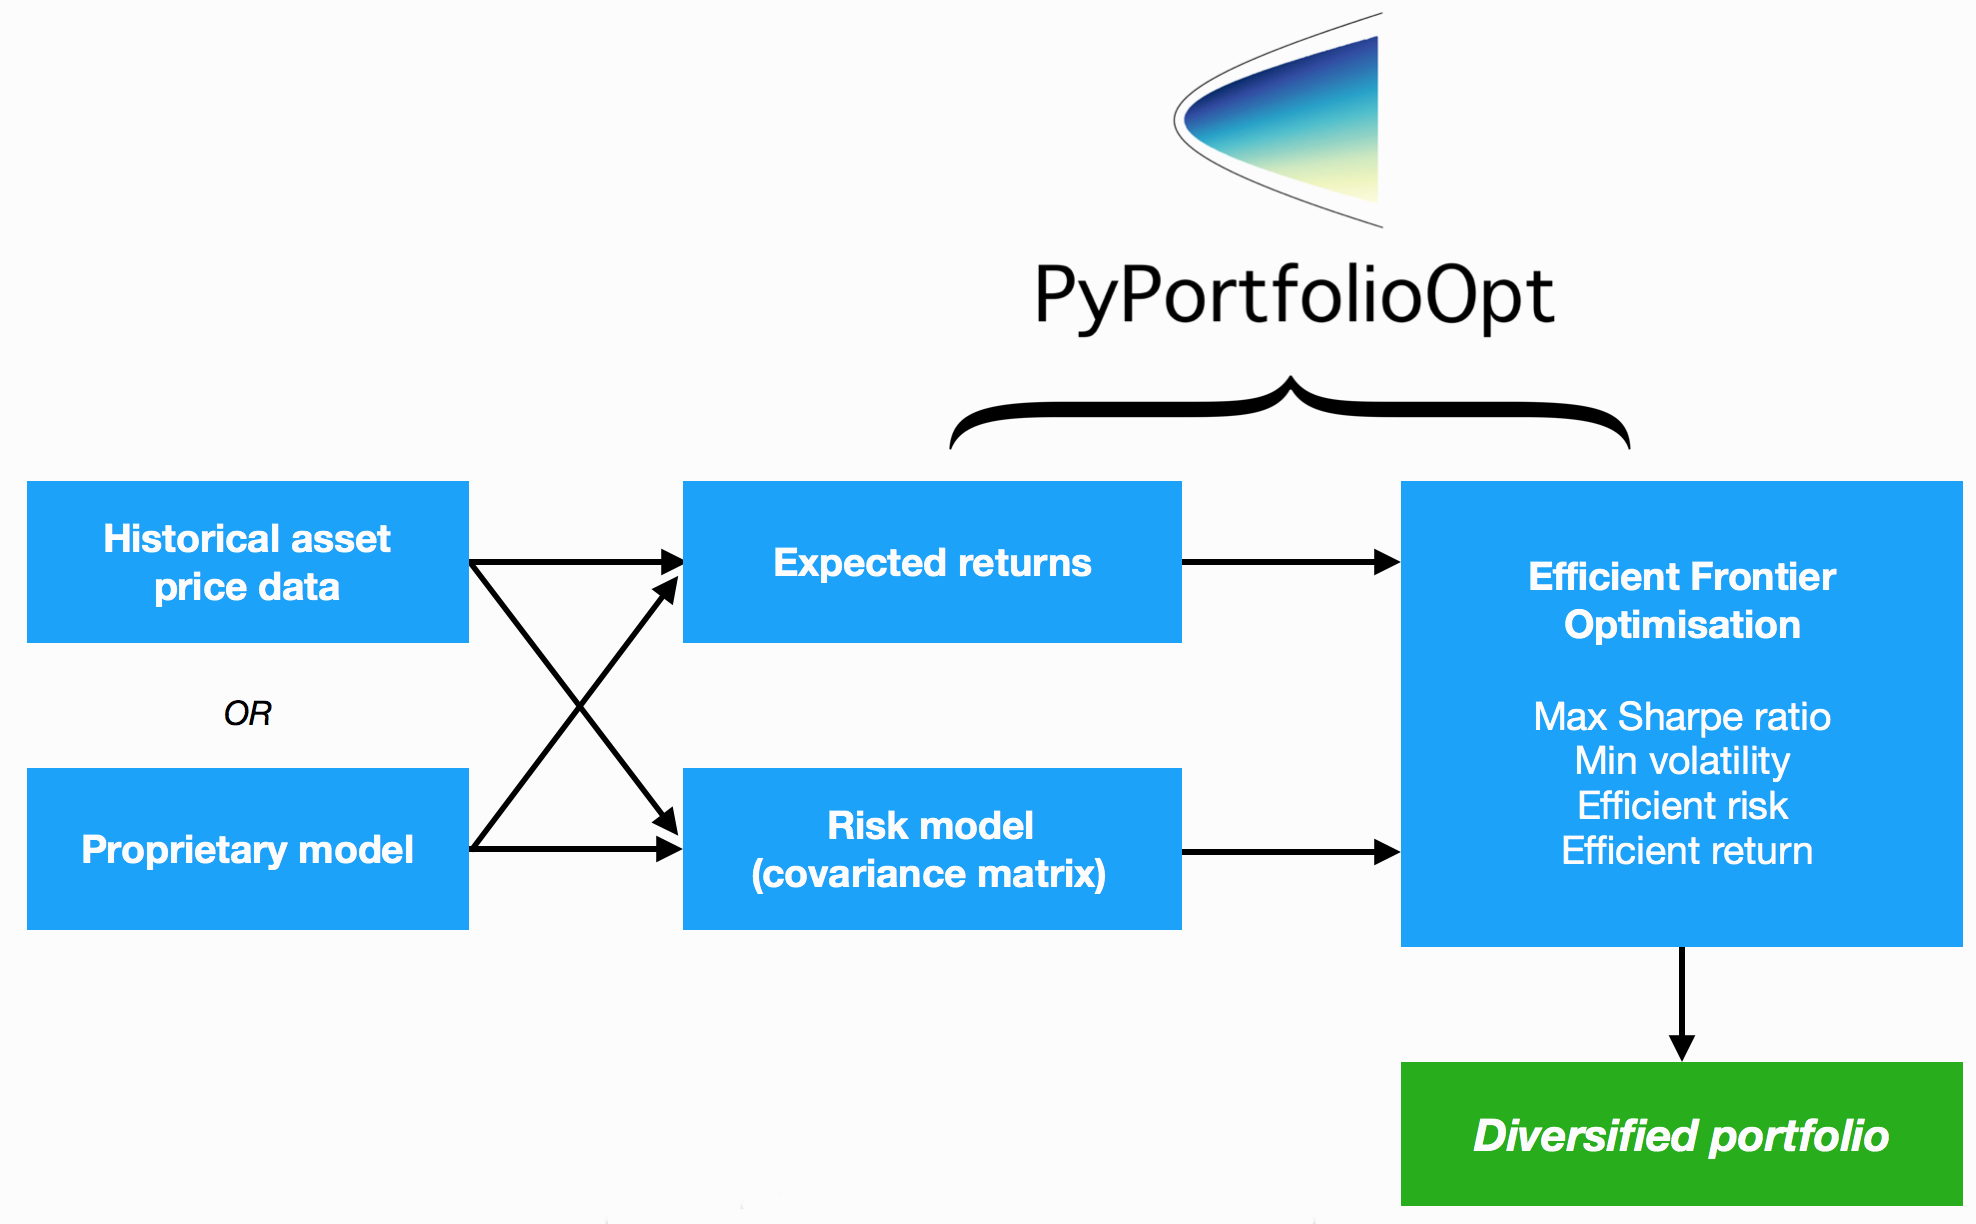
PyPortfolioOpt-Optimierung anpassen

Diagramm der Optionen in PyPortfolioOpt

Einführung in die Portfolioanalyse mit Python

Maximum-Sharpe-Portfolio

Maximum-Sharpe-Portfolio: die höchste Sharpe-Ratio auf der EF

from pypfopt.efficient_frontier import EfficientFrontier
# Calculate the Efficient Frontier with mu and S
ef = EfficientFrontier(mu, Sigma)
raw_weights = ef.max_sharpe()
# Get interpretable weights 
cleaned_weights = ef.clean_weights()
{'GOOG': 0.01269,'AAPL': 0.09202,'FB': 0.19856,
 'BABA': 0.09642,'AMZN': 0.07158,'GE': 0.02456,...}
Einführung in die Portfolioanalyse mit Python

Maximum-Sharpe-Portfolio

# Get performance numbers
ef.portfolio_performance(verbose=True)
Erwartete Jahresrendite: 33,0%
Jahresvolatilität: 21,7%
Sharpe-Ratio: 1,43
Einführung in die Portfolioanalyse mit Python

Portfolio mit minimaler Volatilität

Portfolio mit minimaler Volatilität: das niedrigste Risiko auf der EF

# Calculate the Efficient Frontier with mu and S
ef = EfficientFrontier(mu, Sigma)
raw_weights = ef.min_volatility()
# Get interpretable weights and performance numbers
cleaned_weights = ef.clean_weights()
{'GOOG': 0.05664, 'AAPL': 0.087, 'FB': 0.1591,
'BABA': 0.09784, 'AMZN': 0.06986, 'GE': 0.0123,...}
Einführung in die Portfolioanalyse mit Python

Portfolio mit minimaler Volatilität

ef.portfolio_performance(verbose=True)
Erwartete Jahresrendite: 17,4%
Jahresvolatilität: 13,2%
Sharpe-Ratio: 1,28
Einführung in die Portfolioanalyse mit Python

Schauen wir uns die Effizienzlinie nochmal an
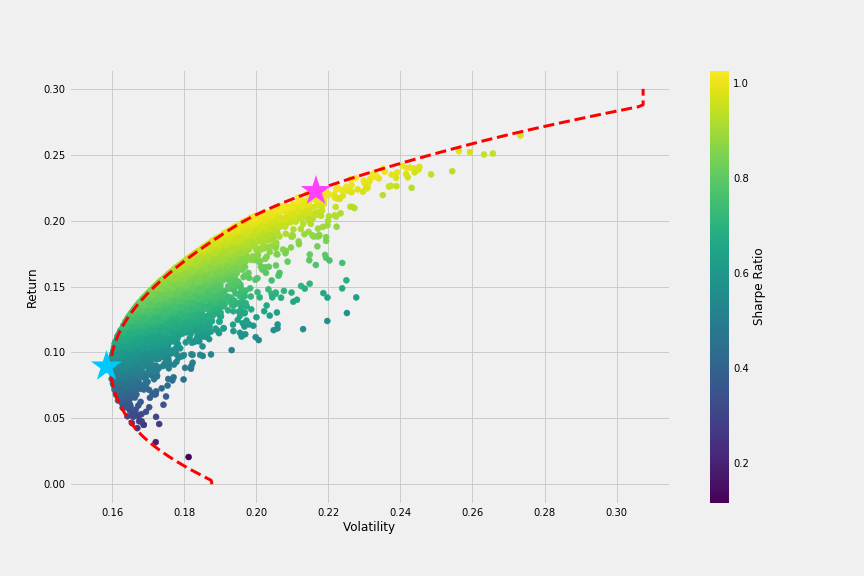
Grafik der Effizienzlinie mit markiertem Minimum-Volatilität- und Maximum-Sharpe-Portfolio

Einführung in die Portfolioanalyse mit Python

Maximales Sharpe versus minimale Volatilität
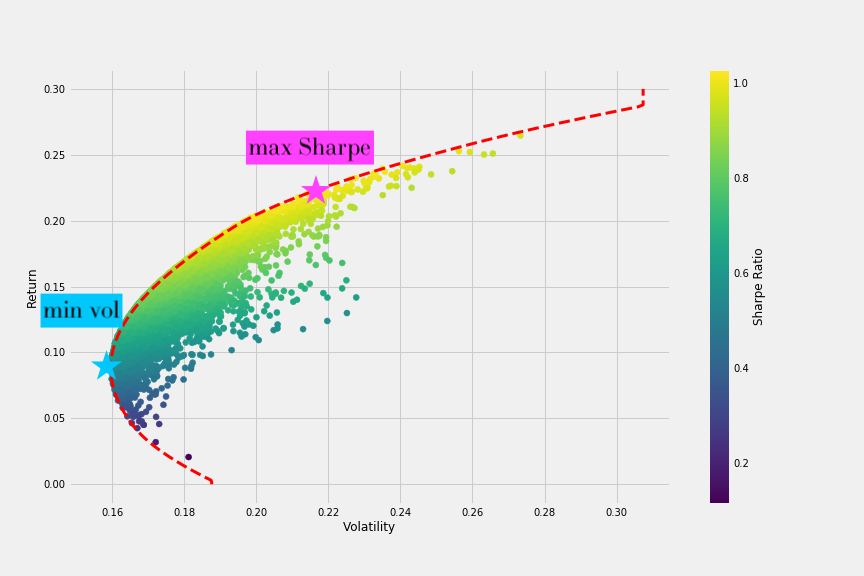
Grafik der Effizienzlinie mit markiertem Minimum-Volatilität- und Maximum-Sharpe-Portfolio

Einführung in die Portfolioanalyse mit Python

Lass uns üben!

Einführung in die Portfolioanalyse mit Python

Preparing Video For Download...