Vergleich mit einer Benchmark

Einführung in die Portfolioanalyse mit Python

Charlotte Werger

Data Scientist

Aktives Investieren gegen eine Benchmark
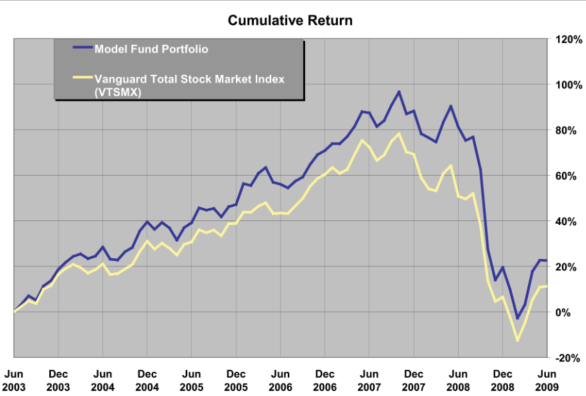
Kumulierte Renditen eines Portfolios im Vergleich zur Benchmark

Einführung in die Portfolioanalyse mit Python

Aktive Rendite für ein aktiv verwaltetes Portfolio

$$

  • Aktive Rendite ist die Performance einer (aktiven) Anlage relativ zur Benchmark.
  • Berechnet als Differenz zwischen Benchmark- und tatsächlicher Rendite.
  • Entsteht durch aktives Investieren, also Über- und Untergewichtung gegenüber der Benchmark.
Einführung in die Portfolioanalyse mit Python

Tracking Error für einen Indextracker

$$

  • Passive Fonds bzw. Indextracker nutzen aktive Rendite nicht als Leistungsmaß.
  • Tracking Error ist die Bezeichnung für die Differenz zwischen Portfolio und Benchmark bei passiven Fonds.
Einführung in die Portfolioanalyse mit Python

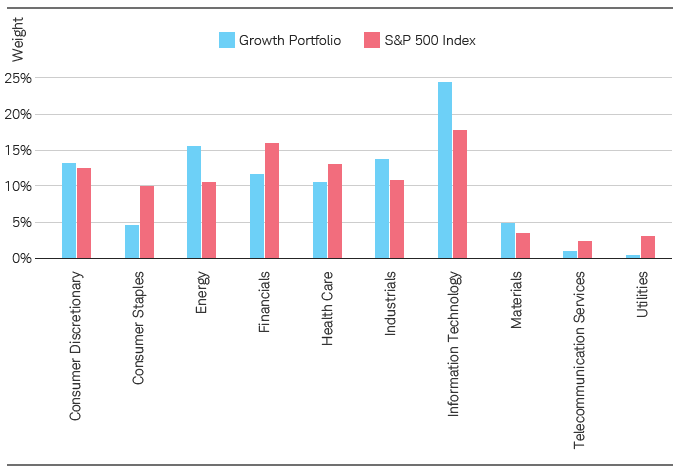
Aktive Gewichte

Balkendiagramm der aktiven Gewichte je Branche

1 Quelle: Schwab Center for Financial Research.
Einführung in die Portfolioanalyse mit Python

Aktive Rendite in Python

# Inspect the data 
portfolio_data.head()
      mean_ret    var     pf_w     bm_w     GICS Sector    
Ticker                            
A       0.146    0.035    0.002    0.005    Health Care    
AAL     0.444    0.094    0.214    0.189    Industrials    
AAP     0.242    0.029    0.000    0.000    Consumer Discretionary    
AAPL    0.225    0.027    0.324    0.459    Information Technology        
ABBV    0.182    0.029    0.026    0.010    Health Care
1 Global Industry Classification System (GICS)
Einführung in die Portfolioanalyse mit Python

Aktive Rendite in Python

# Calculate mean portfolio return
total_return_pf = (pf_w*mean_ret).sum()
# Calculate mean benchmark return
total_return_bm = (bm_w*mean_ret).sum()
# Calculate active return
active_return = total_return_pf - total_return_bm 
print ("Simple active return: ", active_return)
Simple active return: 6.5764
Einführung in die Portfolioanalyse mit Python

Aktive Gewichte in Python

# Group dataframe by GICS sectors 
grouped_df=portfolio_data.groupby('GICS Sector').sum()
# Calculate active weights of portfolio
grouped_df['active_weight']=grouped_df['pf_weights']-
                            grouped_df['bm_weights']

print (grouped_df['active_weight'])
GICS Sector
Consumer Discretionary         20.257
Financials                     -2.116
...etc
Einführung in die Portfolioanalyse mit Python

Lass uns üben!

Einführung in die Portfolioanalyse mit Python

Preparing Video For Download...