Nicht-normalverteilte Renditen

Einführung in die Portfolioanalyse mit Python

Charlotte Werger

Data Scientist

Im Idealfall sind Renditen normalverteilt
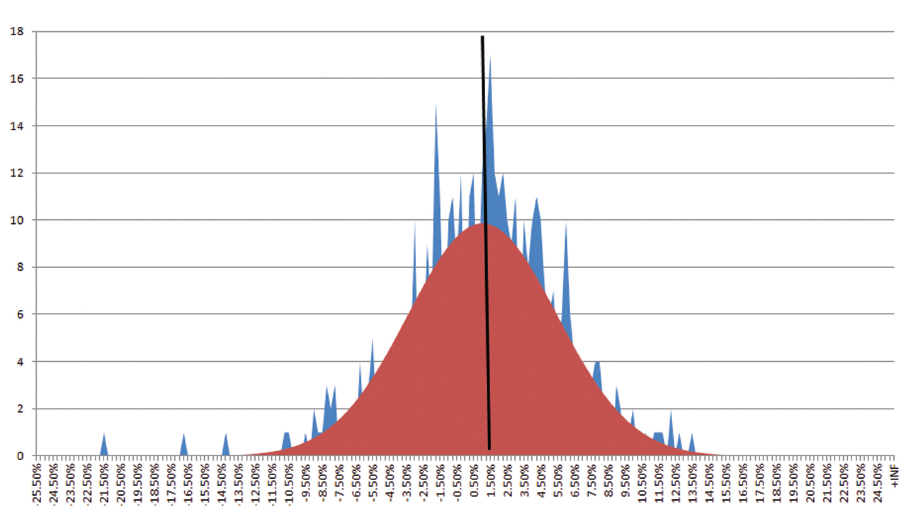
Normalverteilung der S&P500-Renditen

1 Quelle: Verteilung der Monatsrenditen des S&P500 von evestment.com
Einführung in die Portfolioanalyse mit Python

Mittelwert und Standardabweichung können täuschen
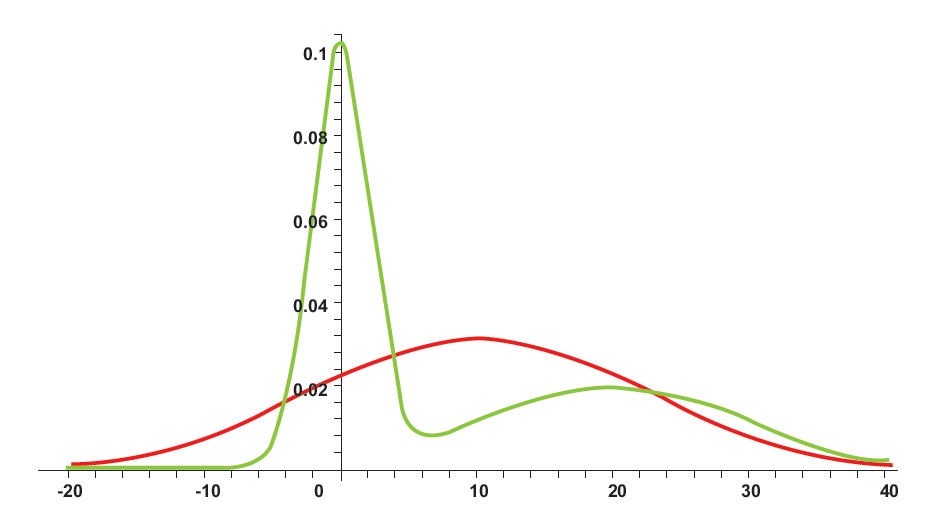
Zwei Verteilungen mit gleichem Mittelwert und Standardabweichung

1 Quelle: “An Introduction to Omega, Con Keating and William Shadwick, The Finance Development Center, 2002
Einführung in die Portfolioanalyse mit Python

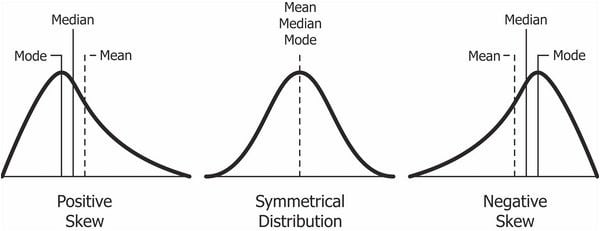
Schiefe: Tendenz ins Negative

Verteilungen mit unterschiedlicher Schiefe

Einführung in die Portfolioanalyse mit Python

Pearsons Schiefe-Koeffizient

$ $ $ Skewness = \frac{3(mean - median)}{\sigma} $ $ $

Faustregel:

  • $ Skewness < -1 $ oder $ Skewness > 1 \Rightarrow$ Stark schiefe Verteilung
  • $ -1 < Skewness < -0.5 $ oder $ 0.5 < Skewness < 1 \Rightarrow$ Mäßig schiefe Verteilung
  • $ -0.5 < Skewness < 0.5 \Rightarrow$ Annähernd symmetrische Verteilung
1 Quelle: https://brownmath.com/stat/shape.htm
Einführung in die Portfolioanalyse mit Python

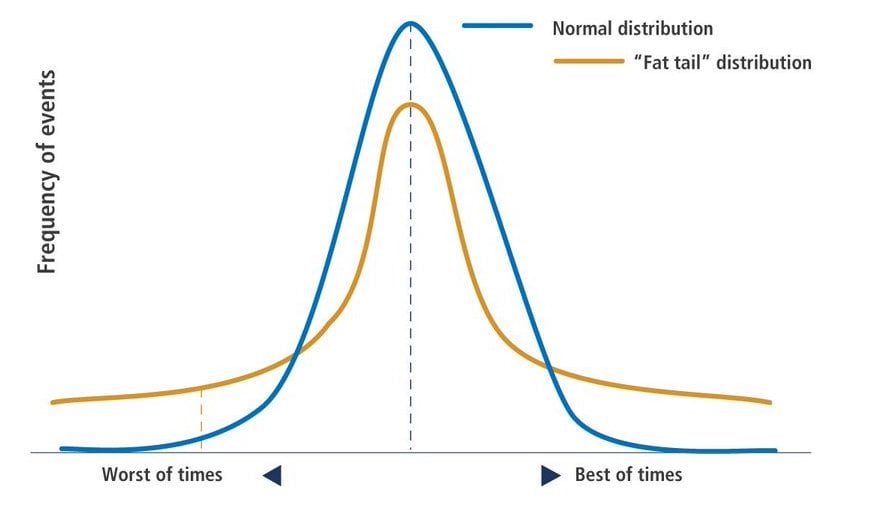
Kurtosis: Fettschwänzige Verteilung

Fettschwänzige Verteilung vs. Normalverteilung

1 Quelle: Pimco
Einführung in die Portfolioanalyse mit Python

Kurtosis interpretieren

“Höhere Kurtosis bedeutet, dass mehr Varianz durch seltene extreme Abweichungen entsteht statt durch häufige, moderate Abweichungen.”

  • Eine Normalverteilung hat Kurtosis genau 3 und heißt mesokurtisch.
  • Eine Verteilung mit Kurtosis <3 heißt platykurtisch: kürzere, dünnere Schwänze und ein niedrigerer, breiterer Gipfel.
  • Eine Verteilung mit Kurtosis >3 heißt leptokurtisch: längere, fettere Schwänze und ein höherer, spitzerer Gipfel (Fettschwanz).
1 Quelle: https://brownmath.com/stat/shape.htm
Einführung in die Portfolioanalyse mit Python

Schiefe und Kurtosis berechnen

apple_returns=apple_price.pct_change()
apple_returns.head(3)

date
2015-01-02         NaN
2015-01-05   -0.028172
2015-01-06    0.000094
Name: AAPL, dtype: float64
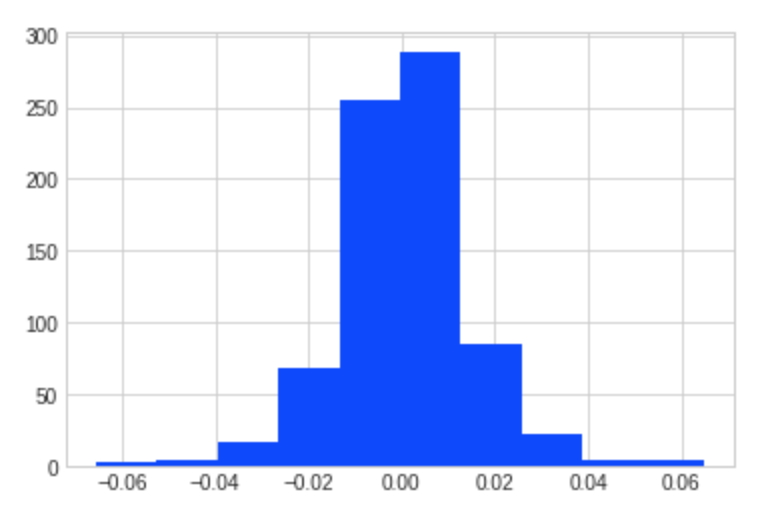
apple_returns.hist()
Einführung in die Portfolioanalyse mit Python

Histogramm der jüngsten Apple-Renditen

Einführung in die Portfolioanalyse mit Python

Schiefe und Kurtosis berechnen

print("mean : ", apple_returns.mean())
print("vol  : ", apple_returns.std())
print("skew : ", apple_returns.skew())
print("kurt : ", apple_returns.kurtosis())
mean :  0.0006855391415724799
vol  :  0.014459504468360529
skew :  -0.012440851735057878
kurt :  3.197244607586669
Einführung in die Portfolioanalyse mit Python

Lass uns üben!

Einführung in die Portfolioanalyse mit Python

Preparing Video For Download...