Portfolio-Renditen

Einführung in die Portfolioanalyse mit Python

Charlotte Werger

Data Scientist

Was sind Portfolio-Gewichte?

  • Gewicht = prozentualer Anteil eines Assets im Portfolio
  • Alle Gewichte summieren sich auf 100 %
  • Gewichte und Diversifikation (wenige große vs. viele kleine Positionen)
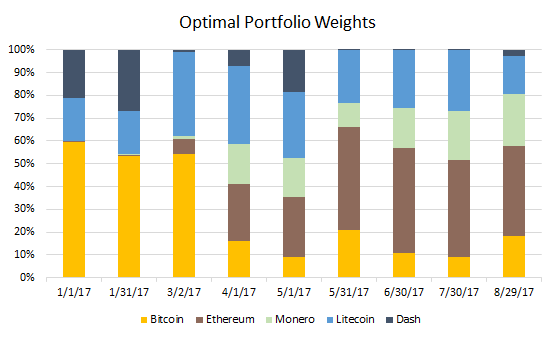
Optimale Portfolio-Gewichte für Krypto-Portfolio

Einführung in die Portfolioanalyse mit Python

Portfolio-Gewichte berechnen

$$

  • Berechnung: Wert eines Wertpapiers durch Gesamtportfoliowert teilen
  • Gleichgewichtet oder nach Marktkapitalisierung gewichtet
  • Gewichte steuern die Strategie und können Risiko und Erwartungsrendite optimieren
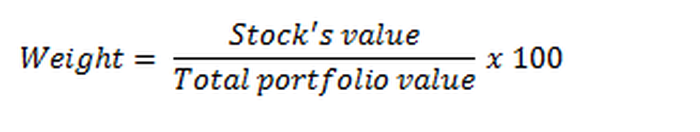
Berechnung der Portfolio-Gewichte

Einführung in die Portfolioanalyse mit Python

Portfolio-Renditen

  • Veränderungen des Werts über die Zeit

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
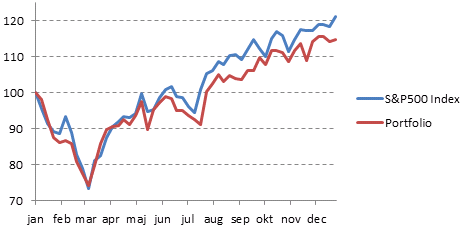
Renditen von Portfolio und S&P500-Index

Einführung in die Portfolioanalyse mit Python

Portfolio-Renditen

$$

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
  • Historische Durchschnittsrenditen dienen oft zur Berechnung der erwarteten Rendite
  • Achtung: Durchschnitts-, kumulierte, aktive und annualisierte Rendite nicht verwechseln
Einführung in die Portfolioanalyse mit Python

Renditen aus Preisdaten berechnen

df.head(2)
              AAPL     AMZN      TSLA    
date                    
2018-03-25    13.88    114.74    92.48    
2018-03-26    13.35    109.95    89.79
# Renditen pro Tag berechnen
returns = df.pct_change()
returns.head(2)
              AAPL          AMZN        TSLA    
date                
2018-03-25    NaN            NaN        NaN    
2018-03-26    -0.013772    0.030838    0.075705
Einführung in die Portfolioanalyse mit Python

Renditen aus Preisdaten berechnen

weights = np.array([0, 0.50, 0.25])
# Durchschnittsrendite je Aktie berechnen
meanDailyReturns = returns.mean()
# Portfoliorendite berechnen
portReturn = np.sum(meanDailyReturns*weights)
print (portReturn)
0.05752375881537723

Einführung in die Portfolioanalyse mit Python

Kumulative Renditen berechnen

# Tägliche Portfoliorenditen berechnen
returns['Portfolio']= returns.dot(weights)
# So sieht es aus
returns.head(3)

                AAPL        AMZN        TSLA        Portfolio
date                    
2018-03-23    -0.020974    -0.026739    -0.029068   -0.025880
2018-03-26    -0.013772    0.030838     0.075705    0.030902
Einführung in die Portfolioanalyse mit Python

Kumulative Renditen berechnen

# Prozentuale Renditen über die Zeit aufzinzen
daily_cum_ret=(1+returns).cumprod()
# Kumulative Rendite plotten
daily_cum_ret.Portfolio.plot()

Einführung in die Portfolioanalyse mit Python

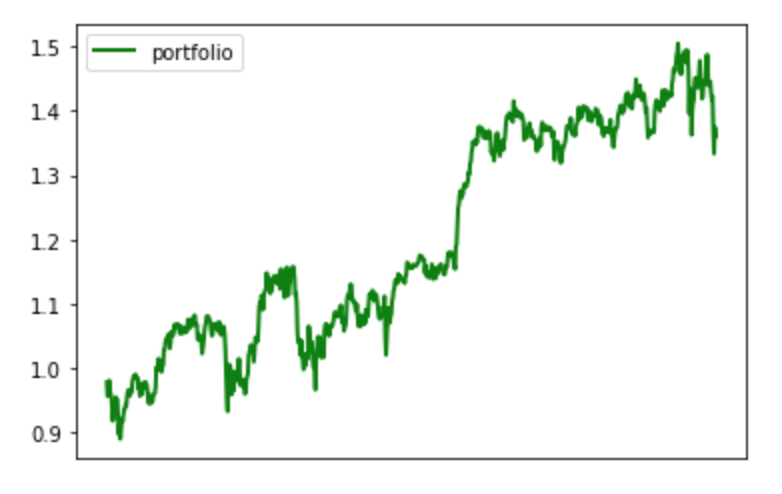
Diagramm: Kumulative Rendite

Grafik: Kumulative Portfoliorenditen

Einführung in die Portfolioanalyse mit Python

Lass uns üben!

Einführung in die Portfolioanalyse mit Python

Preparing Video For Download...