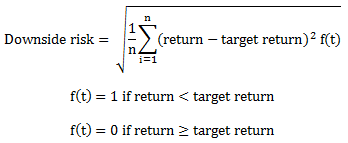Optimización alternativa de carteras
Introducción al análisis de carteras en Python

Charlotte Werger
Data Scientist
Riesgo y retorno esperados con datos históricos
$$
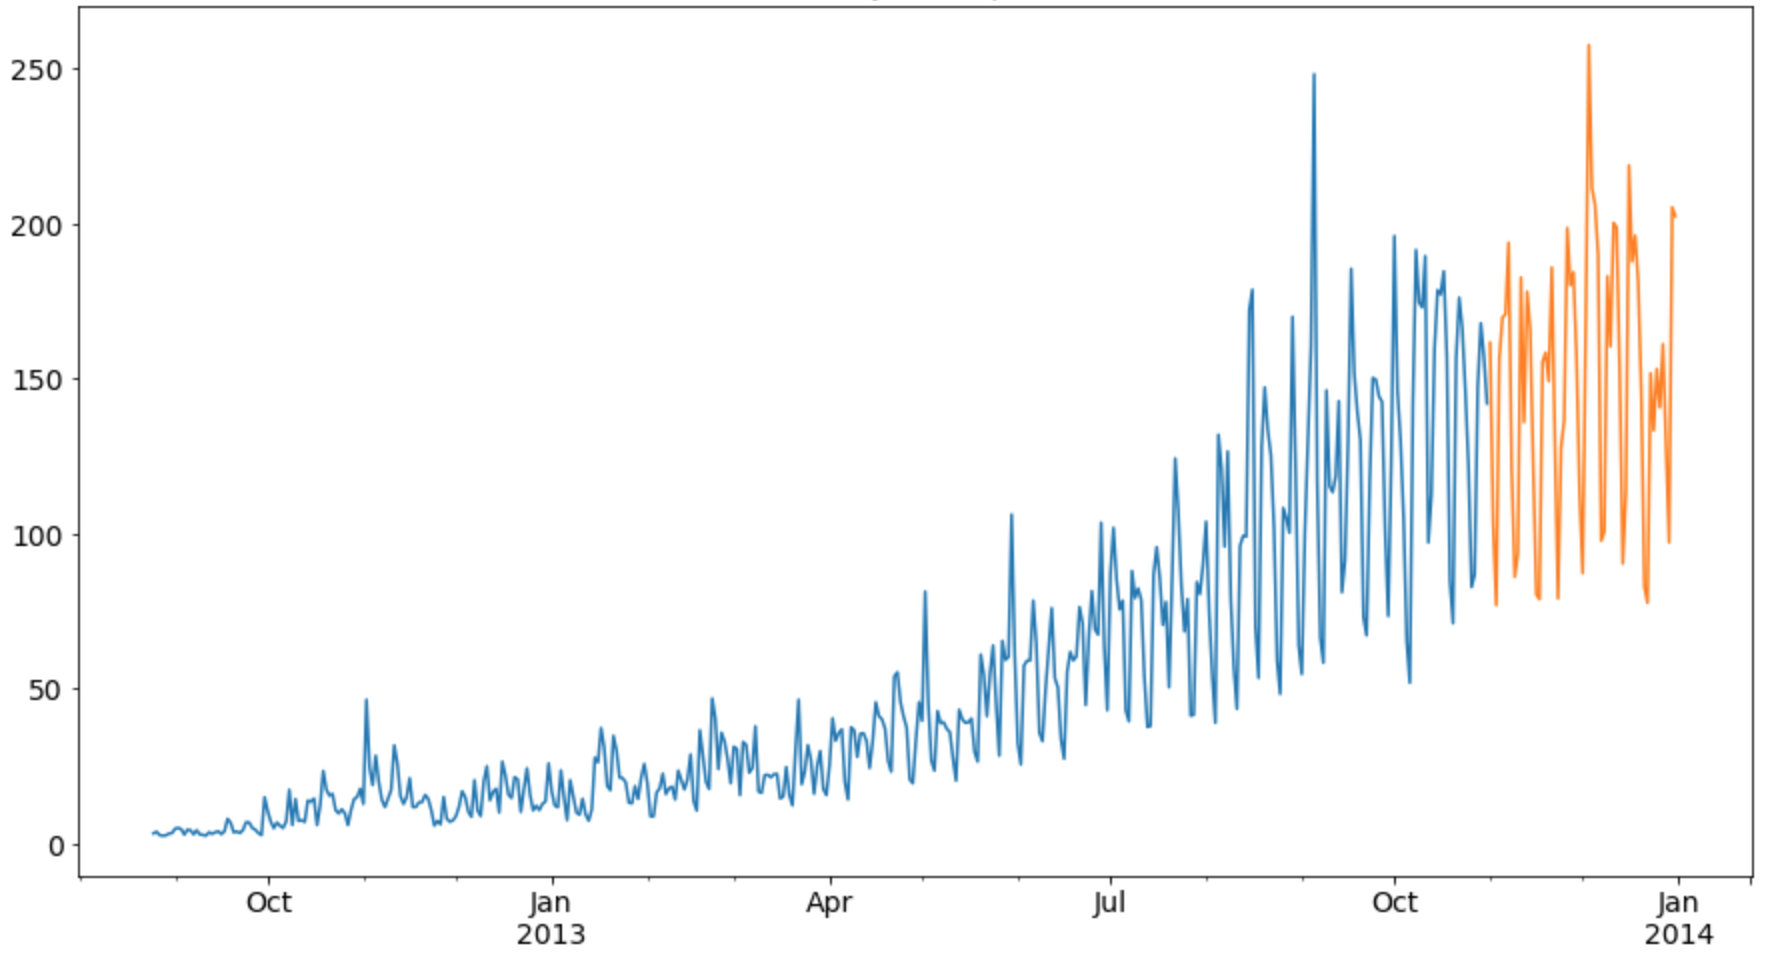
Datos históricos
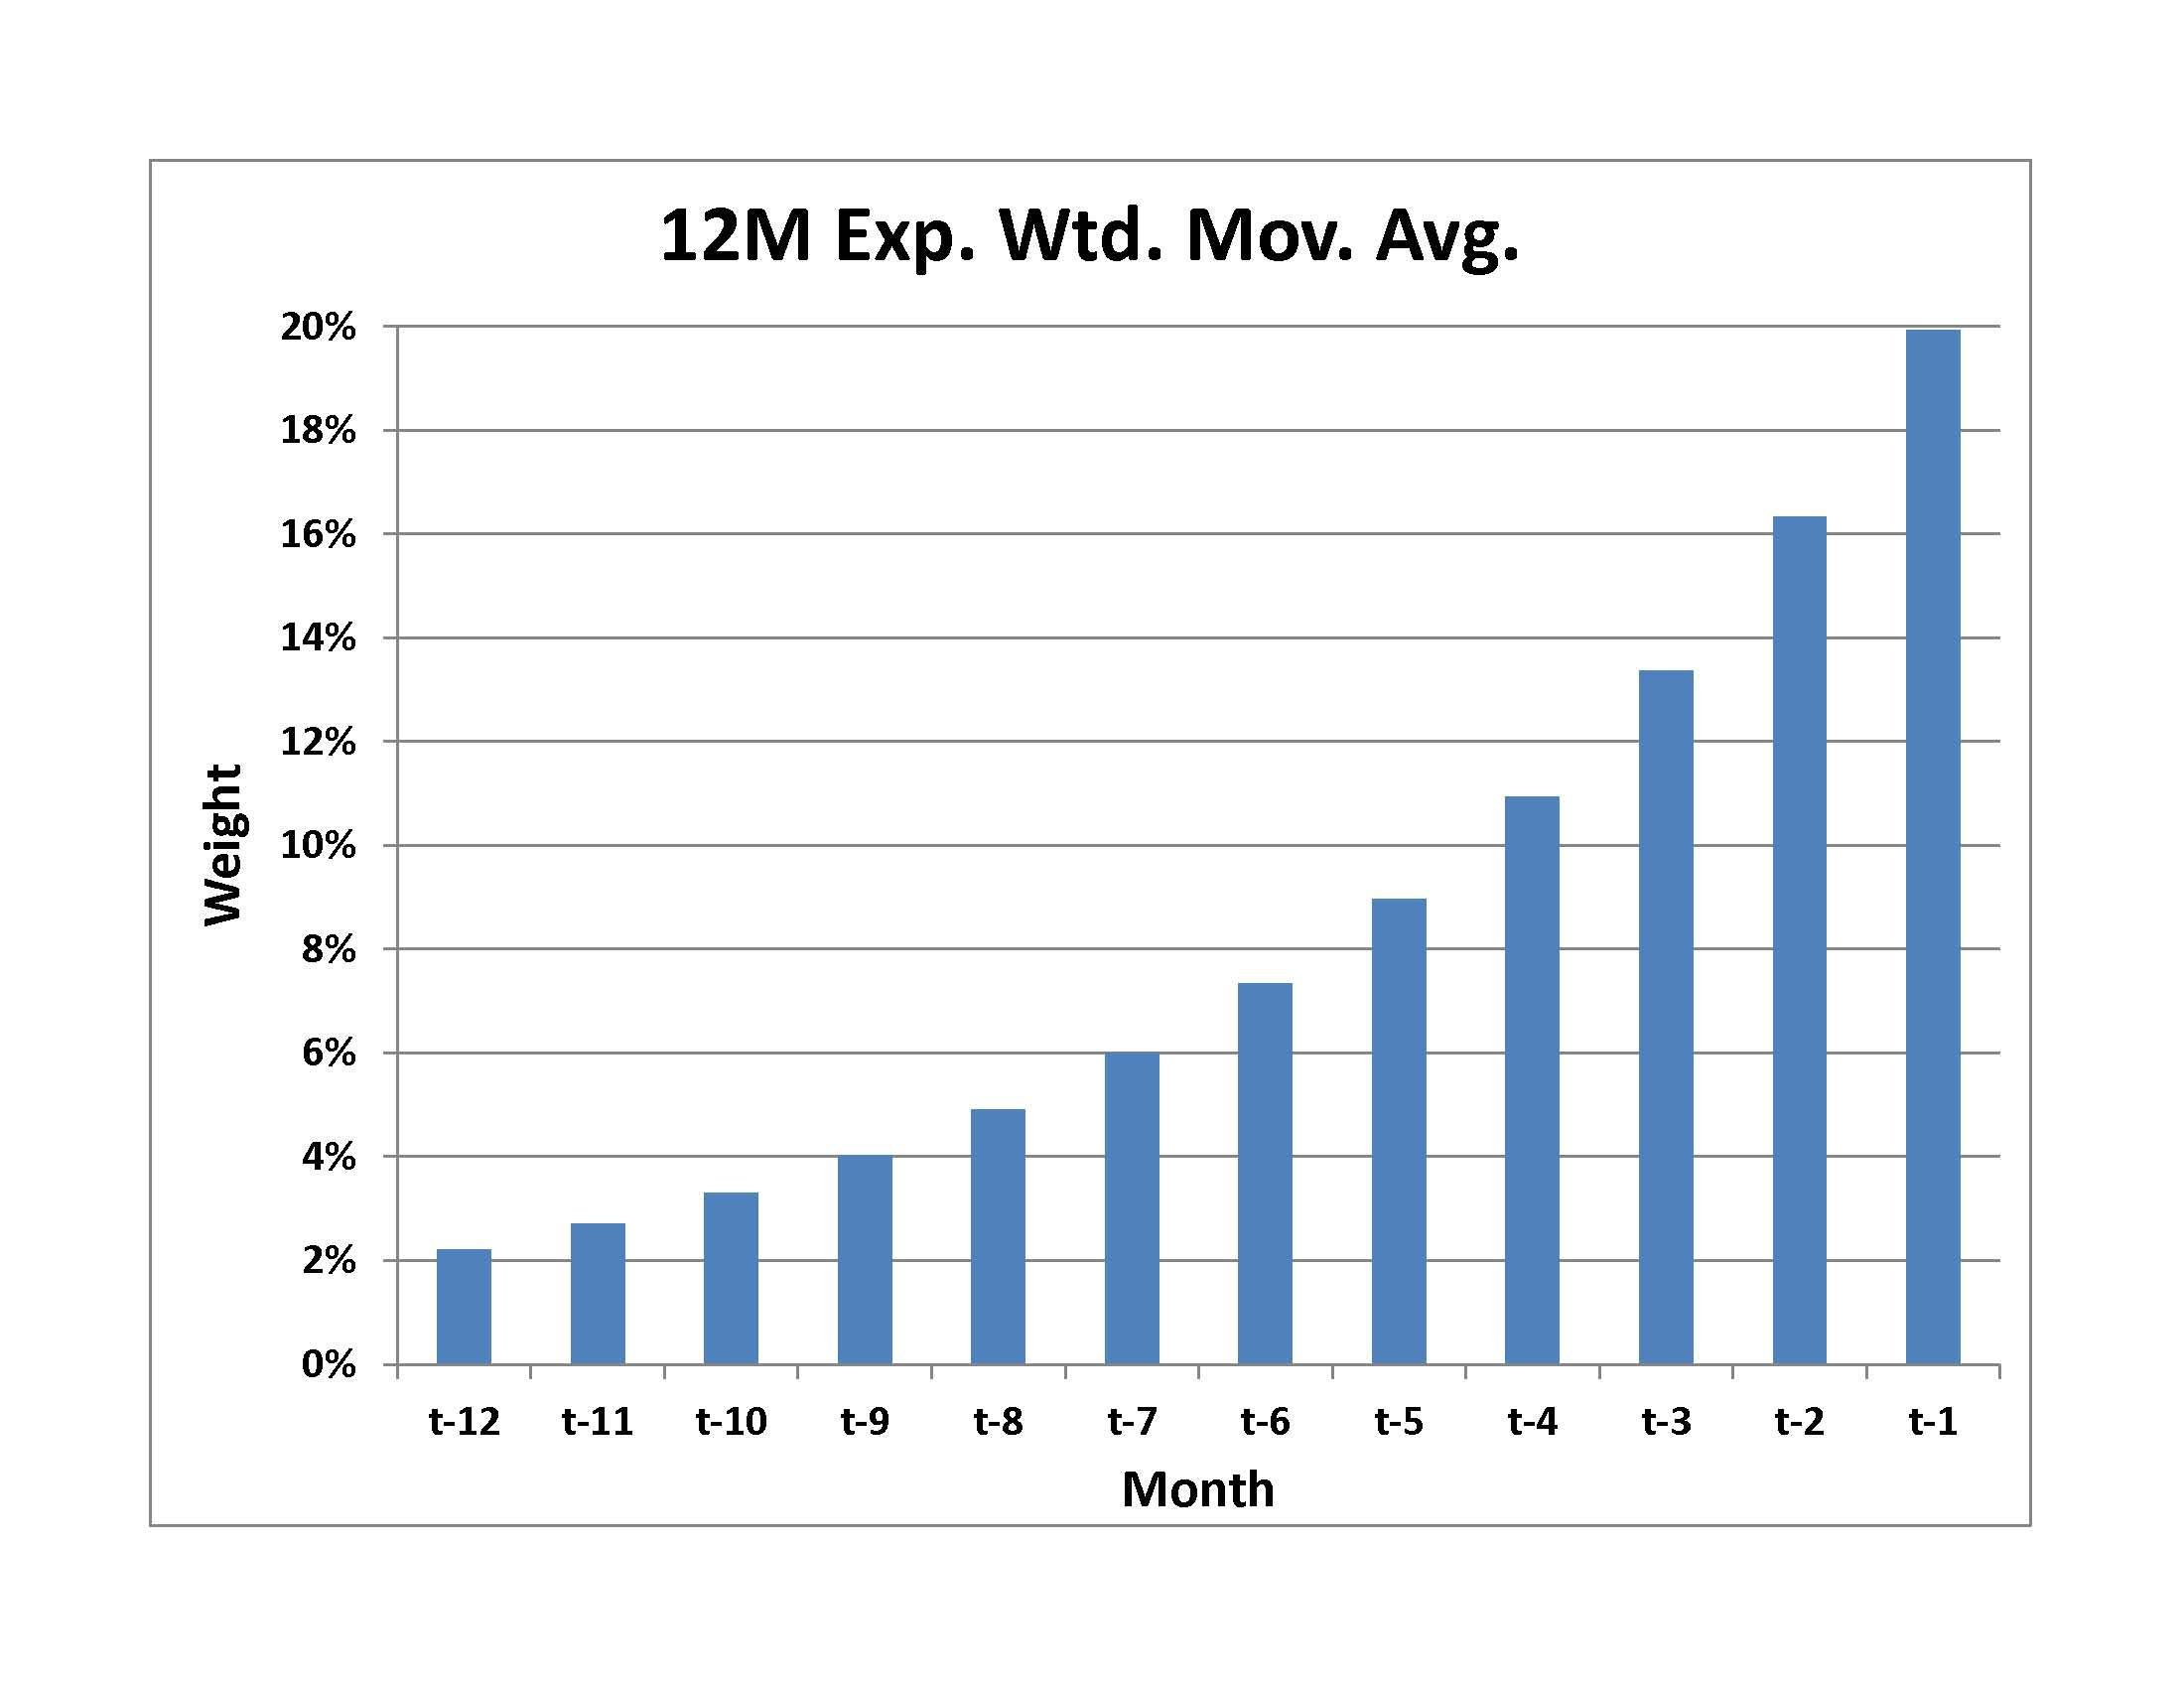
Rentabilidades ponderadas exponencialmente
Covarianza ponderada exponencialmente
$$
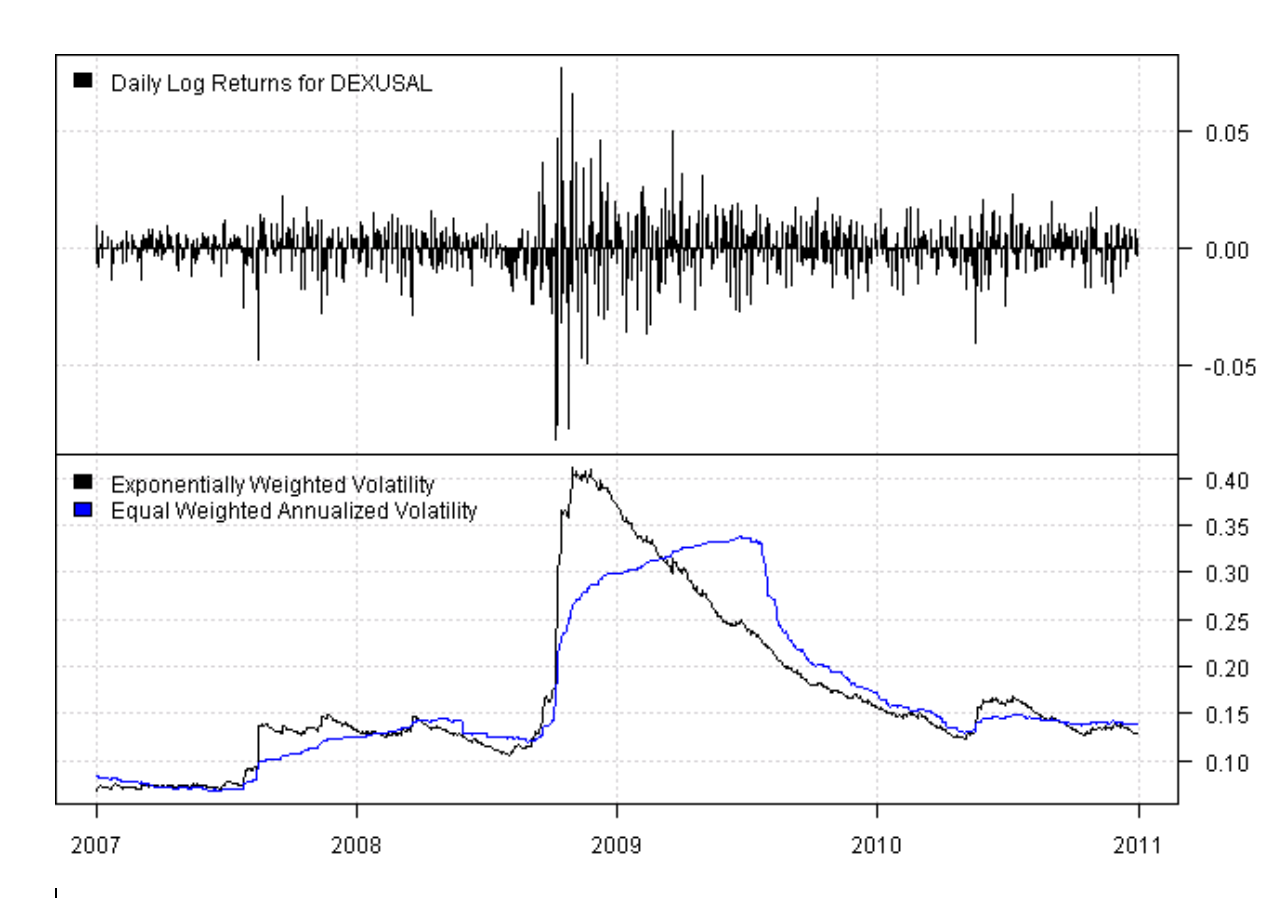
1 Source: https://systematicinvestor.github.io/Exponentially-Weighted-Volatility-RCPP
Usar riesgo a la baja en la optimización
$ $
- Recuerda el ratio de Sortino: usa solo la varianza de las rentabilidades negativas
- PyPortfolioOpt permite usar la semicovarianza en la optimización; mide el riesgo a la baja:
$ $