Comparar con un índice de referencia

Introducción al análisis de carteras en Python

Charlotte Werger

Data Scientist

Inversión activa frente a un índice
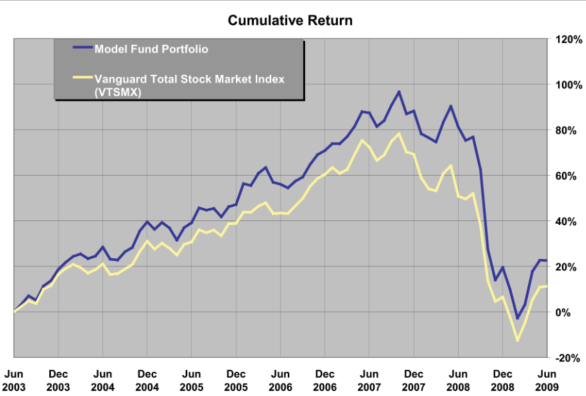
Rentabilidad acumulada de una cartera frente a la del índice

Introducción al análisis de carteras en Python

Rentabilidad activa en una cartera gestionada activamente

$$

  • La rentabilidad activa es el desempeño de una inversión (activa) en relación con su índice.
  • Se calcula como la diferencia entre la rentabilidad del índice y la real.
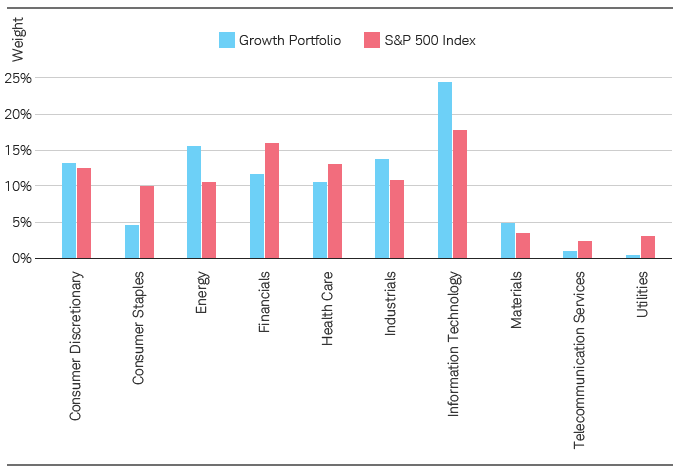
  • La rentabilidad activa surge de invertir “activamente”, tomando posiciones sobreponderadas y infraponderadas respecto al índice.
Introducción al análisis de carteras en Python

Tracking error en un fondo indexado

$$

  • Los fondos pasivos o indexados no usan la rentabilidad activa para medir desempeño.
  • Tracking error es el término para la diferencia entre cartera e índice en un fondo pasivo.
Introducción al análisis de carteras en Python

Pesos activos

Gráfico de barras de pesos activos por industria

1 Fuente: Schwab Center for Financial Research.
Introducción al análisis de carteras en Python

Rentabilidad activa en Python

# Inspect the data 
portfolio_data.head()
      mean_ret    var     pf_w     bm_w     GICS Sector    
Ticker                            
A       0.146    0.035    0.002    0.005    Health Care    
AAL     0.444    0.094    0.214    0.189    Industrials    
AAP     0.242    0.029    0.000    0.000    Consumer Discretionary    
AAPL    0.225    0.027    0.324    0.459    Information Technology        
ABBV    0.182    0.029    0.026    0.010    Health Care
1 Global Industry Classification System (GICS)
Introducción al análisis de carteras en Python

Rentabilidad activa en Python

# Calculate mean portfolio return
total_return_pf = (pf_w*mean_ret).sum()
# Calculate mean benchmark return
total_return_bm = (bm_w*mean_ret).sum()
# Calculate active return
active_return = total_return_pf - total_return_bm 
print ("Simple active return: ", active_return)
Simple active return: 6.5764
Introducción al análisis de carteras en Python

Pesos activos en Python

# Group dataframe by GICS sectors 
grouped_df=portfolio_data.groupby('GICS Sector').sum()
# Calculate active weights of portfolio
grouped_df['active_weight']=grouped_df['pf_weights']-
                            grouped_df['bm_weights']

print (grouped_df['active_weight'])
GICS Sector
Consumer Discretionary         20.257
Financials                     -2.116
...etc
Introducción al análisis de carteras en Python

¡Vamos a practicar!

Introducción al análisis de carteras en Python

Preparing Video For Download...