Distribución no normal de los rendimientos

Introducción al análisis de carteras en Python

Charlotte Werger

Data Scientist

En un mundo perfecto, los rendimientos son normales
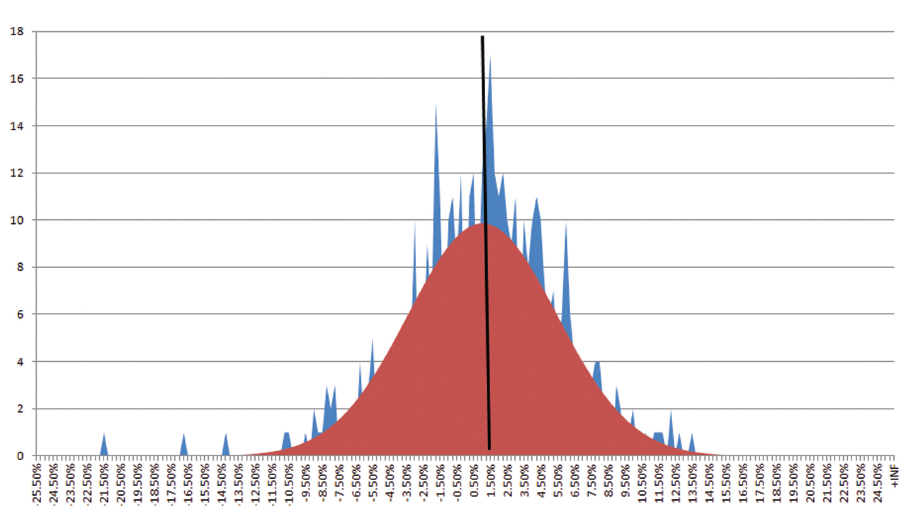
Distribución normal de los rendimientos del S&P500

1 Fuente: Distribución de rendimientos mensuales del S&P500 de evestment.com
Introducción al análisis de carteras en Python

Pero usar media y desviación estándar puede engañar
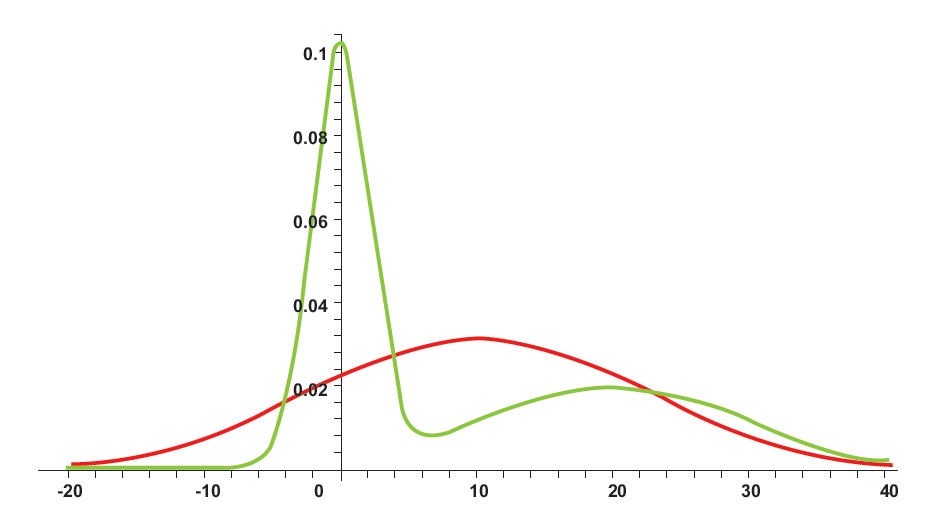
Dos distribuciones con misma media y desviación estándar

1 Fuente: “An Introduction to Omega, Con Keating and William Shadwick, The Finance Development Center, 2002
Introducción al análisis de carteras en Python

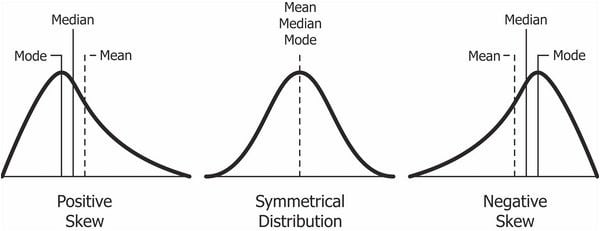
Asimetría: sesgo hacia lo negativo

Distribuciones con distinta asimetría

Introducción al análisis de carteras en Python

Coeficiente de asimetría de Pearson

$ $ $ Skewness = \frac{3(mean - median)}{\sigma} $ $ $

Regla práctica:

  • $ Skewness < -1 $ o $ Skewness > 1 \Rightarrow$ Muy asimétrica
  • $ -1 < Skewness < -0.5 $ o $ 0.5 < Skewness < 1 \Rightarrow$ Moderadamente asimétrica
  • $ -0.5 < Skewness < 0.5 \Rightarrow$ Aproximadamente simétrica
1 Fuente: https://brownmath.com/stat/shape.htm
Introducción al análisis de carteras en Python

Curtosis: distribución de colas gruesas
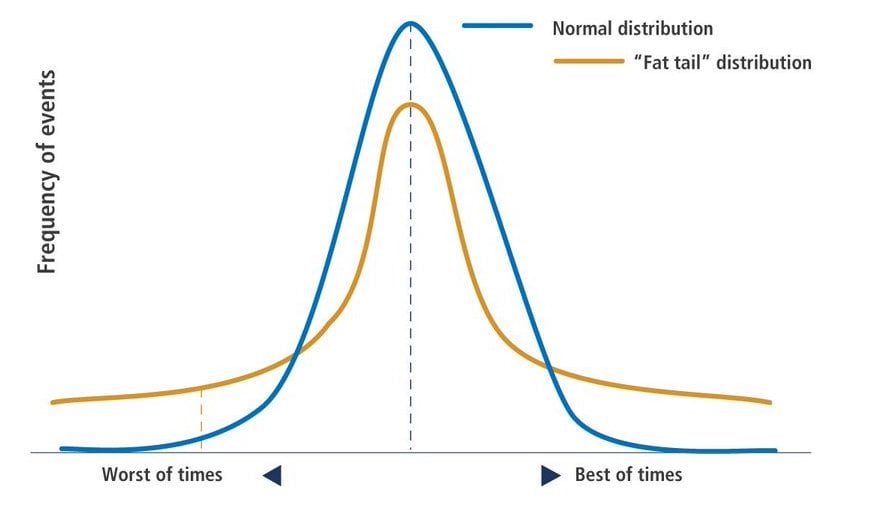
Distribución de colas gruesas frente a normal

1 Fuente: Pimco
Introducción al análisis de carteras en Python

Interpretar la curtosis

“La curtosis más alta implica que más varianza proviene de desviaciones extremas poco frecuentes, en lugar de desviaciones moderadas frecuentes.”

  • Una distribución normal tiene curtosis exactamente 3 (mesocúrtica).
  • Con curtosis <3: platicúrtica. Colas más cortas y finas; pico central más bajo y ancho.
  • Con curtosis >3: leptocúrtica. Colas más largas y gruesas; pico central más alto y agudo (colas gruesas).
1 Fuente: https://brownmath.com/stat/shape.htm
Introducción al análisis de carteras en Python

Calcular asimetría y curtosis

apple_returns=apple_price.pct_change()
apple_returns.head(3)

date
2015-01-02         NaN
2015-01-05   -0.028172
2015-01-06    0.000094
Name: AAPL, dtype: float64
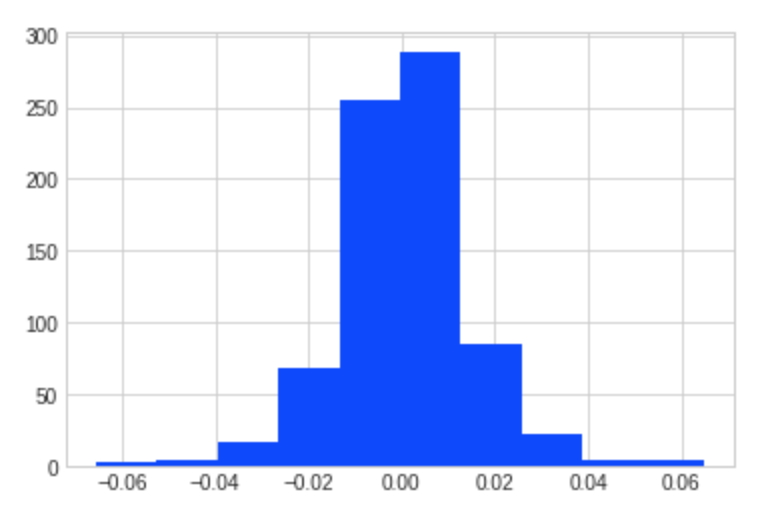
apple_returns.hist()
Introducción al análisis de carteras en Python

Histograma de rendimientos recientes de Apple

Introducción al análisis de carteras en Python

Calcular asimetría y curtosis

print("mean : ", apple_returns.mean())
print("vol  : ", apple_returns.std())
print("skew : ", apple_returns.skew())
print("kurt : ", apple_returns.kurtosis())
mean :  0.0006855391415724799
vol  :  0.014459504468360529
skew :  -0.012440851735057878
kurt :  3.197244607586669
Introducción al análisis de carteras en Python

¡Vamos a practicar!

Introducción al análisis de carteras en Python

Preparing Video For Download...