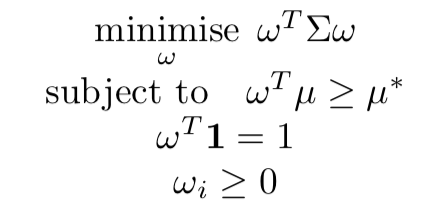Introducción al análisis de carteras en Python
Charlotte Werger
Data Scientist

Conoce a Harry Markowitz

$$

En palabras:

from pypfopt.efficient_frontier import EfficientFrontier
from pypfopt import risk_models
from pypfopt import expected_returns
df=pd.read_csv('portfolio.csv')
df.head(2)
XOM RRC BBY MA PFE
date
2010-01-04 54.068794 51.300568 32.524055 22.062426 13.940202
2010-01-05 54.279907 51.993038 33.349487 21.997149 13.741367
# Calcular rendimientos esperados anualizados y covarianza muestral
mu = expected_returns.mean_historical_return(df)
Sigma = risk_models.sample_cov(df)
# Calcular rendimientos esperados anualizados y riesgo
mu = expected_returns.mean_historical_return(df)
Sigma = risk_models.sample_cov(df)
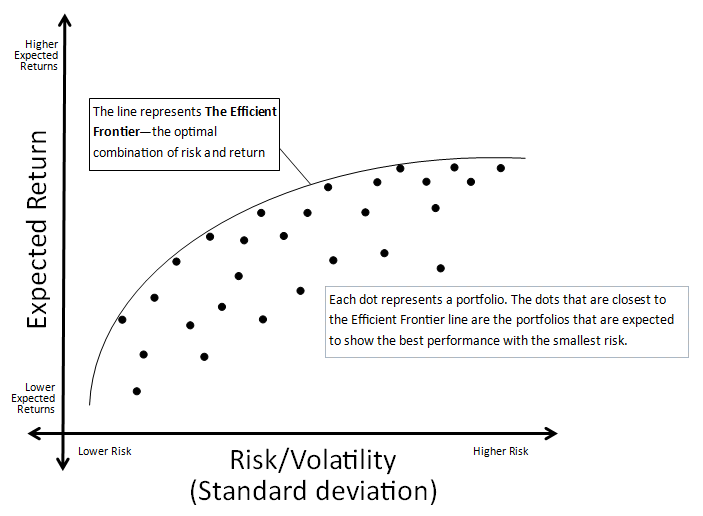
# Obtener la Frontera Eficiente
ef = EfficientFrontier(mu, Sigma)
# Elegir una cartera óptima
ef.max_sharpe()
# Seleccionar la cartera de Sharpe máximo
ef.max_sharpe()
# Fijar un retorno óptimo para un riesgo objetivo
ef.efficient_risk(2.3)
# Fijar un riesgo mínimo para un retorno objetivo
ef.efficient_return(1.5)
# Obtener métricas de rendimiento
ef.portfolio_performance(verbose=True, risk_free_rate = 0.01)
Rentabilidad anual esperada: 21.3%
Volatilidad anual: 19.5%
Ratio de Sharpe: 0.98
Introducción al análisis de carteras en Python