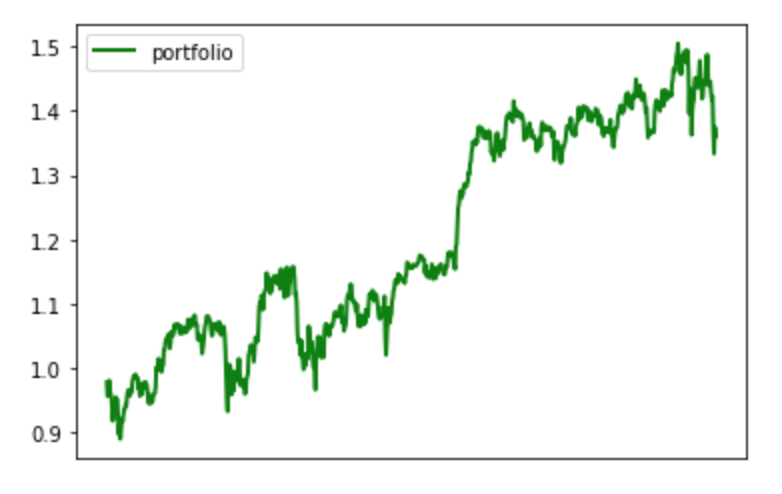
Rentabilidad de la cartera

Introducción al análisis de carteras en Python

Charlotte Werger

Data Scientist

¿Qué son los pesos de cartera?

  • El peso es el porcentaje de un activo en la cartera
  • La suma de todos los pesos debe ser 100%
  • Pesos y diversificación (pocas grandes posiciones vs. muchas pequeñas)
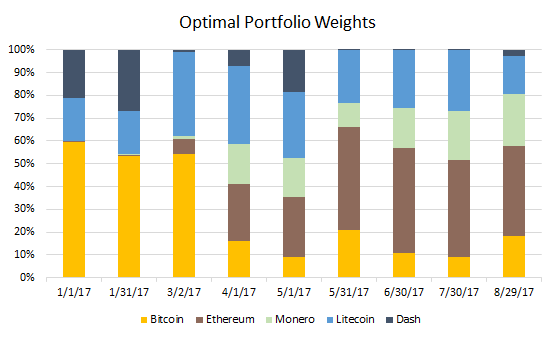
Pesos óptimos para cartera cripto

Introducción al análisis de carteras en Python

Calcular pesos de cartera

$$

  • Se calcula dividiendo el valor de un título entre el valor total de la cartera
  • Cartera equiponderada o ponderada por capitalización
  • Los pesos definen tu estrategia y pueden optimizar riesgo y rentabilidad esperada
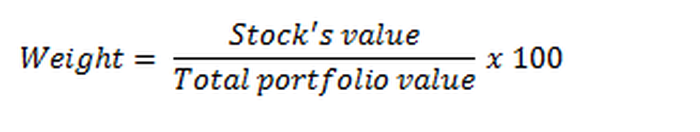
Cálculo de pesos de cartera

Introducción al análisis de carteras en Python

Rentabilidad de la cartera

  • Cambios de valor en el tiempo

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
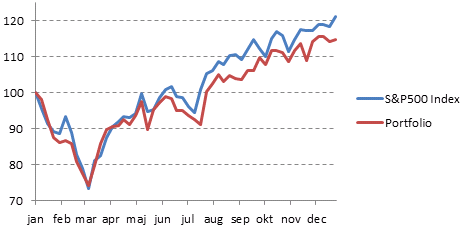
Rentabilidad de cartera e índice S&P500

Introducción al análisis de carteras en Python

Rentabilidad de la cartera

$$

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
  • La media histórica suele usarse para la rentabilidad esperada
  • Ojo con las diferencias: media, acumulada, activa y anualizada
Introducción al análisis de carteras en Python

Calcular rentabilidades a partir de precios

df.head(2)
              AAPL     AMZN      TSLA    
date                    
2018-03-25    13.88    114.74    92.48    
2018-03-26    13.35    109.95    89.79
# Calculate returns over each day
returns = df.pct_change()
returns.head(2)
              AAPL          AMZN        TSLA    
date                
2018-03-25    NaN            NaN        NaN    
2018-03-26    -0.013772    0.030838    0.075705
Introducción al análisis de carteras en Python

Calcular rentabilidades a partir de precios

weights = np.array([0, 0.50, 0.25])
# Calculate average return for each stock
meanDailyReturns = returns.mean()
# Calculate portfolio return 
portReturn = np.sum(meanDailyReturns*weights)
print (portReturn)
0.05752375881537723

Introducción al análisis de carteras en Python

Calcular rentabilidad acumulada

# Calculate daily portfolio returns
returns['Portfolio']= returns.dot(weights)
# Let's see what it looks like
returns.head(3)

                AAPL        AMZN        TSLA        Portfolio
date                    
2018-03-23    -0.020974    -0.026739    -0.029068   -0.025880
2018-03-26    -0.013772    0.030838     0.075705    0.030902
Introducción al análisis de carteras en Python

Calcular rentabilidad acumulada

# Compound the percentage returns over time 
daily_cum_ret=(1+returns).cumprod()
# Plot your cumulative return 
daily_cum_ret.Portfolio.plot()

Introducción al análisis de carteras en Python

Gráfico de rentabilidad acumulada

Gráfico de rentabilidad acumulada de la cartera

Introducción al análisis de carteras en Python

¡Vamos a practicar!

Introducción al análisis de carteras en Python

Preparing Video For Download...