Buscar anomalías
Importación y gestión de datos financieros en R

Joshua Ulrich
Quantitative Analyst & quantmod Co-Author and Maintainer
Visualizar datos
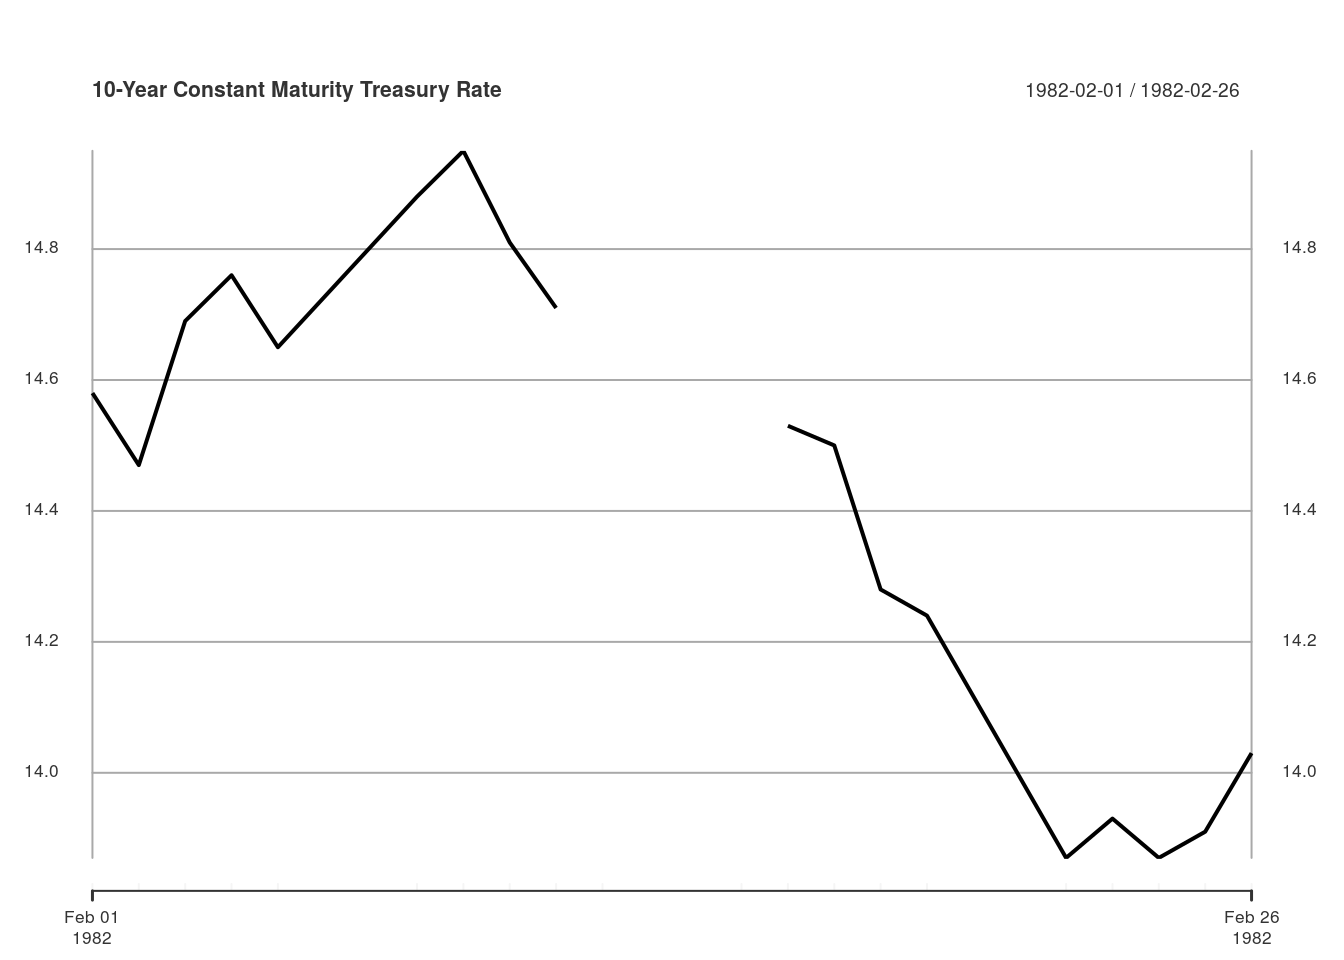
getSymbols("DGS10", src = "FRED")
"DGS10"
treasury_10 <- DGS10["1982-02"]
plot(treasury_10, main = "10-Year Constant Maturity Treasury Rate")
Tratar valores faltantes
Tratar valores faltantes
Visualizar datos
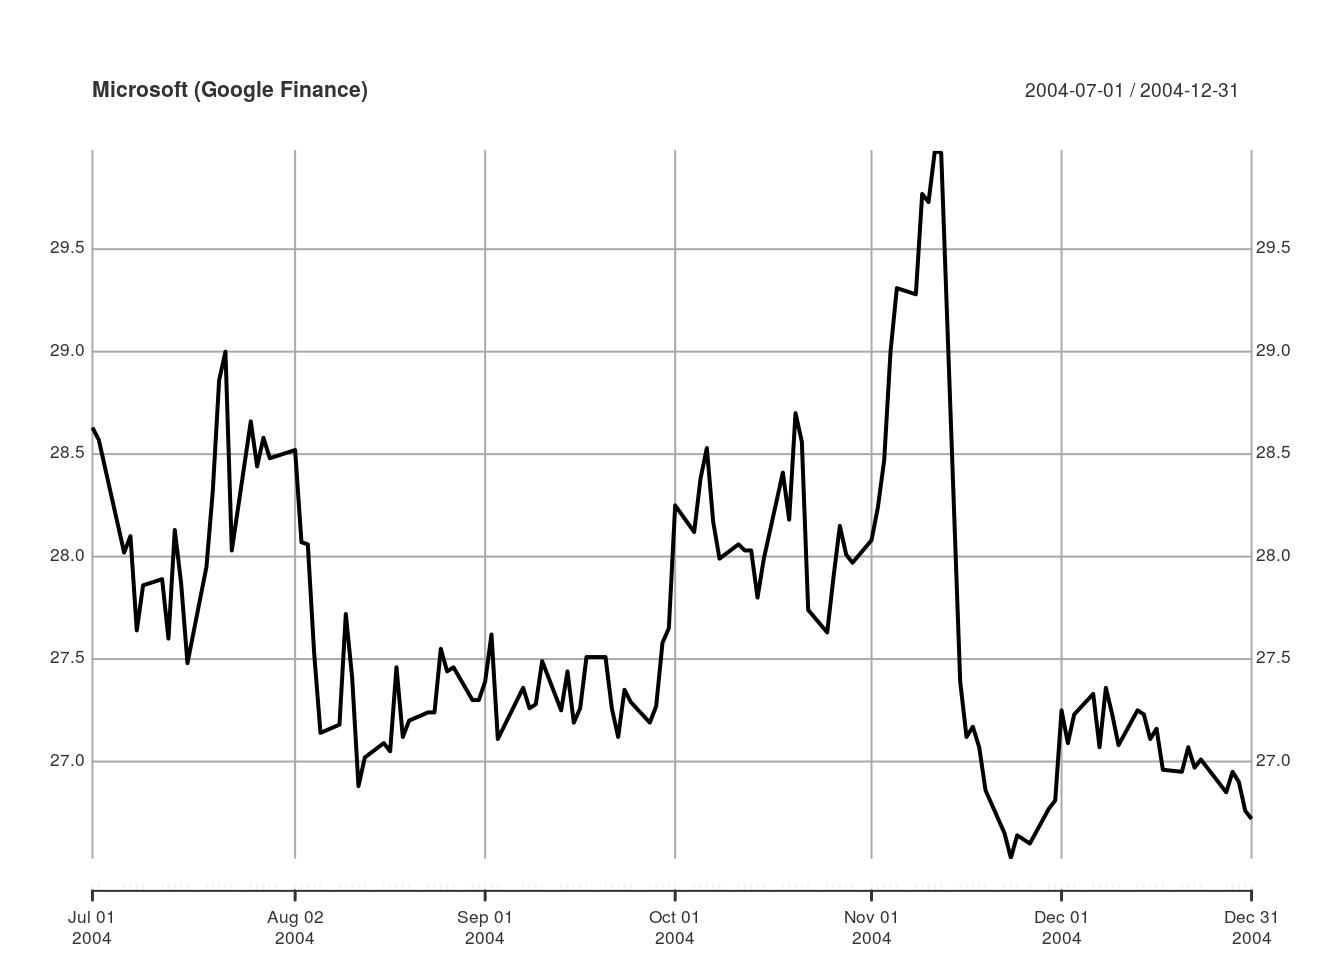
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31", src = "google")
"MSFT"
plot(Cl(MSFT), main = "Microsoft (Google Finance)")
Visualizar datos
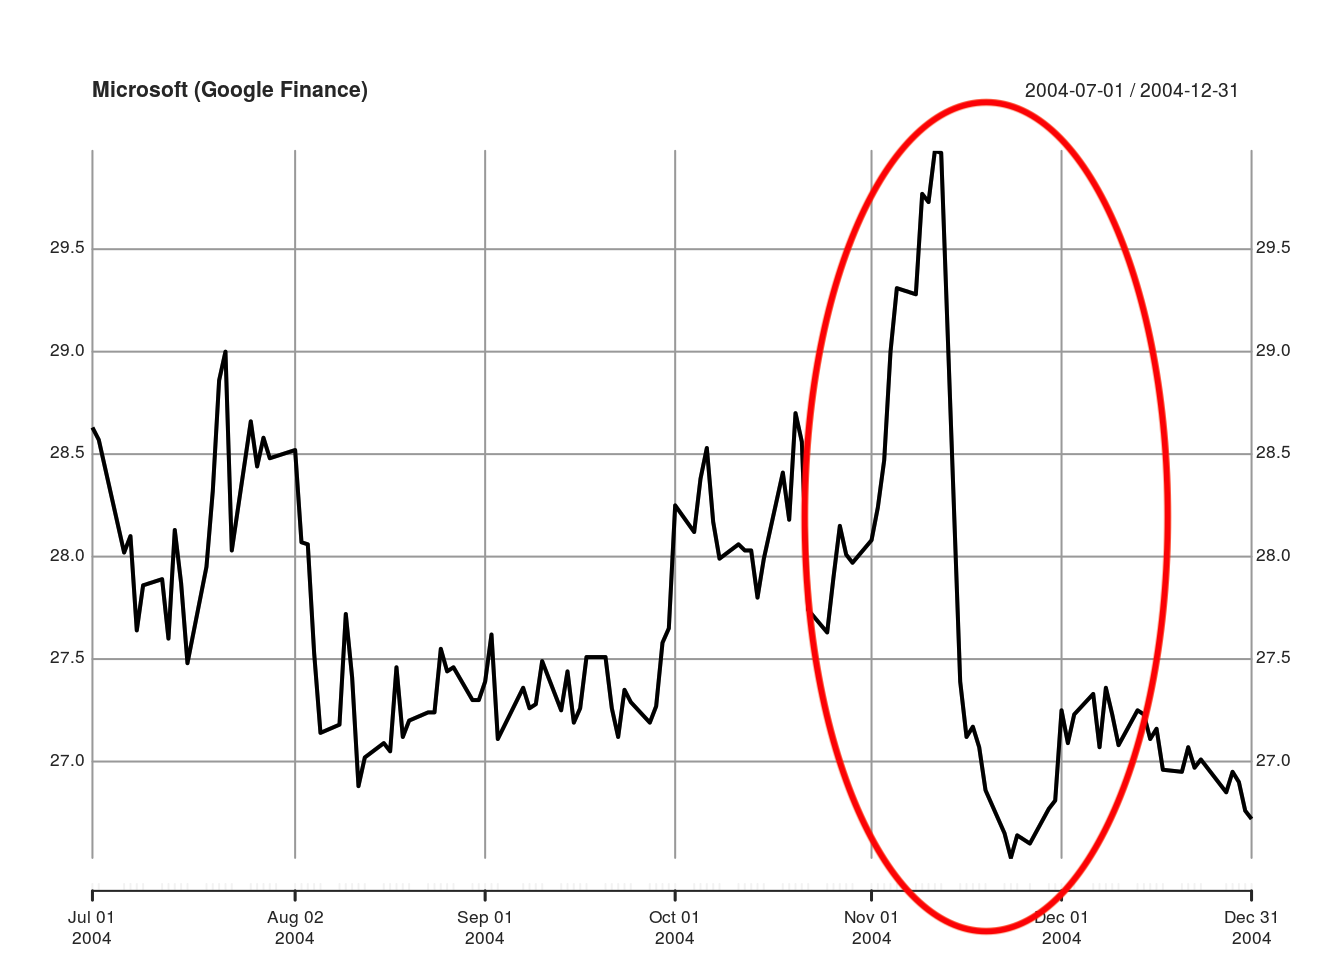
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31", src = "google")
"MSFT"
plot(Cl(MSFT), main = "Microsoft (Google Finance)")
Cruzar fuentes
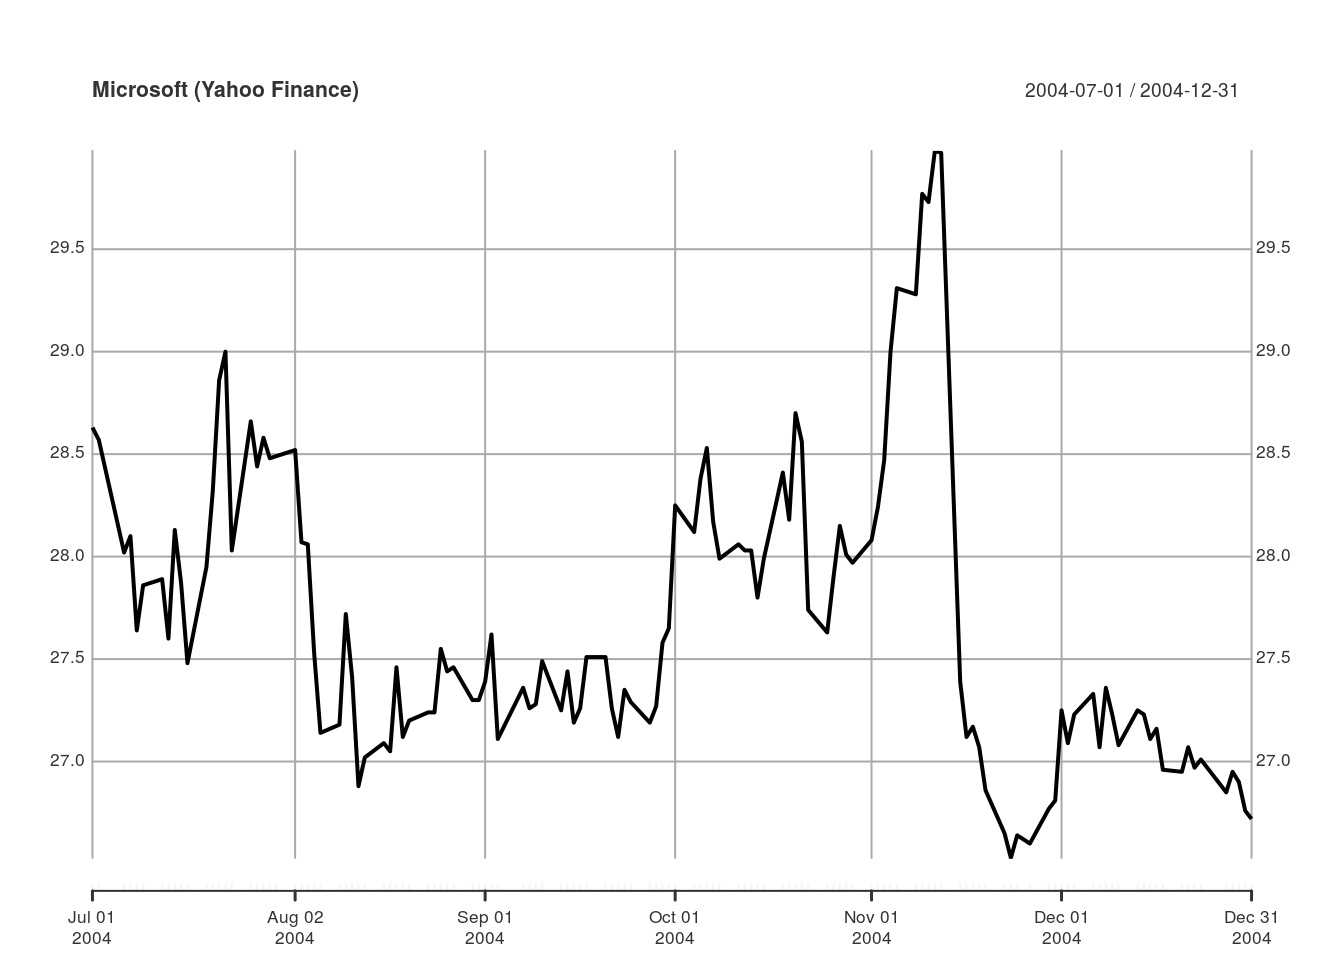
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31")
"MSFT"
plot(Cl(MSFT), main = "Microsoft (Yahoo Finance)")
Cruzar fuentes
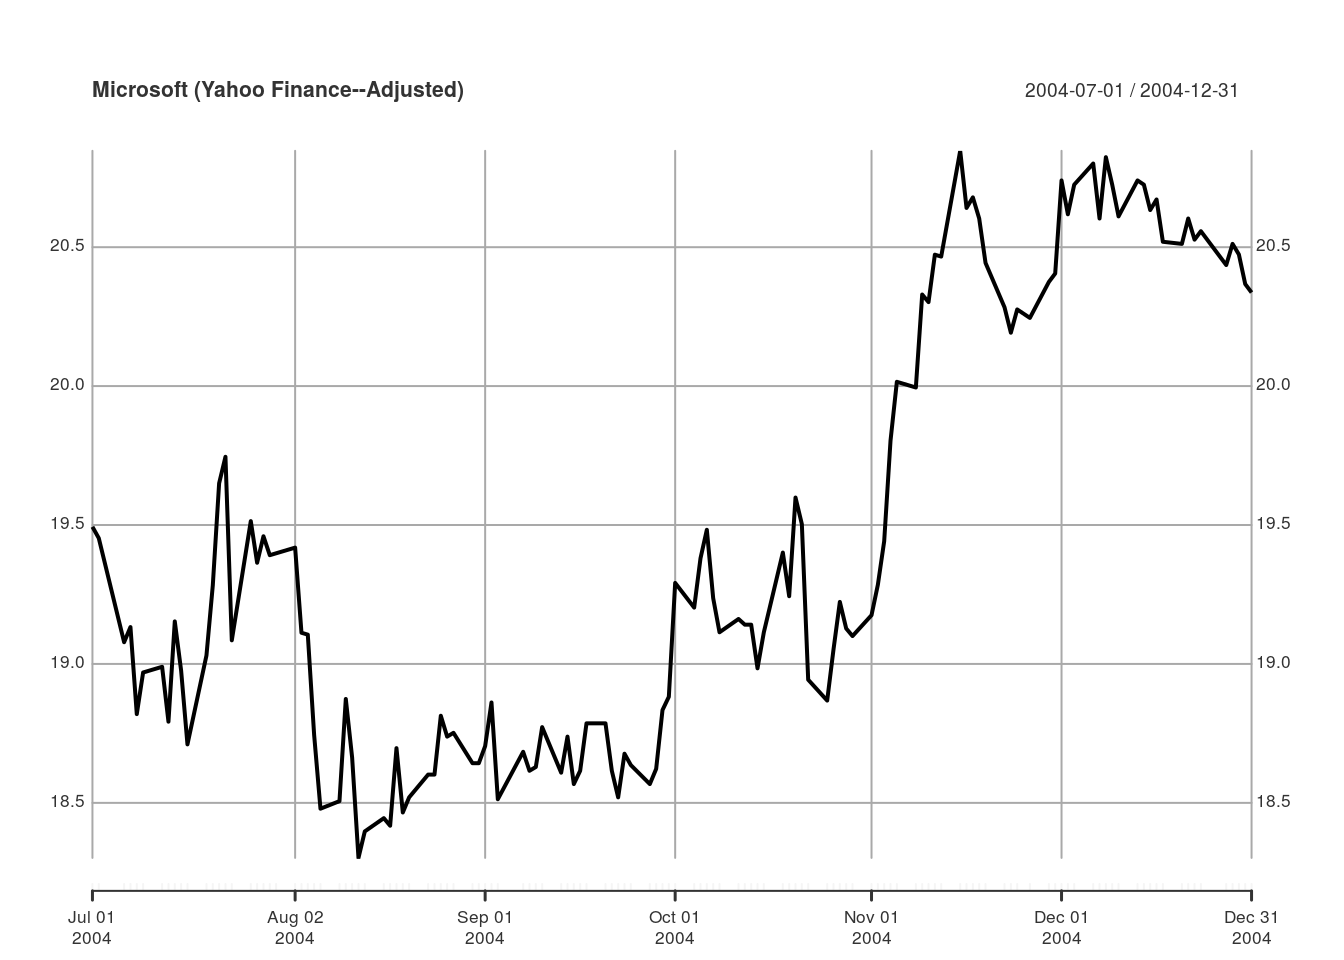
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31")
"MSFT"
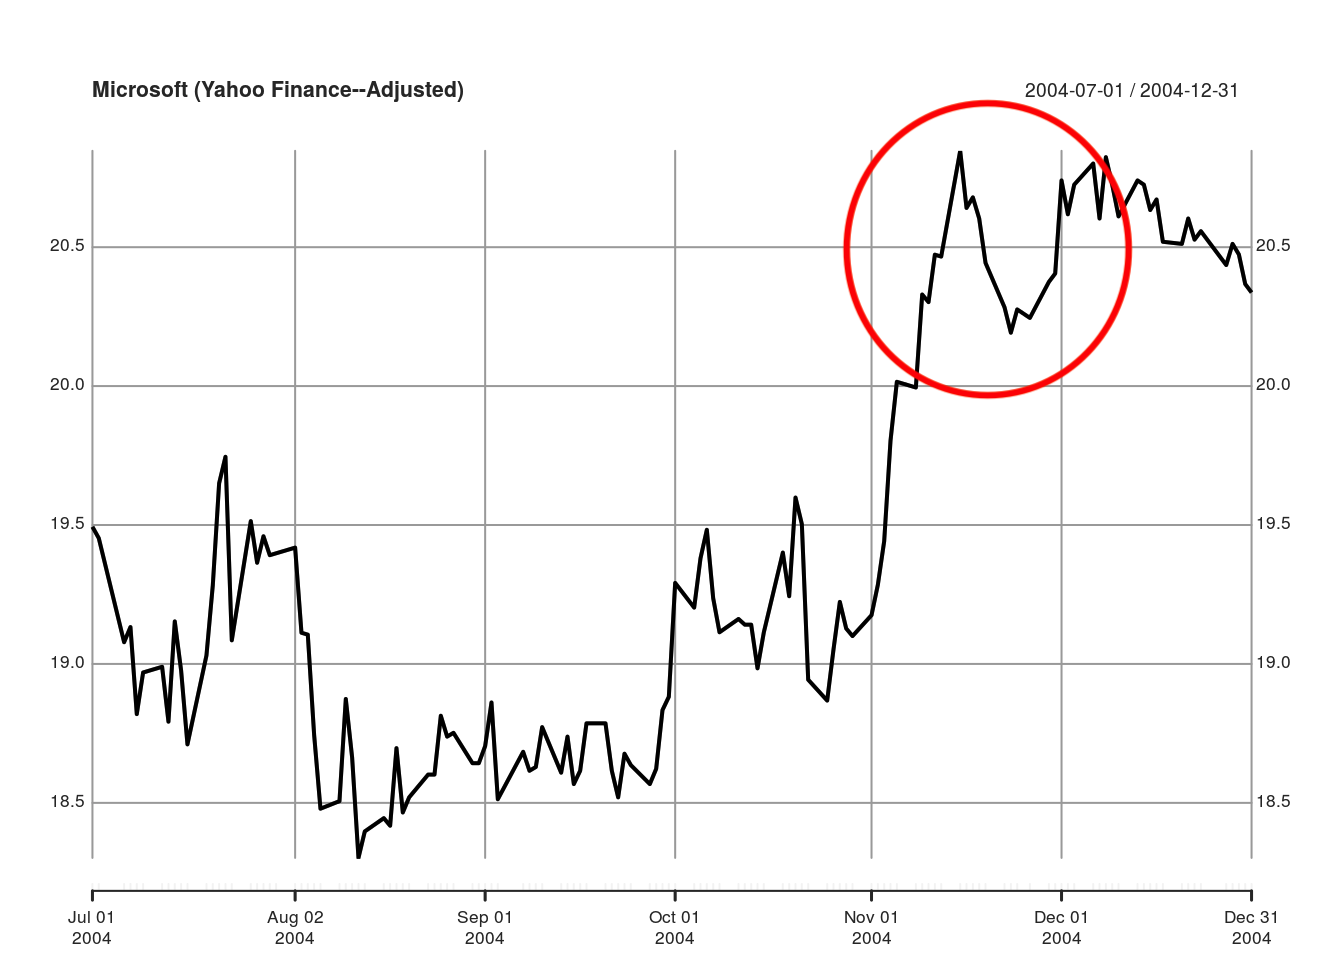
plot(Ad(MSFT), main = "Microsoft (Yahoo Finance-Adjusted)")
Cruzar fuentes
getSymbols("MSFT", from = "2004-07-01", to = "2004-12-31")
"MSFT"
plot(Ad(MSFT), main = "Microsoft (Yahoo Finance—Adjusted)")
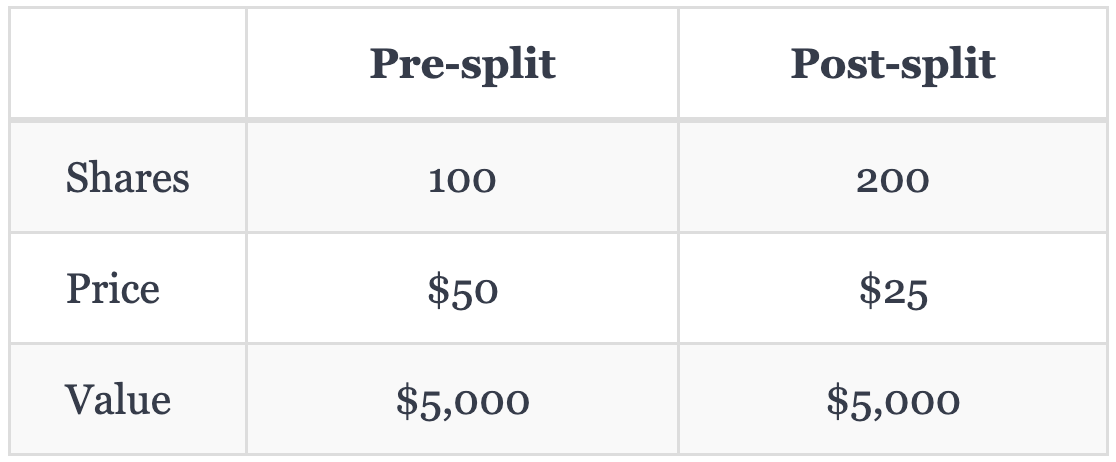
Ejemplo de split
- MSFT hace un split 2 por 1
Ejemplo de dividendo
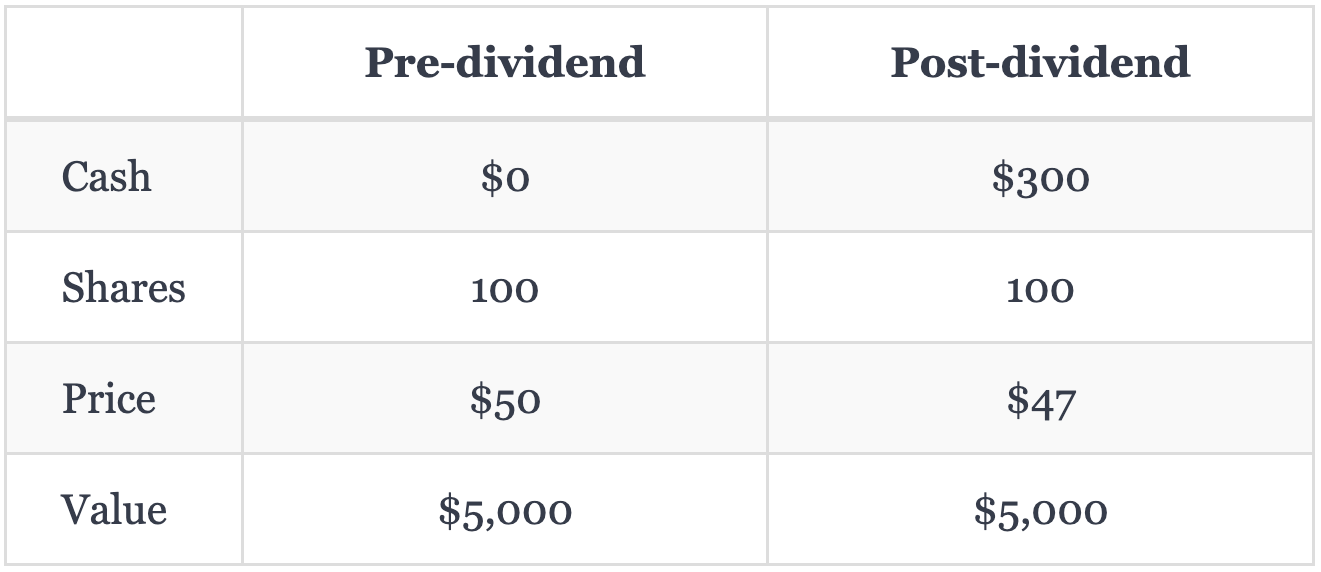
- MSFT paga un dividendo de 3 $ por acción