Comparando com um benchmark

Introdução à Análise de Portfólios em Python

Charlotte Werger

Data Scientist

Investimento ativo vs. benchmark
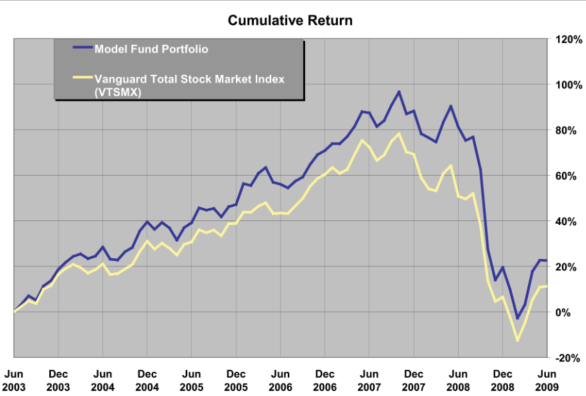
Retornos acumulados de um portfólio versus benchmark

Introdução à Análise de Portfólios em Python

Retorno ativo em um portfólio ativo

$$

  • Retorno ativo é o desempenho do investimento (ativo) em relação ao benchmark.
  • É a diferença entre o retorno do portfólio e o do benchmark.
  • Surge ao investir de forma “ativa”, assumindo posições acima e abaixo do índice.
Introdução à Análise de Portfólios em Python

Tracking error para um index tracker

$$

  • Fundos passivos, ou index trackers, não usam retorno ativo para medir desempenho.
  • Tracking error é o termo para a diferença entre portfólio e benchmark em um fundo passivo.
Introdução à Análise de Portfólios em Python

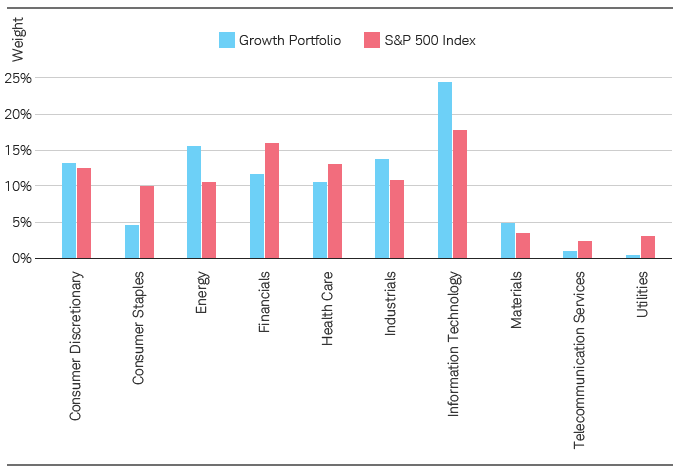
Pesos ativos

Gráfico de barras de pesos ativos por setor

1 Fonte: Schwab Center for Financial Research.
Introdução à Análise de Portfólios em Python

Retorno ativo em Python

# Inspect the data 
portfolio_data.head()
      mean_ret    var     pf_w     bm_w     GICS Sector    
Ticker                            
A       0.146    0.035    0.002    0.005    Health Care    
AAL     0.444    0.094    0.214    0.189    Industrials    
AAP     0.242    0.029    0.000    0.000    Consumer Discretionary    
AAPL    0.225    0.027    0.324    0.459    Information Technology        
ABBV    0.182    0.029    0.026    0.010    Health Care
1 Global Industry Classification System (GICS)
Introdução à Análise de Portfólios em Python

Retorno ativo em Python

# Calculate mean portfolio return
total_return_pf = (pf_w*mean_ret).sum()
# Calculate mean benchmark return
total_return_bm = (bm_w*mean_ret).sum()
# Calculate active return
active_return = total_return_pf - total_return_bm 
print ("Simple active return: ", active_return)
Simple active return: 6.5764
Introdução à Análise de Portfólios em Python

Pesos ativos em Python

# Group dataframe by GICS sectors 
grouped_df=portfolio_data.groupby('GICS Sector').sum()
# Calculate active weights of portfolio
grouped_df['active_weight']=grouped_df['pf_weights']-
                            grouped_df['bm_weights']

print (grouped_df['active_weight'])
GICS Sector
Consumer Discretionary         20.257
Financials                     -2.116
...etc
Introdução à Análise de Portfólios em Python

Vamos praticar!

Introdução à Análise de Portfólios em Python

Preparing Video For Download...