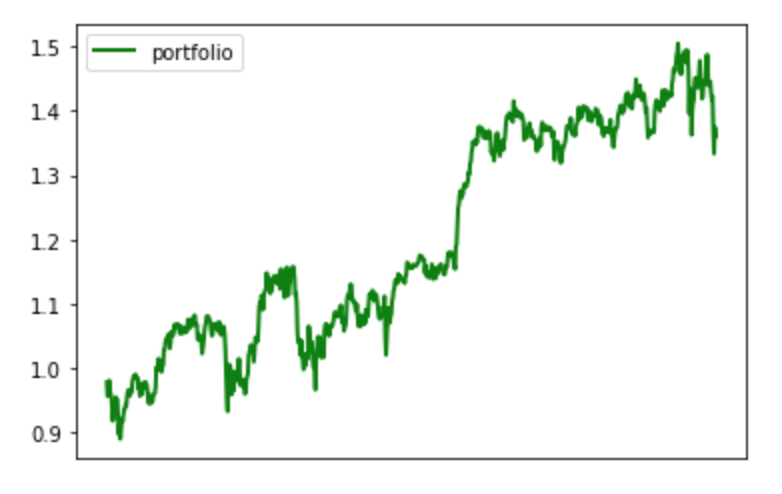
Retornos do portfólio

Introdução à Análise de Portfólios em Python

Charlotte Werger

Data Scientist

O que são pesos de portfólio?

  • Peso é a porcentagem de um ativo no portfólio
  • A soma dos pesos deve ser 100%
  • Pesos e diversificação (poucos grandes investimentos vs. muitos pequenos)
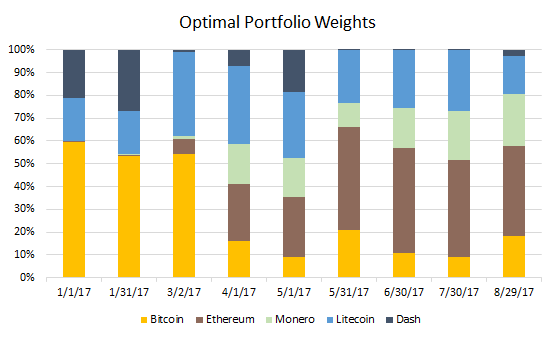
Pesos ideais de portfólio de cripto

Introdução à Análise de Portfólios em Python

Calculando pesos do portfólio

$$

  • Calcule dividindo o valor de um ativo pelo valor total do portfólio
  • Portfólio igualmente ponderado ou ponderado por valor de mercado
  • Pesos definem a estratégia e podem otimizar risco e retorno esperado
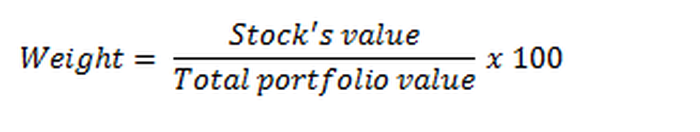
Cálculo de pesos do portfólio

Introdução à Análise de Portfólios em Python

Retornos do portfólio

  • Mudanças de valor ao longo do tempo

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
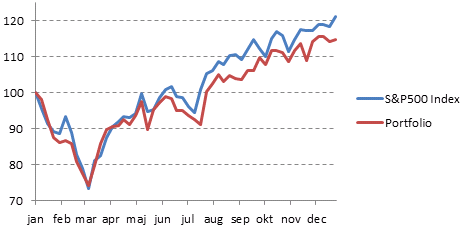
Retornos do portfólio e do índice S&P500

Introdução à Análise de Portfólios em Python

Retornos do portfólio

$$

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
  • Médias históricas costumam estimar o retorno esperado
  • Atenção: retorno médio, acumulado, ativo e anualizado
Introdução à Análise de Portfólios em Python

Calculando retornos a partir de preços

df.head(2)
              AAPL     AMZN      TSLA    
date                    
2018-03-25    13.88    114.74    92.48    
2018-03-26    13.35    109.95    89.79
# Calculate returns over each day
returns = df.pct_change()
returns.head(2)
              AAPL          AMZN        TSLA    
date                
2018-03-25    NaN            NaN        NaN    
2018-03-26    -0.013772    0.030838    0.075705
Introdução à Análise de Portfólios em Python

Calculando retornos a partir de preços

weights = np.array([0, 0.50, 0.25])
# Calculate average return for each stock
meanDailyReturns = returns.mean()
# Calculate portfolio return 
portReturn = np.sum(meanDailyReturns*weights)
print (portReturn)
0.05752375881537723

Introdução à Análise de Portfólios em Python

Calculando retornos acumulados

# Calculate daily portfolio returns
returns['Portfolio']= returns.dot(weights)
# Let's see what it looks like
returns.head(3)

                AAPL        AMZN        TSLA        Portfolio
date                    
2018-03-23    -0.020974    -0.026739    -0.029068   -0.025880
2018-03-26    -0.013772    0.030838     0.075705    0.030902
Introdução à Análise de Portfólios em Python

Calculando retornos acumulados

# Compound the percentage returns over time 
daily_cum_ret=(1+returns).cumprod()
# Plot your cumulative return 
daily_cum_ret.Portfolio.plot()

Introdução à Análise de Portfólios em Python

Gráfico de retorno acumulado

Gráfico de retornos acumulados do portfólio

Introdução à Análise de Portfólios em Python

Vamos praticar!

Introdução à Análise de Portfólios em Python

Preparing Video For Download...