Modelos GARCH em Python
Chelsea Yang
Data Science Instructor
from arch import arch_model

Desenvolva um modelo GARCH em três etapas:
Suposições do modelo:
"normal" (padrão), "t", "skewt""constant" (padrão), "zero", "AR""GARCH" (padrão), "ARCH", "EGARCH"
basic_gm = arch_model(sp_data['Return'], p = 1, q = 1,
mean = 'constant', vol = 'GARCH', dist = 'normal')
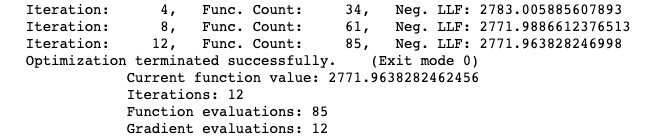
Exiba o ajuste do modelo a cada n iterações:
gm_result = gm_model.fit(update_freq = 4)
Desative a exibição:
gm_result = gm_model.fit(disp = 'off')
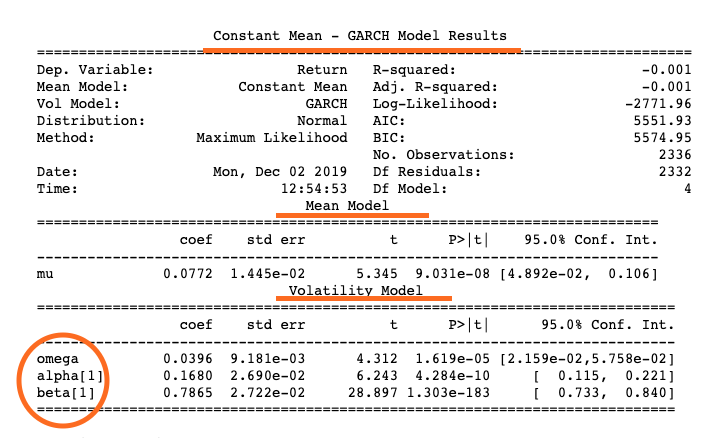
Estimado por "método de máxima verossimilhança"
print(gm_result.params)
mu 0.077239
omega 0.039587
alpha[1] 0.167963
beta[1] 0.786467
Name: params, dtype: float64
print(gm_result.summary())

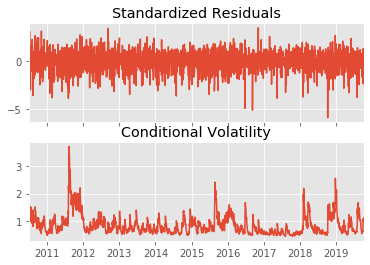
gm_result.plot()

# Fazer previsão para 5 períodos à frente
gm_forecast = gm_result.forecast(horizon = 5)
# Imprimir a última linha da previsão de variância
print(gm_forecast.variance[-1:])
h.1 h.2 h.3 h.4 h.5
Date
2019-10-10 0.994079 0.988366 0.982913 0.977708 0.972741
h.1 na linha "2019-10-10": previsão de 1 passo à frente usando dados até (e incluindo) essa data
Modelos GARCH em Python