Suposições sobre a distribuição

Modelos GARCH em Python

Chelsea Yang

Data Science Instructor

Por que fazer suposições

  • A volatilidade não é diretamente observável

  • O modelo GARCH usa os resíduos como choques de volatilidade $$ r_t = \mu_t + \epsilon_t $$

  • A volatilidade está ligada aos resíduos: $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

Modelos GARCH em Python

Resíduos padronizados

  • Resíduo = retorno observado - retorno médio $$ residuals = \epsilon_t = r_t - \mu_t $$
  • Resíduo padronizado = resíduo / volatilidade do retorno $$ std\,Resid = \frac{\epsilon_t}{\sigma_t} $$
Modelos GARCH em Python

Resíduos no GARCH

gm_std_resid = gm_result.resid / gm_result.conditional_volatility
plt.hist(gm_std_resid, facecolor = 'orange',label = 'standardized residuals')
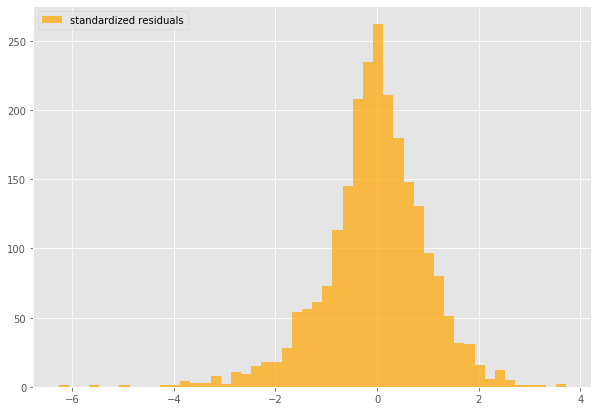
Histograma de resíduos padronizados

Modelos GARCH em Python

Caudas grossas

  • Maior probabilidade de observar retornos grandes (positivos ou negativos) do que na distribuição normal

Exemplo de caudas grossas

Modelos GARCH em Python

Skewness

  • Medida de assimetria de uma distribuição de probabilidade
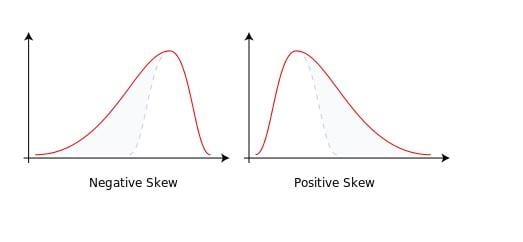
Exemplo de skewness

Modelos GARCH em Python

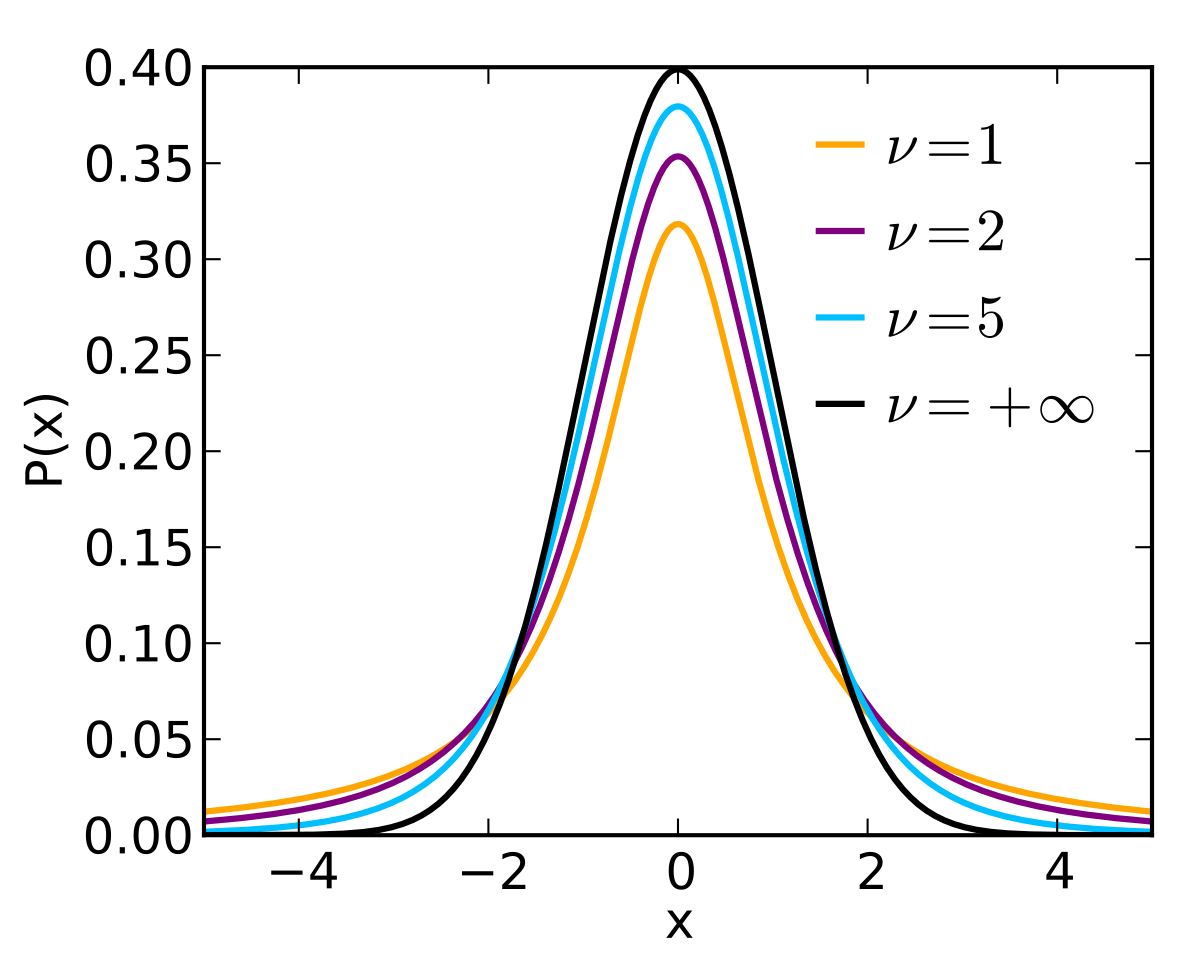
Distribuição t de Student

Exemplo de distribuição t

O parâmetro $\nu$ da distribuição t de Student indica seu formato

Modelos GARCH em Python

GARCH com distribuição t

arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH', 
           dist = 't')
                              Distribution                              
========================================================================
                 coef    std err          t      P>|t|  95.0% Conf. Int.
.-----------------------------------------------------------------------
nu             4.9249      0.507      9.709  2.768e-22 [  3.931,  5.919]
========================================================================
Modelos GARCH em Python

GARCH com distribuição t assimétrica

arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH', 
           dist = 'skewt')
                                Distribution                               
===========================================================================
                 coef    std err          t      P>|t|     95.0% Conf. Int.
.--------------------------------------------------------------------------
nu             5.2437      0.575      9.118  7.681e-20    [  4.117,  6.371]
lambda        -0.0822  2.541e-02     -3.235  1.216e-03 [ -0.132,-3.241e-02]
===========================================================================
Modelos GARCH em Python

Vamos praticar!

Modelos GARCH em Python

Preparing Video For Download...