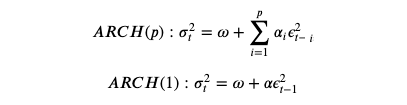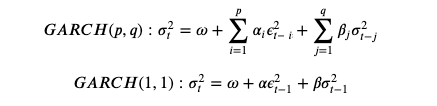O que são ARCH e GARCH

Modelos GARCH em Python

Chelsea Yang

Data Science Instructor

Primeiro veio o ARCH

  • Heterocedasticidade Condicional Autorregressiva

  • Desenvolvido por Robert F. Engle (Prêmio Nobel, 2003)
Foto de Robert F. Engle

Modelos GARCH em Python

Depois veio o GARCH

  • ARCH "Generalized"

  • Desenvolvido por Tim Bollerslev (aluno de Robert F. Engle)
Foto de Tim Bollerslev

Modelos GARCH em Python

Termos estatísticos relacionados

Ruído branco (z): Variáveis aleatórias não correlacionadas, média zero e variância finita
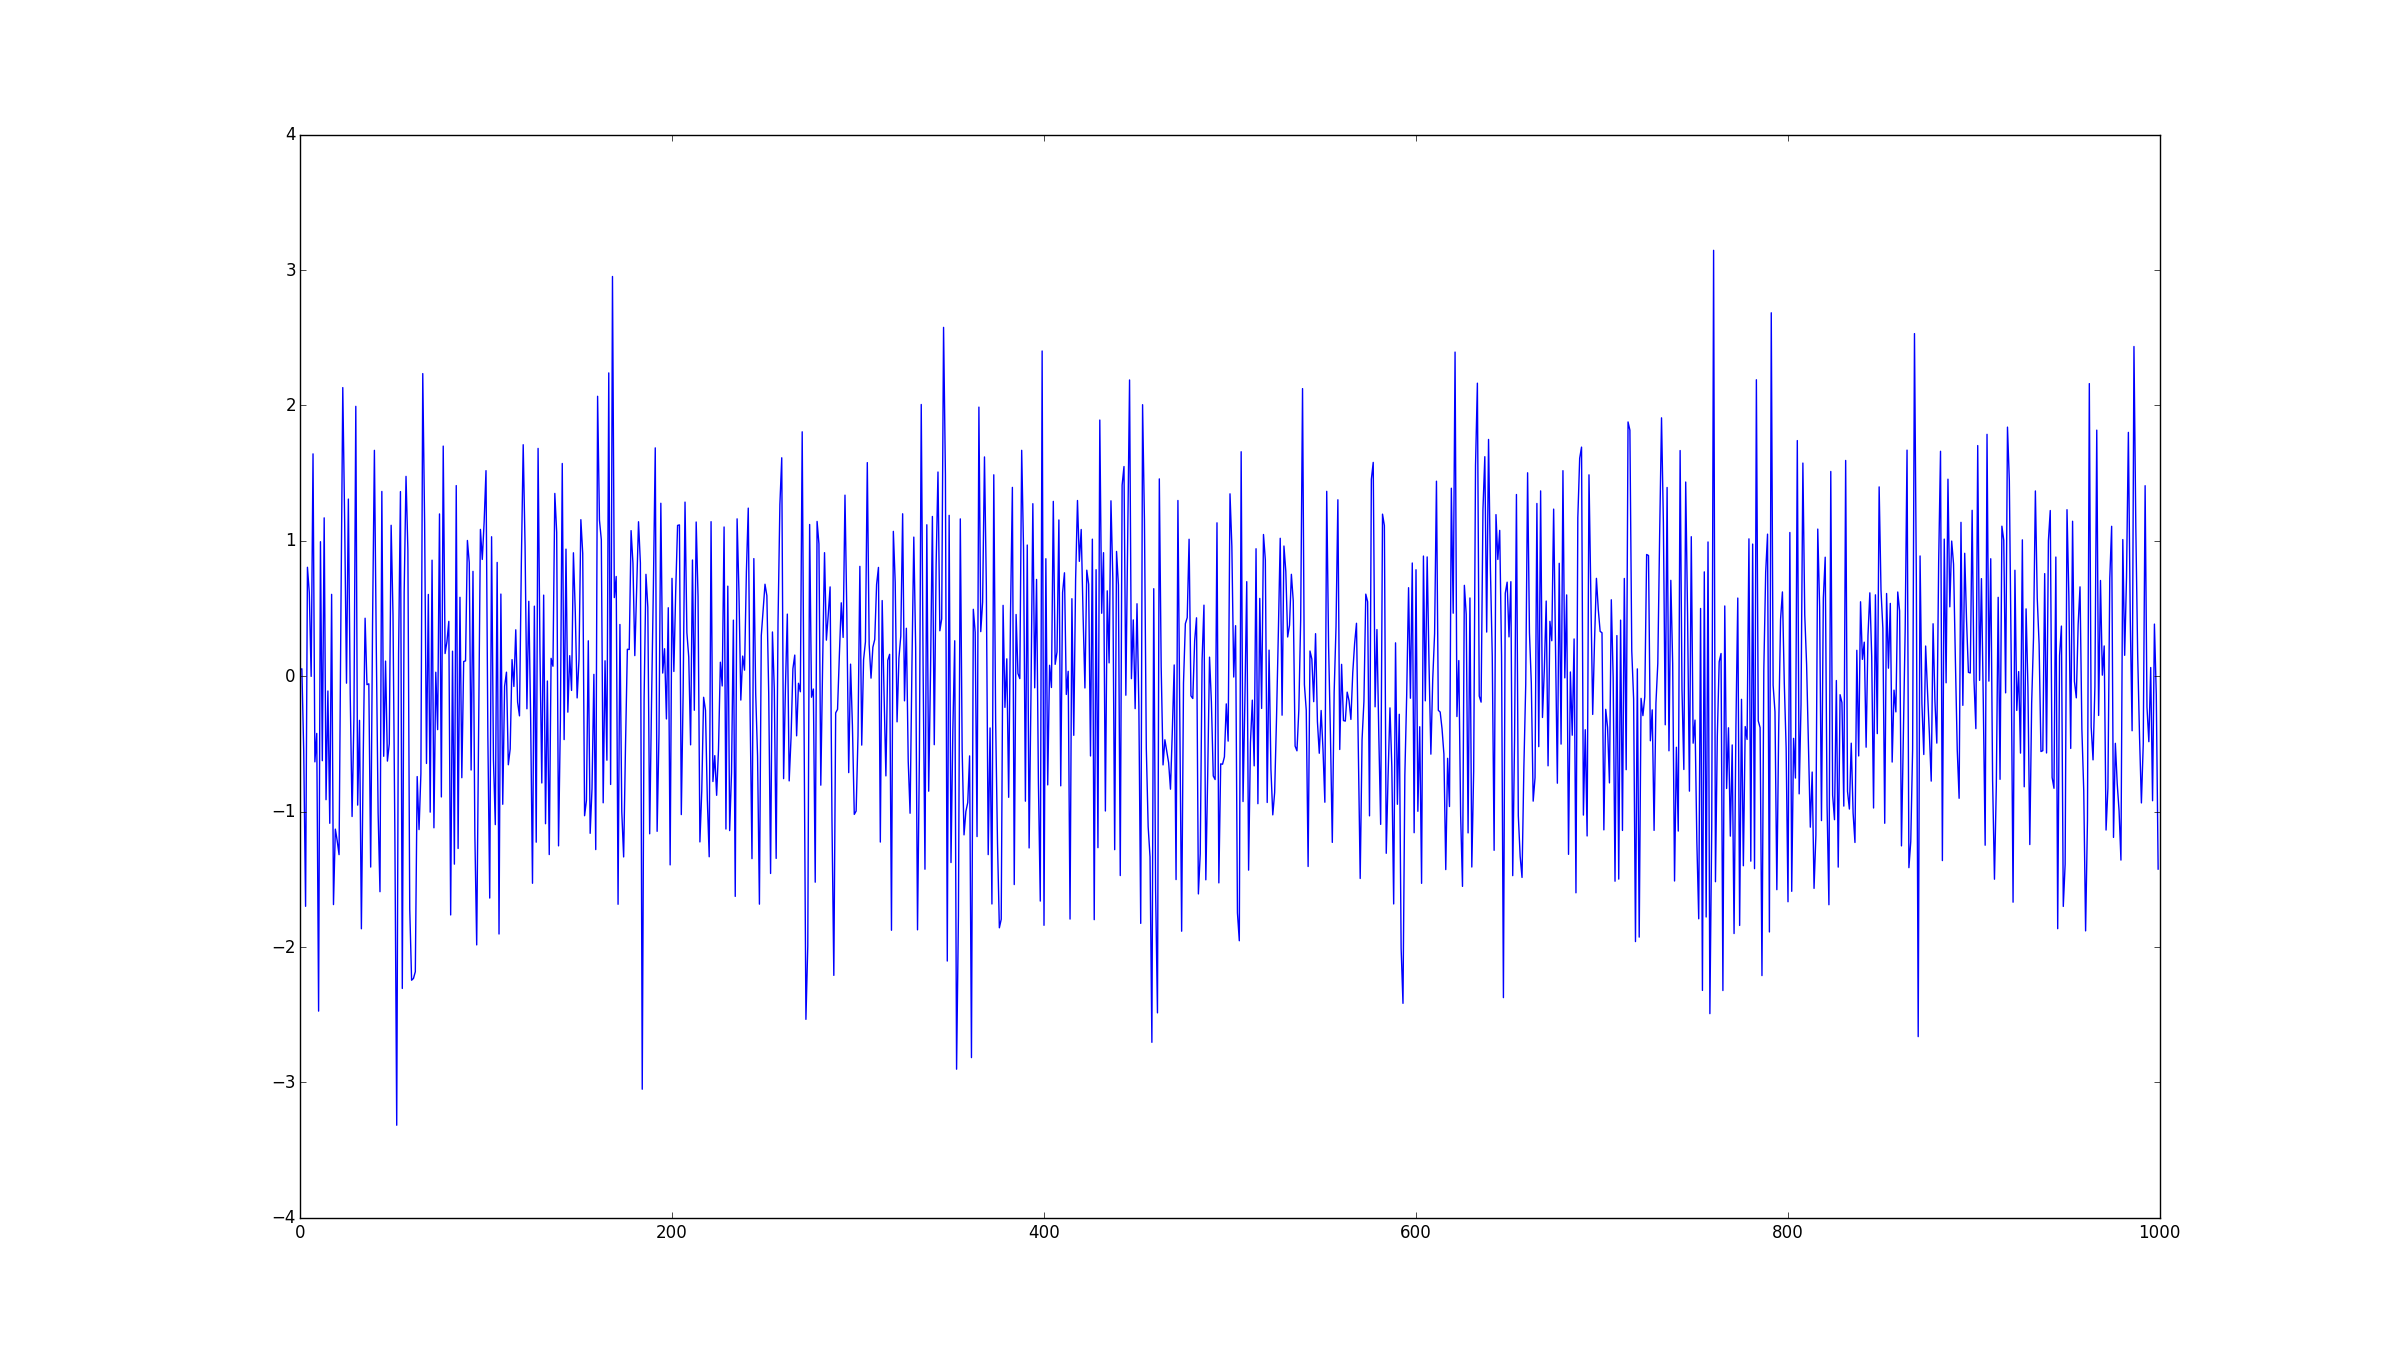
Gráfico de ruído branco

Resíduo = valor previsto - valor observado

Modelos GARCH em Python

Notações do modelo

Retorno esperado: $$ \mu_t = Expected[r_t | I(t-1)] $$


Resíduo (erro de previsão): $$ r_t = \mu_t + \epsilon_t $$

Volatilidade esperada: $$\sigma^2 = Expected[(r_t - \mu_t)^2 | I(t-1)]$$


A volatilidade se relaciona aos resíduos: $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

Modelos GARCH em Python

Equações do modelo: ARCH

Equações do modelo ARCH

Modelos GARCH em Python

Equações do modelo: GARCH

Equações do modelo GARCH

Modelos GARCH em Python

Intuição do modelo

  • Autorregressivo: prever o futuro com base no passado

  • Volatilidade como média ponderada de informações passadas
Intuição do modelo

Modelos GARCH em Python

Restrições dos parâmetros de GARCH(1,1)

Para tornar o processo GARCH(1,1) realista, é preciso:

  • Todos os parâmetros não negativos, para a variância não ser negativa.

$$\omega, \alpha, \beta >= 0 $$

  • Estimativas do modelo "retornam à média" da variância de longo prazo.

$$\alpha + \beta <1$$

variância de longo prazo: $$\omega / (1-\alpha - \beta)$$

Modelos GARCH em Python

Dinâmica dos parâmetros de GARCH(1,1)

  • Quanto maior $\alpha$, maior o impacto imediato do choque
  • Quanto maior $\beta$, mais longa a duração do impacto
Modelos GARCH em Python

Vamos praticar!

Modelos GARCH em Python

Preparing Video For Download...