Validação das suposições do modelo GARCH

Modelos GARCH em Python

Chelsea Yang

Data Science Instructor

Verificação visual

Dados de retorno brutos

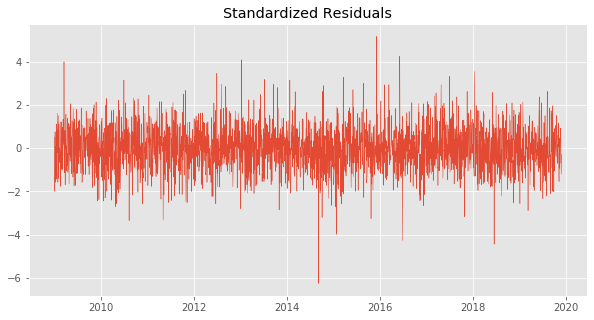
Resíduos padronizados

Modelos GARCH em Python

Autocorrelação

  • Descreve a correlação de uma variável com ela mesma dado um defasagem no tempo

  • Autocorrelação nos resíduos padronizados indica que o modelo pode não ser adequado

Para detectar autocorrelação:

  • Gráfico ACF
  • Ljung-Box
Modelos GARCH em Python

Gráfico ACF

  • ACF: AutoCorrelation Function
  • Gráfico ACF: representação visual da autocorrelação por defasagens
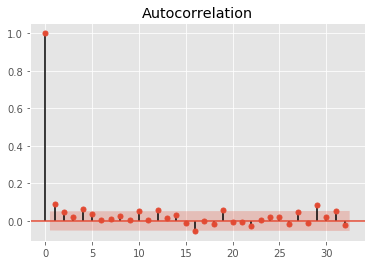
Gráfico ACF

A área vermelha no gráfico indica o nível de confiança (alfa = 5%)

Modelos GARCH em Python

Gráfico ACF em Python

from statsmodels.graphics.tsaplots import plot_acf

plot_acf(my_data, alpha = 0.05)
Modelos GARCH em Python

Teste de Ljung-Box

  • Testa se alguma autocorrelação de uma série temporal é diferente de zero
  • H0: os dados são independentemente distribuídos
  • P-valor < 5%: o modelo não é adequado
Modelos GARCH em Python

Teste de Ljung-Box em Python

# Import the Python module
from statsmodels.stats.diagnostic import acorr_ljungbox
# Perform the Ljung-Box test
lb_test = acorr_ljungbox(std_resid , lags = 10)
# Check p-values
print('P-values are: ', lb_test[1])
Modelos GARCH em Python

Vamos praticar!

Modelos GARCH em Python

Preparing Video For Download...