Especificações do modelo de média
Modelos GARCH em Python

Chelsea Yang
Data Science Instructor
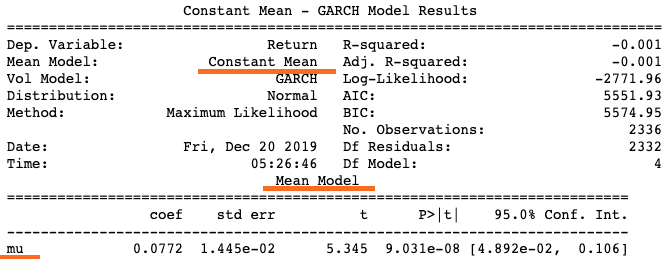
Média constante por padrão
- Média
constant: em geral funciona bem com a maioria dos retornos financeiros
arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH')
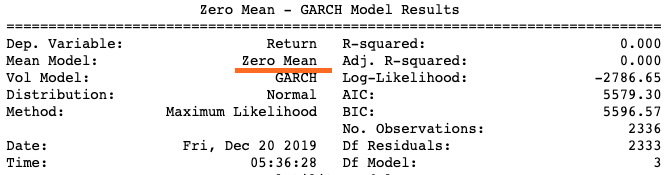
Suposição de média zero
- Média
zero: use quando a média foi modelada separadamente
arch_model(my_data, p = 1, q = 1,
           mean = 'zero', vol = 'GARCH')
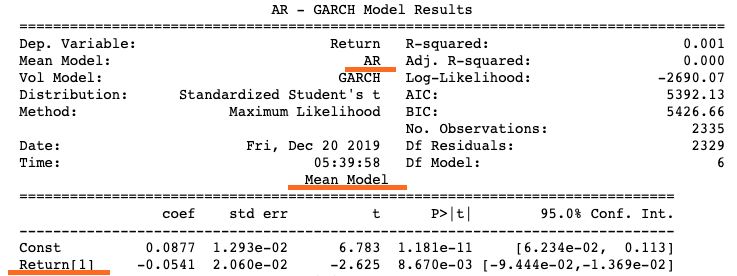
Média autorregressiva
- Média
AR: modele a média como um processo autorregressivo (AR)arch_model(my_data, p = 1, q = 1, mean = 'AR', lags = 1, vol = 'GARCH')