Modelos GARCH em Python
Chelsea Yang
Data Science Instructor

Se dois retornos de ativos têm correlação $\rho$ e volatilidades variáveis no tempo $\sigma_1$ e $\sigma_2$:
$Covariance = \rho \cdot \sigma_1 \cdot \sigma_2$
covariance = correlation * garch_vol1 * garch_vol2
Passo 1: Ajuste modelos GARCH e obtenha a volatilidade de cada série de retorno
# gm_eur, gm_cad são modelos GARCH ajustados
vol_eur = gm_eur.conditional_volatility
vol_cad = gm_cad.conditional_volatility
Passo 2: Calcule os resíduos padronizados dos modelos GARCH ajustados
resid_eur = gm_eur.resid/vol_eur
resid_cad = gm_cad.resid/vol_cad
Passo 3: Calcule $\rho$ como a correlação simples dos resíduos padronizados
corr = np.corrcoef(resid_eur, resid_cad)[0,1]
Passo 4: Calcule a covariância GARCH multiplicando a correlação pela volatilidade.
covariance = corr * vol_eur * vol_cad
_W1$*$ Variância1 + W2$*$ Variância2 + 2$*$W1$*$W2$*$Covariância _
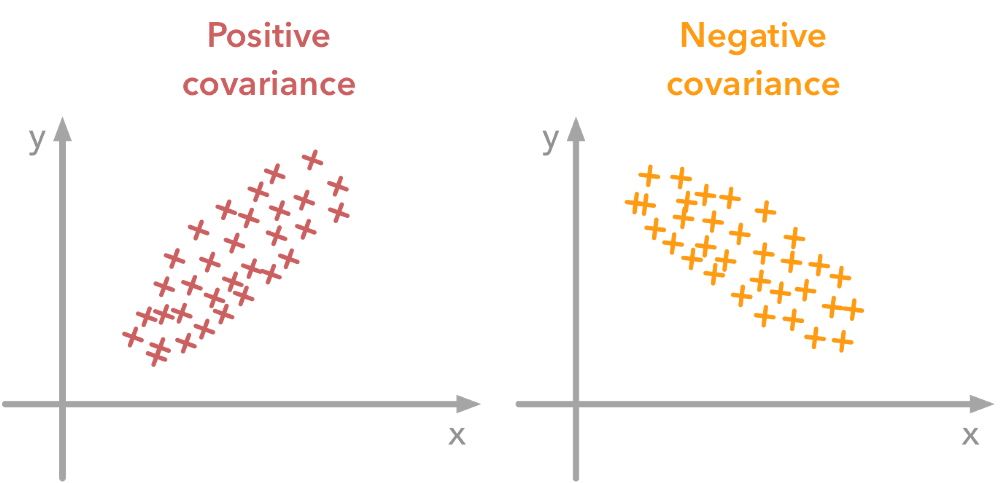
O risco pode ser reduzido ao combinar ativos com covariância negativa
Modelos GARCH em Python