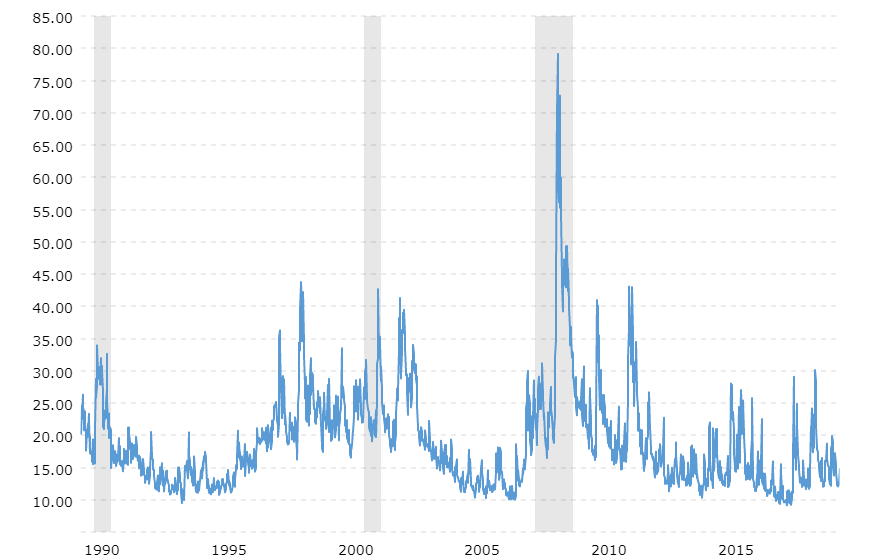
Por que precisamos de modelos GARCH
Modelos GARCH em Python

Chelsea Yang
Data Science Instructor
O que é volatilidade
- Descreve a dispersão dos retornos de ativos ao longo do tempo
- Geralmente calculada como desvio padrão ou variância dos retornos
- Quanto maior a volatilidade, maior o risco do ativo
O desafio de modelar a volatilidade
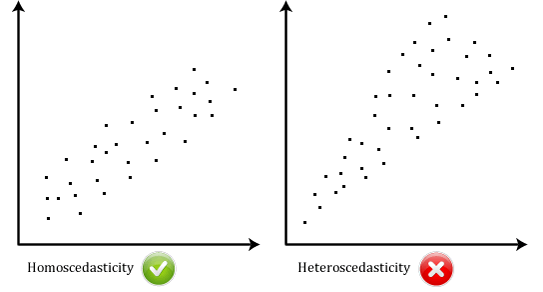
Heterocedasticidade:
- Em grego antigo: "diferente" (hetero) + "dispersão" (skedasis)
- Uma série temporal apresenta volatilidade variável de forma sistemática ao longo do tempo
Detectar heterocedasticidade
Homoscedasticidade vs Heterocedasticidade
Aglomeração de volatilidade
Preços históricos do VIX: