Previsão GARCH com janela móvel
Modelos GARCH em Python

Chelsea Yang
Data Science Instructor
Janela móvel para previsão fora da amostra
Uma parte empolgante da modelagem financeira: prever o desconhecido
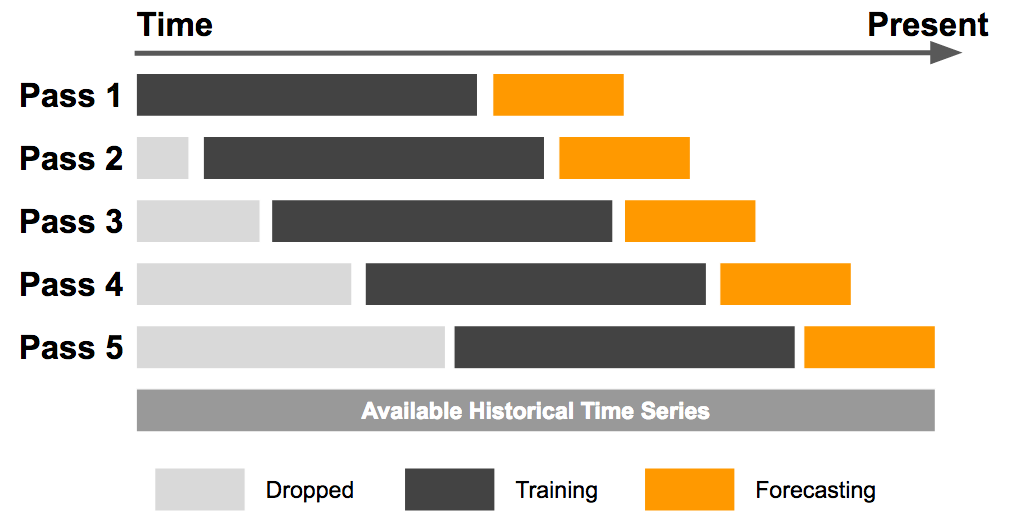
Janela móvel: ajustar o modelo e prever repetidamente conforme o tempo avança
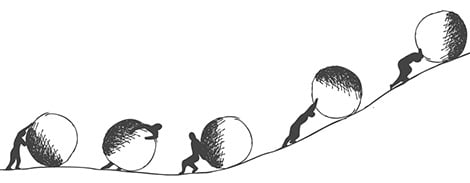
Previsão com janela expansiva
Adicionar continuamente novos pontos de dados à amostra
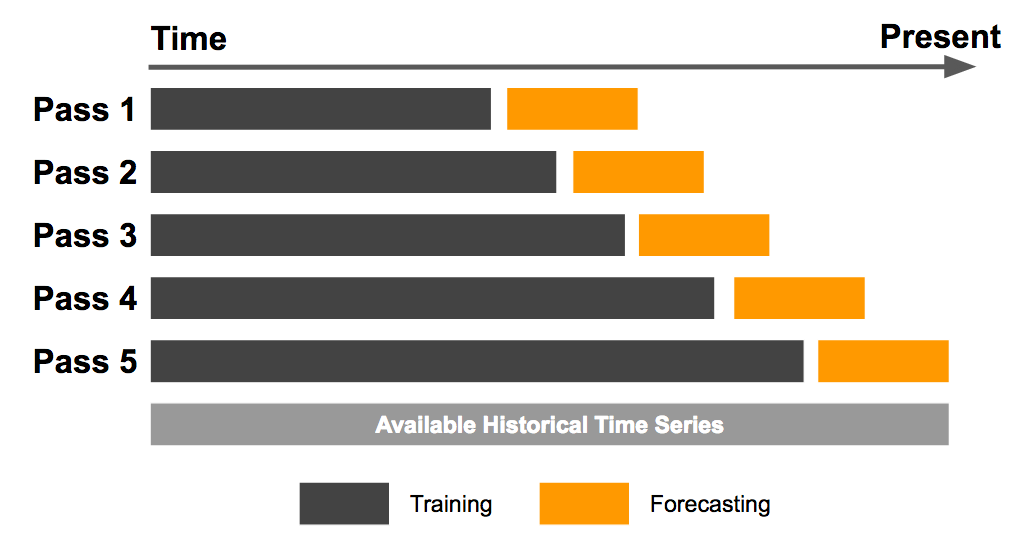
Previsão com janela móvel fixa
Novos pontos entram e os antigos são removidos da amostra
Como definir o tamanho da janela
Geralmente definida caso a caso
Janela muito ampla: inclui dados obsoletos e pode aumentar a variância
Janela muito estreita: exclui dados relevantes e pode aumentar o viés
Tamanho ótimo da janela: equilíbrio entre viés e variância